
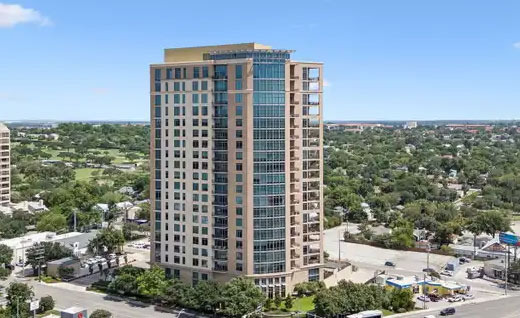
얼마 전 샌안토니오에서 콘도를 알아보던 분이 매물 하나를 보여주면서 물어봤습니다.
"HOA가 한 달에 350달러인데 이 정도면 괜찮은 거죠?"
그런데 그분이 진짜 걱정하는 건 매달 350달러가 아니었습니다.
"사고 나서 갑자기 5천 달러, 1만 달러 내라고 하면 어떡해요?"
Special Assessment, 특별부과금 이야기입니다.
콘도 사는 분들이라면 이게 오히려 월 HOA보다 무서울 수 있습니다.
샌안토니오는 HOA 자체가 굉장히 흔한 도시입니다.
2025년 자료를 보면 매물의 약 71%가 HOA가 있는 것으로 집계됐습니다. 전국 평균 40.5%보다 상당히 높습니다.
그런데 전체 매물의 중간 HOA 비용은 월 40달러 정도밖에 안 됩니다.
"뭐야, 샌안토니오 HOA 엄청 싸네."
이렇게 생각하면 안 됩니다.
여기에는 단독주택 커뮤니티가 많이 들어가 있기 때문입니다.
콘도만 따로 보면 이야기가 달라집니다.
샌안토니오 콘도 HOA는 대략 월 200~600달러 정도가 흔합니다.
왜 이렇게 차이가 날까요.
단독주택 HOA는 동네 입구나 조경, 공용시설 정도를 관리하는 경우가 많습니다.
콘도는 다릅니다.
건물 외벽도 관리해야죠. 지붕도 고쳐야죠. 공용 배관도 있고 수영장, 엘리베이터, 로비, 헬스장도 있을 수 있습니다.
건물 전체에 들어가는 보험도 있습니다.
그러니까 매달 돈을 걷어야 합니다.
여기까지는 이해하기 쉽습니다.
그런데 진짜 중요한 건 HOA가 그 돈을 어떻게 관리했느냐입니다.
예를 들어 오래된 콘도의 지붕을 교체하는 데 50만 달러가 필요하다고 해보죠.
HOA가 그동안 Reserve Fund에 돈을 충분히 모아놨다면 큰 문제가 없습니다.
그런데 통장에 10만 달러밖에 없다면 나머지 40만 달러를 어디서 가져오겠습니까.
결국 집주인들에게 나눠서 걷을 수 있습니다.
그게 Special Assessment입니다.
100세대라면 단순 계산으로 한 집당 4천 달러입니다.
더 큰 공사라면 1만 달러가 될 수도 있고 그 이상이 될 수도 있습니다.
그래서 저는 HOA가 싸다는 말만 듣고 좋아할 일은 아니라고 봅니다.
오히려 너무 싸면 한번 물어봐야 합니다.
"이 건물, 돈 제대로 모아놓고 있는 건가?"
텍사스에서는 이 부분을 더 꼼꼼하게 볼 필요가 있습니다.
플로리다는 서프사이드 콘도 붕괴 이후 리저브와 건물 점검 규정이 크게 강화됐습니다.
텍사스는 HOA 리저브를 모든 콘도에 똑같은 최소 비율로 쌓아두라고 강제하는 구조가 아닙니다.
그러니 결국 내가 서류를 봐야 합니다.
콘도를 계약할 때 HOA 서류가 나오면 두꺼워서 그냥 넘기는 분들이 있습니다.
그런데 저는 최소한 세 가지는 보라고 이야기하고 싶습니다.
첫째, Reserve Fund에 현재 돈이 얼마나 있는가.
둘째, HOA비를 안 내고 밀린 세대가 늘고 있는가.
셋째, 이미 결정됐거나 논의 중인 Special Assessment가 있는가.
여기에 최근 몇 년 동안 지붕, 배관, 엘리베이터 같은 큰 공사를 했는지도 보면 좋습니다.
대출받을 때도 이게 문제가 될 수 있습니다.
"내 크레딧 800점인데 무슨 문제 있어요?"
내 크레딧이 문제가 아닐 수도 있습니다.
콘도 건물 자체가 문제일 수 있습니다.
HOA 재정상태가 좋지 않거나 연체가 많고 큰 소송이 걸려 있으면 Fannie Mae 등의 기준을 충족하지 못하는 콘도로 판단될 수 있습니다.
그러면 대출 가능한 은행이 줄어들거나 조건이 나빠질 수 있습니다.
집은 마음에 드는데 은행에서 건물 때문에 대출이 어렵다고 하는 상황이 생기는 겁니다.
샌안토니오에서는 임대 규정도 한번 봐야 합니다.
군 관련 직장이나 의료계에 있는 분들은 다른 도시로 이동할 가능성이 있잖아요.
"몇 년 살다가 다른 지역으로 발령 나면 세놓으면 되지."
그렇게 생각하고 샀는데 HOA 규정에 렌트 제한이 있을 수도 있습니다.
최소 임대기간이 정해져 있거나 전체 세대 중 렌트 가능한 비율을 제한하는 곳도 있을 수 있습니다.
그러면 계획이 꼬입니다.
결국 콘도 살 때 월 HOA가 300달러냐 400달러냐만 가지고 판단하면 안 됩니다.
저라면 오히려 그 돈 뒤를 보겠습니다.
HOA 통장에 돈은 충분히 있는지.
앞으로 큰 공사가 예정되어 있는지.
돈 안 내는 집주인은 얼마나 되는지.
특별부과금 이야기가 나오고 있는지.
그리고 내가 나중에 렌트를 줄 수 있는지.
콘도 가격은 Zillow에도 나오고 HOA 금액도 매물 정보에 나옵니다.
그런데 정말 무서운 숫자는 거기에 안 나오는 경우가 있습니다.
계약하고 나서 갑자기 날아오는 몇천 달러짜리 Special Assessment.
그래서 콘도는 집 안만 보고 사는 게 아니라 HOA 장부까지 보고 사야 합니다.
 YellowSnowman
 VelvetSky82



 Wardo |

 Premium Gas 캠프 |

 CA Real Estate |

 cheesepup |

 breezem |
 TEXAS 낚시보트 |
 도움되는 생활이야기 |
 solvix18 |
 텍사스 이주 이야기 |
 Granola |
 joyfull yang |
 올리비아 블로그예요 |
 미국살면서 수필써보기 |
 피아노 선생님 블로그 |
 bearcup |
 explorer |
 dictionary |
 Mr Bull Jung |
 Radiant |
 Georgia 88 |
 그레이트 TOWN NEWS |
 오픈 플렉스 마인드 |
 Hartford Blog |
 Unified |
 Generation X |
 ringwinds |
 미국 음식정보 & 칼로리 |
 하와이 마우이 카훌루이 |
 calvorn |