
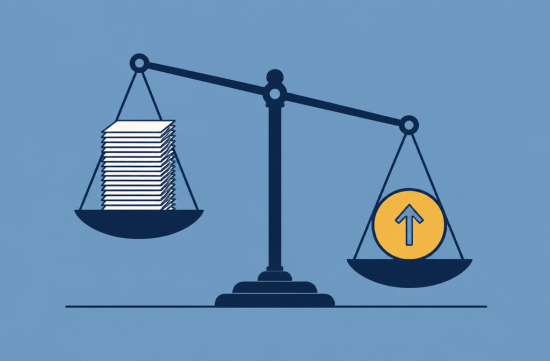
얼마 전 아는 언니가 커피를 사 주면서 한숨을 쉬었어요. 세금보고서, 은행 명세서, 사업계획서까지 몇 주를 들여 서류를 완벽하게 챙겼는데 SBA 대출이 거절됐다는 거예요.
서류에 빠진 게 있었냐고 물었더니 아니래요. 은행 담당자 말은 짧았다고 해요. 숫자가 안 맞는다고요.
그 말이 계속 마음에 걸려서 며칠 동안 자료를 찾아봤어요. 결론부터 말하면, 거절의 진짜 이유는 서류 양보다 숫자와 구조 쪽에 있는 경우가 훨씬 많았어요.
가장 먼저 걸리는 건 현금흐름이에요. 은행은 부채상환비율, 흔히 DSCR이라고 부르는 걸 봅니다.
쉽게 말해 1년 동안 갚아야 할 원금과 이자보다 사업에서 남는 돈이 얼마나 더 많은지를 보는 거예요. 업계 자료들을 보면 대부분 대출기관이 1.15배에서 1.25배 정도를 기준으로 잡는다고 해요.
갚을 돈이 100달러면 남는 돈이 115달러에서 125달러는 돼야 한다는 뜻이죠. 신용점수가 좋아도 이 비율이 모자라면 거절되는 경우가 제일 흔하대요.
언니 가게도 매출은 괜찮았는데 세금 줄이려고 경비를 넉넉하게 잡아 두다 보니 서류상 순이익이 작게 찍혔더라고요. 절세와 대출 심사가 서로 반대 방향으로 움직이는 셈이에요.
두 번째는 신용점수예요. 사실 SBA가 공식적으로 정한 최저 개인 신용점수는 없어요.
다만 실제로는 대출기관마다 자체 기준이 있고, 680점 전후를 기대하는 곳이 많다고 알려져 있어요. 결국 같은 SBA 대출이라도 어느 은행에 가느냐에 따라 문턱이 달라진다는 얘기예요.
올해 바뀐 것도 하나 있어요. 35만 달러 이하 소액 7(a) 대출에 쓰이던 FICO SBSS 점수 기준, 최소 155점이 2026년 3월 1일부로 폐지됐어요.
그럼 쉬워진 걸까요? 꼭 그렇진 않아요. SBA가 기준을 없앤 대신 은행이 각자 심사하게 된 거라, 익숙한 그 점수를 계속 보는 곳도 있을 거라는 전망이 많아요.
세 번째는 내 돈이 얼마나 들어가느냐예요. 2025년 6월 1일부터 시행된 SOP 50 10 8에서 창업 기업과 사업체 인수 건은 전체 프로젝트 비용의 최소 10%를 자기자본으로 넣도록 다시 바뀌었어요.
여기서 창업 기업은 실제 매출을 내며 운영한 지 1년 이하인 사업을 말해요. 그리고 10%는 대출 금액이 아니라 인수 가격에 수수료, 운영자금, 클로징 비용까지 합친 전체 비용 기준이에요.
파는 사람이 빌려주는 셀러 노트로 이 돈을 채우는 방법도 있긴 해요. 하지만 대출 기간 내내 원금도 이자도 안 받는 완전 대기 조건이어야 하고, 필요한 자기자본의 절반까지만 인정돼요.
그리고 우리 한인 커뮤니티에 제일 크게 와닿을 부분이 네 번째예요. 바로 소유자의 시민권 요건이에요.
SBA 정책 공지에 따라 2026년 3월 1일부터 7(a)와 504 대출을 받으려면 직간접 소유자 100%가 미국 시민권자나 미국 국민이어야 하고, 주 거주지도 미국이어야 해요.
영주권자는 지분을 1%만 갖고 있어도 그 사업체 전체가 대상에서 빠진대요. 지주회사나 트러스트를 거쳐 간접적으로 가진 경우도 똑같이 적용돼요.
이건 서류를 아무리 잘 준비해도 해결되지 않는 문제예요. 부부가 공동 소유인데 한 사람이 영주권자라면 신청 전에 지분 구조부터 확인해야 해요.
솔직히 저는 이 부분이 좀 아쉬워요. 세금 꼬박꼬박 내면서 동네에서 가게를 지켜 온 영주권자 사장님들이 적지 않은데, 제도의 취지를 떠나 현장에서는 꽤 큰 벽으로 느껴질 것 같거든요.
물론 정부 보증이 들어가는 대출인 만큼 자격을 엄격하게 보겠다는 입장도 이해는 가요. 다만 바뀐 내용을 몰라서 시간과 수수료를 날리는 분은 없었으면 해요.
하나 더, 새 운영지침인 SOP 50 10 8.1이 8월 14일에 발표돼서 10월 1일부터 SBA 대출 번호를 받는 건에 적용되고 있어요. 위의 시민권 요건과 SBSS 폐지 같은 공지들도 이 지침에 한데 정리됐어요.
특히 사업체 인수 대출은 요건이 더 촘촘해졌다는 정리가 많으니, 가게를 사려는 분이라면 최신 기준으로 다시 계산해 보시는 게 좋아요.
그럼 뭘 먼저 해야 할까요. 저라면 서류를 모으기 전에 세 가지를 먼저 확인하겠어요.
첫째, 모든 소유자의 신분과 지분율이요. 둘째, 최근 세금보고서 기준으로 직접 계산한 부채상환비율이요. 셋째, 빌린 돈이 아닌 내 현금이 얼마나 있는지요.
이미 거절됐다면 은행에 이유를 구체적으로 물어보세요. 현금흐름 때문인지, 신용 때문인지, 자격 때문인지에 따라 다음 방법이 완전히 달라지니까요.
미주리에는 무료로 상담해 주는 중소기업개발센터 SBDC와 SCORE 멘토 프로그램이 있어요. 은행에 가기 전에 숫자를 한 번 같이 봐 달라고 하면 헛걸음을 줄일 수 있어요.
언니는 요즘 올해 장부부터 다시 정리하고 있어요. 서류보다 숫자가 먼저라는 걸 배웠다면서 웃더라고요. 준비하는 모든 사장님들, 이번엔 꼭 좋은 소식 듣길 바랄게요.
 SilverStar

 투자초보기업정보백과 |
 언제나 대박을 꿈꾸는 |
 happy 9 |
 coloradoman |
 Pintos |
 Savion |
 미국대학 진학 정보 |

 날아가는 별똥별처럼 |
 mortrix |
 Lim Ario |
 미국 음식정보 & 칼로리 |
 하와이 마우이 카훌루이 |
 calvorn |
 fernando park |
 newyorker 101 |
 coffeee |
 Texan Blog |
 Christopher |
 sylven |
 Sammy Beach |
 Bliss O |
 blue ocean |
 그린라이트 |
 와탕카 카라멘티박사 |
 Castle |
 elton52 |
 carefree |
 vrixen73 |
 AZ Road Master |
 Victory 1988 |