
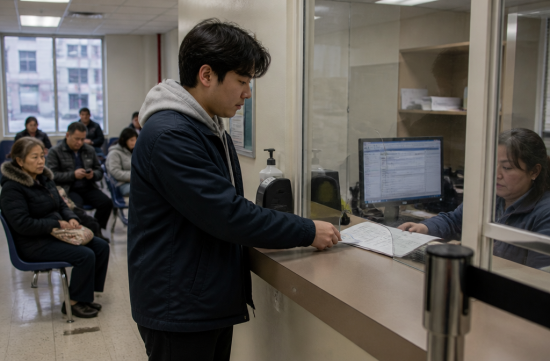
요즘 주변에서 제일 많이 듣는 질문이 하나 있어요. "보험이 없는데 병원은 어떻게 가요?" 특히 올여름 이후로 이 질문이 확 늘었습니다.
이유가 있어요. 2026년 7월 1일부터 뉴욕주 에센셜 플랜(Essential Plan)에서 연방 빈곤선 200~250% 소득 구간이 빠졌거든요. 2025년 7월에 통과된 연방법 H.R. 1의 영향입니다.
이 법 때문에 합법 체류 이민자 상당수가 보험료 세액공제 대상에서 빠졌고, DACA 신분자도 커버리지가 끝나거나 바뀌게 됐어요. 현지 보도로는 7월 1일에 에센셜 플랜을 잃은 뉴욕 주민이 45만 명 정도라고 합니다.
솔직히 이 숫자 보고 좀 멍했어요. 이런 상황에서 다시 주목받는 게 바로 NYC 케어(NYC Care)입니다.
먼저 오해부터 풀고 갈게요. NYC 케어는 보험이 아니에요. 뉴욕시 공공병원 시스템인 NYC Health + Hospitals가 운영하는 "헬스케어 접근 프로그램"입니다.
쉽게 말하면 보험 카드 대신 멤버십 카드를 받고, 시 공공병원과 클리닉에서 저렴하게 또는 무료로 진료를 받는 구조예요. 월 보험료나 가입비 같은 건 없습니다.
그럼 누가 가입할 수 있을까요? 조건은 생각보다 단순해요. 뉴욕시 다섯 개 보로 안에 살아야 합니다.
그리고 뉴욕주에서 가입 가능한 건강보험 자격이 없거나, 정부 기준으로 보험을 감당할 형편이 안 되는 사람이어야 해요. 핵심은 이 두 가지입니다.
제일 중요한 포인트는 체류 신분을 묻지 않는다는 거예요. 소셜시큐리티 번호도, 영주권도, 이민 서류도 필요 없습니다.
공식 FAQ에는 이민 신분 정보를 기록하지 않는다고 분명히 적혀 있어요. 요즘 분위기에서 이 한 줄이 주는 안심감은 꽤 크다고 봅니다.
예전에는 뉴욕시에 6개월 이상 살아야 한다는 조건이 있었어요. 그런데 2022년 4월 20일부로 이 거주 기간 요건이 없어졌습니다.
그래서 지금은 막 이사 온 사람도 다섯 개 보로 안의 주소만 증명하면 자격 확인을 받을 수 있어요. 새로 온 이민자한테는 진짜 big deal이죠.
비용은 가구 수와 소득에 따라 정해지는 슬라이딩 스케일 방식이에요. 시작은 0달러부터고, 본인 요금은 멤버십 카드에 적혀서 나옵니다.
그러니까 병원 가기 전에 "이거 얼마 나오지?" 하고 불안해할 필요가 줄어들어요. 카드만 보면 내 요금 구간이 보이니까요.
받을 수 있는 서비스도 생각보다 넓습니다. 1차 진료, 예방 진료, 필요할 때 전문의 진료까지 연결돼요. 정신건강 서비스와 저렴한 약값도 포함됩니다.
신규 회원에게는 2주 안에 1차 진료 예약을 잡아준다고 약속하고 있어요. 24시간 고객센터도 따로 있습니다.
최근에는 휠체어나 보행 보조기 같은 의료기기(DME)도 저렴하거나 무료로 지원하기 시작했어요. 이건 저도 이번에 찾아보다가 처음 알았네요.
규모도 작지 않아요. 2019년 8월 브롱스에서 시작해서 2020년 1월 브루클린과 스태튼아일랜드, 같은 해 9월 맨해튼과 퀸즈까지 넓어졌습니다.
2024년 2월에 회원 12만 5천 명을 넘겼고, 올해 7월 보도 기준으로 활성 회원이 13만 명 이상, 1차 진료 예약은 100만 건을 넘었다고 해요.
다만 꼭 알아둘 한계도 있어요. NYC 케어는 NYC Health + Hospitals 시스템 안에서만 쓸 수 있습니다. 11개 병원과 커뮤니티 헬스센터 네트워크가 그 범위예요.
동네 개인 클리닉이나 다른 사립 병원에서는 이 카드가 통하지 않아요. 보험처럼 아무 데서나 쓰는 개념이 아니라는 점은 확실히 알고 가야 합니다.
가입은 전화 한 통으로 시작해요. 646-NYC-CARE, 그러니까 646-692-2273으로 전화하면 됩니다. 여러 언어로 상담해 주고, 올해 홍보 캠페인에도 한국어가 들어가 있었어요.
전화하기 전에 주소 증명 서류랑 소득을 보여줄 수 있는 자료를 챙겨두면 좋아요. 1년마다 재심사가 있어서, 처음 낸 서류는 버리지 말고 보관해 두세요.
카드 만료 30일 전부터 갱신할 수 있으니 캘린더에 알림 하나 걸어두는 걸 추천해요. 이거 놓치면 괜히 번거로워집니다.
한 가지 더요. 에센셜 플랜에서 빠진 분이라고 무조건 NYC 케어로 가는 건 아니에요. 소득에 따라 NY State of Health 마켓플레이스 플랜이나 직장 보험이 더 맞을 수도 있습니다.
그래서 제 생각엔 순서가 중요해요. 먼저 보험 자격부터 확인하고, 그게 막히면 NYC 케어를 알아보는 거죠. 어떤 진료나 약이 나한테 맞는지는 결국 의사, 약사와 상의해서 정해야 하고요.
개인적으로는 이런 제도가 있다는 게 참 다행이라고 느껴요. 아프면 병원 가는 게 당연한 건데, 신분이나 통장 잔고 때문에 참는 사람이 생각보다 많거든요.
혹시 주변에 보험 없이 버티는 가족이나 친구가 있다면 이 번호 하나만 꼭 전해 주세요. 알고 있는 것과 모르는 것의 차이가 생각보다 큽니다.
 피자헛둘셋넷


 LIZ 법률정보 블로그 |

 카리나별이나 블로그 |
 Jimbeam 88 |
 타코벨사탕 노트 블로그 |
 Splendid Mission |
 newyorker 101 |

 뉴욕과 인근지역의 백과사전 |
 International Court |
 PPAP 파인애플펜 |
 미국 동부에서 삽니다 |
 joyfull yang |
 올리비아 블로그예요 |
 미국살면서 수필써보기 |
 피아노 선생님 블로그 |
 bearcup |
 explorer |
 dictionary |
 Mr Bull Jung |
 Radiant |
 Georgia 88 |
 그레이트 TOWN NEWS |
 오픈 플렉스 마인드 |
 Hartford Blog |
 Unified |
 Generation X |
 ringwinds |
 미국 음식정보 & 칼로리 |
 하와이 마우이 카훌루이 |
 calvorn |
 fernando park |