

집값을 확 내려버리지는 않는다. 대신 요즘 집 산다고 하면 이 회사가 이것저것 인센티브를 엄청나게 준다.
클로징 비용을 지원해주고, 모기지 이자를 낮춰주고, 이런저런 혜택을 붙인다.
광고만 보면 "이렇게 좋은 조건으로 집을 살 수 있다고?" 싶은 수준이다.
그런데 Lennar가 모기지 금리를 낮춰준다고 미국의 모기지 금리 자체가 내려가는 건 아니다.
시장금리가 7%인데 Lennar 집을 사면 5%대나 그보다 낮은 금리를 준다면 그 차이를 누군가는 부담해야 한다.
결국 건설사가 자기 이익의 일부를 포기하면서 구매자의 이자를 대신 내주는 셈이다.
왜 이렇게까지 할까? 집을 계속 팔아야 하기 때문이다.
Lennar 같은 회사는 집 한두 채 가지고 있는 개인 집주인이 아니다.
계속 땅을 개발하고 집을 지어야 하는 회사다. 이미 지어놓은 집이 안 팔리면 다음 집을 지을 돈도 묶인다.
그러니 40만 달러짜리 집을 35만 달러로 확 내려서 시장가격 자체를 망가뜨리는 것 보다 몇만 달러 상당의 인센티브를 주는 방법을 택하는 것이다.
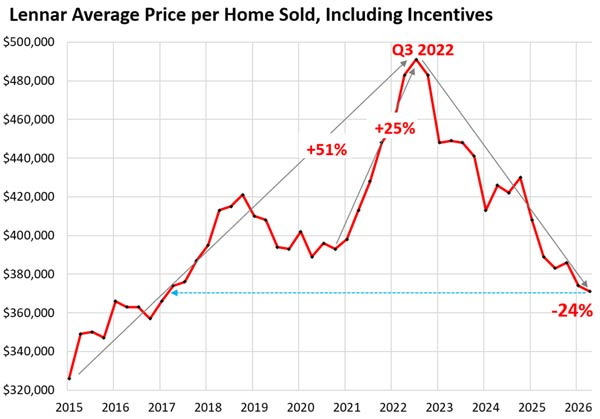
그래프를 보면 Lennar가 판매한 집의 평균가격은 2022년 한때 49만 달러 가까이 올라갔다.
그런데 지금은 37만 달러 정도까지 내려왔다. 물론 이것만 보고 같은 집 가격이 49만 달러에서 37만 달러로 떨어졌다고 보면 안 된다.
작은 집을 많이 팔아도 평균가격은 내려가기 때문이다. 그래도 방향은 확실히 달라졌다.
2020~2022년에는 집을 지어놓으면 사람들이 줄을 서서 샀다.
지금은 건설사가 어떻게든 월 페이먼트를 낮춰줘야 구매자가 움직이는 시장이 됐다.
여기서 진짜 무서운 숫자가 만약 넘어간다면 마의 숫자가 된다는 연 8% 모기지다.
40만 달러를 30년 모기지로 빌렸다고 해보자.
6% 이자라면 원금과 이자로 대략 월 2,400달러다.
7%가 되면 약 2,660달러, 8%가 되면 약 2,935달러다.
6%에서 8%로 올라갔을 뿐인데 매달 500달러 이상 차이가 난다.
여기에 휴스턴의 만만치 않은 재산세와 집보험, HOA까지 붙여보면 이야기가 완전히 달라진다.
집값은 그대로인데 사람들이 그 집을 살 수가 없게 되는 것이다.
그러면 시장은 어떻게 될까? 처음에는 집값이 바로 떨어지지 않는다. 거래부터 줄어든다.
그다음 집이 안 팔리면서 매물이 쌓인다. 건설사는 인센티브를 더 준다. 개인 집주인도 처음에는 버틴다.
그러다가 몇 달째 집이 안 팔리면 결국 가격을 내리는 사람들이 나오기 시작한다.
특히 휴스턴 외곽 신축지역은 이 문제가 더 재미있다.
내가 3년 전에 40만 달러에 산 집을 40만 달러에 팔려고 내놓았다고 치자.
그런데 바로 옆 Lennar 분양사무실에서 새집을 40만 달러에 팔면서 모기지 금리를 낮춰주고 클로징 비용까지 지원한다.
중고인 내 집을 누가 사겠는가. 결국 나도 가격을 내려야 한다.
그래서 Lennar의 인센티브는 단순히 Lennar만의 문제가 아니다. 주변 주택 가격에도 압력을 줄 수 있다.
그렇다고 지금 상황을 바로 2008년이라고 부르기는 어렵다.
2008년에는 돈을 갚기 어려운 사람들에게까지 무리하게 대출해준 문제가 컸고, 집값이 떨어지자 연체와 압류가 폭발하면서 집이 시장에 쏟아졌다.
수많은 미국 금융회사까지 같이 흔들렸다. 지금은 적어도 똑같은 구조는 아니다.
하지만 모기지 8%가 잠깐 찍고 내려오는 것이 아니라 1년, 2년씩 계속된다면 얘기가 달라질 수 있다.
사람들의 월급은 갑자기 20%씩 오르지 않는다. 결국 집을 살 수 있는 가격 자체가 낮아져야 한다.
그래서 나는 요즘 휴스턴 집값만 보는 것보다 Lennar 같은 건설사가 얼마나 많은 인센티브를 주는지를 더 유심히 보게 된다.
 라면은국룰
 SunnyTrail98
 오리온오리건


 CA Real Estate |
 cheesepup |
 breezem |
 yentra |
 virex |

 4 Runner x100 |
 텍사스 이주 이야기 |
 택사스 부동산 블로그 |
 action blog 101 |
 Rockets |
 Lando Mao |
 워싱턴 덴젤 DJ |
 LIZ 법률정보 블로그 |
 vegas mom |
 Sandiego 아줌마 |
 Premium Gas 캠프 |
 Things to know |
 TEXAS 낚시보트 |
 AUTO 오케이 OK |
 aaoaa |
 Florida King |
 뉴욕과 인근지역의 백과사전 |
 유학생활 노우하우 팁 |
 콘푸라이트 선생님입니다 |
 Silent Sea |
 Montgomery Mom |
 Franco Family |
 coloradoman |
 lumora |
 Valley Bang |