
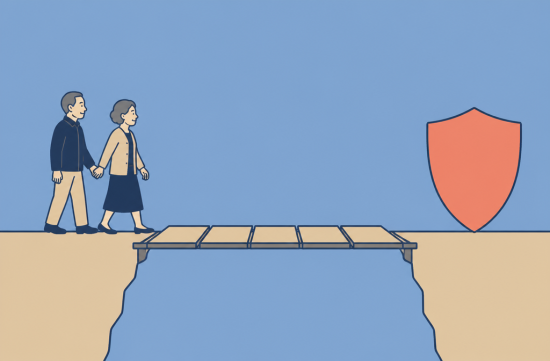
요즘 주변에서 제일 많이 듣는 고민이 있어요. 부모님 초청 이민 서류가 드디어 통과돼서 그린카드 받고 오셨는데, 막상 오시니까 병원비가 제일 무섭다는 거예요.
저도 처음엔 65세 넘으셨으면 당연히 메디케어 되는 거 아닌가 했거든요. 근데 전혀 아니더라고요.
메디케어에는 이민자에게 적용되는 거주 요건이 따로 있어요. 영주권자로 미국에 5년 연속 거주해야 신청 자격이 생깁니다.
여기서 포인트는 영주권자로서의 5년이라는 거예요. 방문 비자나 학생 비자로 머물던 기간은 이 5년에 들어가지 않아요.
그리고 5년을 채워도 끝이 아니에요. 미국에서 일하면서 세금을 낸 기록, 그러니까 work credit이 부족하면 Part A를 무료로 못 받거든요.
2026년 기준으로 크레딧이 30분기 미만이면 Part A 보험료가 한 달에 565달러예요. 작년보다 47달러가 올랐어요.
Part B 표준 보험료는 2026년에 월 202.90달러고요. 둘을 합치면 한 분당 매달 700달러가 훌쩍 넘는 거죠. 솔직히 이 숫자 보고 좀 멍해졌어요.
그럼 5년이 되기 전까지는 어떻게 하냐. 바로 이 기간이 보험 공백이 생기는 구간이에요. 이 사이에 응급실 한 번만 가도 청구서가 무섭게 날아오니까 미리 대비해야 해요.
캘리포니아에 사신다면 첫 번째로 볼 곳은 Medi-Cal이에요. 캘리포니아는 영주권 5년 미만이어도 다른 조건만 맞으면 full-scope Medi-Cal을 받을 수 있게 해두었어요.
이건 주 정부 예산으로 채워주는 부분이라 정말 고마운 제도예요. 저는 이런 게 공공이 해야 하는 역할이라고 생각하고요.
다만 올해부터 조건이 좀 빡빡해졌어요. 2026년 1월부터 노인과 장애인 대상 Medi-Cal에 자산 한도가 다시 생겼거든요.
한도는 본인 기준 13만 달러이고, 가구원이 한 명 늘 때마다 6만 5천 달러가 추가돼요. 살고 있는 집 한 채는 보통 자산 계산에서 빠져요.
한국에서 집 팔고 오신 부모님이라면 예금이 이 선을 넘는 경우가 꽤 있을 거예요. 그러면 Medi-Cal은 어렵다고 봐야 해요. 신청 전에 통장 잔고부터 한번 정리해보시는 게 좋아요.
치과도 체크하세요. 2026년 7월부터 영주권 5년 미만인 성인 등 일부 그룹은 Medi-Cal 치과 혜택이 빠졌어요.
두 번째 길은 Covered California, 그러니까 오바마케어 마켓플레이스예요. 메디케어 자격이 아직 없는 분들은 나이가 65세를 넘었어도 여기서 플랜을 살 수 있어요. 나이 때문에 가입을 거절당하는 일도 없고요.
소득에 따라 premium tax credit도 받을 수 있고요. 부모님이 한국 연금 외에 미국 소득이 거의 없으시면 그 소득을 어떻게 신고하느냐에 따라 결과가 크게 달라져요.
2027년부터 연방법이 바뀌어서 일부 합법 체류자는 마켓플레이스 보조금을 못 받게 돼요. 그래도 영주권자는 계속 보조금 대상에 남는 걸로 정리돼 있어요.
같은 법으로 메디케어 자격도 영주권자 같은 특정 신분으로 좁혀지는데요. 초청 이민으로 그린카드를 받으신 부모님은 여기에 해당하니까 너무 겁먹지 않으셔도 돼요.
하나 더 알아둘 게 있어요. 초청하면서 자녀가 서명한 재정보증서, I-864 말이에요.
Medi-Cal 같은 혜택을 받으면 경우에 따라 보증인에게 비용을 돌려달라는 요청이 올 수 있다는 안내가 있어요. 실제로 어떻게 적용되는지는 케이스마다 달라서, 신청 전에 이민 변호사나 카운티 사무실에 꼭 물어보세요.
5년이 다 되어갈 때도 놓치면 안 돼요. 거주 요건을 채우는 시점부터 메디케어 신청 기간이 시작된다고 보면 돼요.
이때 Part B를 늦게 신청하면 평생 따라다니는 late penalty가 붙을 수 있어요. 5년 되기 전에는 자격 자체가 없으니 페널티도 없지만, 자격이 생긴 뒤부터는 얘기가 달라져요.
그래서 저라면 부모님 그린카드 받은 날짜를 달력에 크게 적어두겠어요. 5년 되기 몇 달 전에 Social Security 사무실 예약부터 잡을 거고요.
정리해볼게요. 처음 5년은 Medi-Cal이나 Covered California로 버티기.
자산이 많으면 마켓플레이스 쪽으로. 5년 차가 다가오면 메디케어 신청 준비.
work credit이 부족하면 Part A를 돈 내고 살지, Part B만 먼저 들지도 따져봐야 해요.
이 모든 건 부모님 소득, 자산, 체류 기록에 따라 답이 달라져요. 개인 상황에 따라 다르니 꼭 전문가와 확인하시는 게 제일 안전해요.
저는 부모님 모시고 오는 결정 자체가 정말 큰 사랑이라고 생각해요. 그 마음이 병원비 걱정으로 무너지지 않게, 오시기 전부터 같이 계획 세워두시길 진심으로 바랄게요.
 Stone94



 You Only Live Once |
 택사스 부동산 블로그 |
 zentar |
 seouljung |
 AliAluAlo Blog |
 OC부동산 비즈니스 정보 |
 UNI Lover |
 Runner Kim |
 미국 음식정보 & 칼로리 |
 ringwinds |
 하와이 마우이 카훌루이 |
 calvorn |
 fernando park |
 newyorker 101 |
 coffeee |
 Texan Blog |
 Christopher |
 sylven |
 Sammy Beach |
 Bliss O |
 blue ocean |
 그린라이트 |
 와탕카 카라멘티박사 |
 Castle |
 elton52 |
 carefree |
 vrixen73 |
 AZ Road Master |