
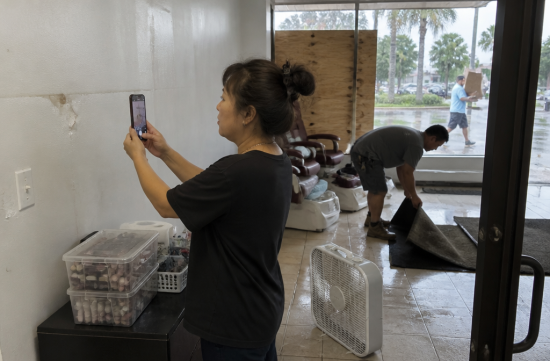
지난주 단골 네일샵 사장님이 커피를 건네시면서 한숨을 쉬셨어요. 2022년 이언 때 두 달 넘게 문을 닫았는데, 보험이 매출 손실은 거의 안 쳐줬다는 거예요. 가게 보험 들어놨으니 당연히 나오는 줄 아셨대요.
그 얘기를 듣고 집에 와서 하나하나 찾아봤어요. 결론부터 말하면, 사업중단보험은 받을 수 있는 경우와 못 받는 경우가 생각보다 확실하게 갈립니다.
사업중단보험은 보통 따로 파는 상품이 아니에요. 상업용 재산보험이나 BOP라고 부르는 사업자 패키지 보험 안에 Business Income 항목으로 붙어 있는 경우가 많습니다.
그래서 핵심 조건이 하나 있어요. 내 가게 건물이나 설비가 보험이 보장하는 원인으로 직접적인 물리적 피해를 입어야 한다는 거죠.
허리케인 바람에 지붕이 날아가 문을 닫았다면 이 조건에 들어갈 가능성이 높아요. 다만 플로리다는 허리케인 공제액이 따로 붙는 정책이 많으니 그 금액부터 확인해야 합니다.
문제는 물이에요. 표준 상업용 재산보험은 대부분 홍수를 보장에서 빼고 있거든요.
스톰서지로 바닷물이 가게에 들어왔다면 그건 홍수로 분류될 수 있어요. 이언 때 이 동네 피해가 바로 그 경우였죠.
그럼 연방 홍수보험인 NFIP가 있으면 되지 않냐고요? 상업용 NFIP는 건물과 내용물을 각각 50만 달러까지 보장하지만, 영업 손실이나 추가 비용은 보장하지 않아요.
이 부분에서 저도 솔직히 좀 허탈했어요. 홍수보험을 성실하게 들어놔도 문 닫은 기간의 매출은 따로 막아야 한다는 얘기니까요.
일부 민간 홍수보험이나 홍수 특약은 영업 손실까지 넣어주기도 해요. 갱신할 때 에이전트에게 이 항목이 있는지 콕 집어서 물어보세요.
대기기간도 꼭 알아둬야 합니다. 업계 표준 양식인 ISO 사업소득 양식은 피해 발생 후 72시간이 지나야 보상이 시작되게 돼 있어요.
사흘 정도 문 닫았다 다시 연 가게라면 사실상 받을 게 없을 수 있다는 뜻이죠. 이 대기기간은 특약으로 줄이거나 없앨 수 있으니 보험료 차이를 비교해볼 만해요.
그다음이 행정명령 보장, Civil Authority예요. 내 가게는 멀쩡한데 주변 피해 때문에 정부가 출입을 막아서 영업을 못 한 경우를 위한 항목입니다.
2012년판 ISO 양식 기준으로는 명령이 내려진 지 72시간 뒤부터, 최대 4주 연속까지 영업 손실을 보상해요. 추가 비용은 대기기간 없이 바로 적용되고요.
그런데 조건이 까다로워요. 근처 다른 건물에 실제 피해가 있어야 하고, 내 가게가 그 피해 지점에서 일정 거리 안에 있어야 합니다. 1마일로 정해둔 정책이 흔하다고 해요.
그러니까 폭풍이 오기 전에 내려진 대피명령만으로 문을 닫은 경우는 인정이 안 될 수 있어요. 피해가 아직 생기지 않은 시점이니까요.
정전도 헷갈리는 부분이에요. 가게는 멀쩡한데 전력망이 끊겨서 장사를 못 했다면, 정책에 외부 유틸리티 관련 특약이 있는지에 따라 결과가 달라집니다.
다시 문을 연 뒤에도 손님이 바로 돌아오진 않잖아요. 그래서 연장 사업소득 항목이 있는데, 표준 양식은 영업 재개 후 60일까지를 기본으로 잡아요.
청구 기한도 바뀌었어요. 2022년 12월 플로리다 SB 2-A 이후 새 청구나 재청구는 손해일로부터 1년, 추가 청구는 18개월 안에 해야 합니다.
허리케인의 경우 손해일은 상륙한 날로 봐요. 예전엔 3년이었던 기억 때문에 느긋하게 계시는 분들이 있는데 지금은 훨씬 짧아졌어요.
보험으로 부족하면 SBA 재해 경제피해 대출, EIDL을 볼 수 있어요. 재해 선포 지역 사업체가 대상이고 한도는 200만 달러입니다.
2026년 선포 기준 일반 사업체 금리는 4%, 상환기간은 최장 30년이에요. 첫 지급 후 12개월 동안은 이자도 붙지 않고 상환도 없어요.
다만 대출액은 보험에서 받은 사업중단 보상금만큼 줄어들어요. 둘을 다 받는 게 아니라 보험으로 못 채운 부분을 대출로 메우는 구조예요.
신청 마감은 재해 선포마다 달라서, 폭풍이 지나가면 sba.gov/disaster에서 우리 카운티가 포함됐는지부터 확인하는 게 순서예요.
제가 사장님께 드린 조언은 단순했어요. 지금 증권을 꺼내서 대기기간, 행정명령 조항, 홍수 제외 문구, 유틸리티 특약 이 네 가지만 형광펜으로 표시해보시라고요.
그리고 평소 월별 매출 기록과 급여 장부를 클라우드에 따로 보관해두세요. 보상금은 결국 평소 매출을 근거로 계산되니까요.
개인적으로는 이런 핵심 조건이 계약서 깊숙이 묻혀 있는 게 늘 아쉬워요. 소상공인이 수십 쪽 약관을 다 읽을 거라고 기대하는 건 좀 무리잖아요.
나라면 다음 갱신 때 보험료가 조금 오르더라도 대기기간 단축 특약과 홍수 영업손실 보장부터 챙기겠어요. 다음 폭풍이 언제 올지는 아무도 모르니까요.
 OceanSideSoul
 결국이긴다

 CA Real Estate |
 limestone |
 loran |
 DeArizona Blog |
 Swift Falcon |
 Way to easy |

 seouljung |
 Florida 가리오 |
 ssome |
 skykong |
 빛나는 우리들만의 세상 |
 gardener 007 |
 golfmaster |
 나나나 나나나 나나나 |
 Who's watching? |
 EndonE |
 RockStar |
 Casa Mia |
 You Only Live Once |
 열심히 달리는 CPA |
 Joyce 77 |
 Runner Kim |
 마이타운 마이웨이 블로그 |
 mymiami 스토리 |
 Entip |
 Tony Park |
 장클로드분당 블로그 |
 달려라 DJ DC |