

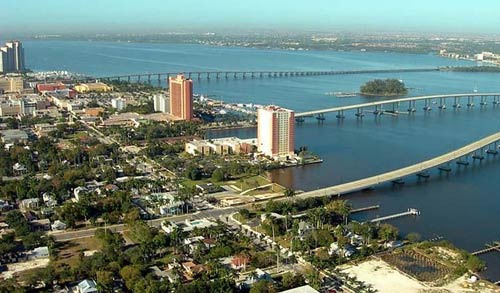
포트마이어스에서 집을 보러 다니는 한인 가족들에게 자주 듣는 질문이 있습니다.
"여기서 집 한 채 사려면 도대체 연봉이 얼마나 되어야 하나요?"
집값만 보고 계산하면 생각보다 간단해 보이지만 실제로는 그렇지 않습니다.
모기지뿐 아니라 재산세와 주택보험료까지 매달 나가기 때문입니다. 특히 플로리다는 보험료를 반드시 따져봐야 합니다.
포트마이어스에서 35만 달러짜리 집을 산다고 가정해 보겠습니다. 20%인 7만 달러를 다운페이먼트로 내면 은행에서 빌리는 돈은 28만 달러입니다.
이 돈을 30년 고정 모기지, 금리 6.75% 정도로 빌린다고 계산하면 원금과 이자로 한 달에 약 1,816달러를 내게 됩니다.
그런데 여기서 끝이 아닙니다.
재산세를 연간 집값의 1.5% 정도라고 단순하게 잡으면 한 달 약 438달러가 추가됩니다. 주택보험료를 연 1,800달러로 잡으면 한 달 150달러가 더 들어갑니다.
그러면 매달 집에 들어가는 돈은 약 2,400달러가 됩니다.
쉽게 말해서 35만 달러짜리 집을 20% 다운하고 샀는데도 매달 2,400달러 정도가 필요하다는 이야기입니다.
여기에 HOA가 있는 집이라면 관리비가 추가되고 전기, 수도, 인터넷과 집 수리비도 따로 생각해야 합니다.
그렇다면 연봉은 얼마나 되어야 할까요?
은행에서는 보통 소득 가운데 주택비가 차지하는 비율을 봅니다.
주택비를 월소득의 28% 정도로 잡아서 단순 계산하면 월소득 약 8,600달러, 연봉으로는 약 10만3천 달러가 필요합니다.
물론 이것이 "연봉 10만3천 달러가 안 되면 절대로 집을 못 산다"는 뜻은 아닙니다. 실제 대출심사에서는 신용점수, 자동차 할부, 학자금 대출, 신용카드 빚, 다운페이먼트 규모 등을 함께 봅니다. 부부가 같이 소득을 올리고 다른 빚이 거의 없다면 상황도 달라집니다.
포트마이어스의 장점은 남서부 플로리다에서도 네이플스보다는 상대적으로 집값 부담이 낮다는 것입니다. 반면 플로리다에서 집을 살 때 정말 조심해야 하는 것이 보험입니다.
같은 35만 달러짜리 집이라도 지붕이 오래됐거나 홍수 위험이 높은 지역이면 보험료 차이가 크게 날 수 있습니다. 홍수보험이 별도로 필요한 집도 있습니다. 그래서 인터넷에 나온 평균 보험료만 믿고 집을 계약하면 나중에 계산이 완전히 달라질 수 있습니다.
제가 포트마이어스에서 집을 알아보는 분들에게 권하고 싶은 방법도 간단합니다.
마음에 드는 집을 발견하면 집값만 보지 말고 모기지, 재산세, 실제 보험 견적, HOA까지 모두 합쳐서 한 달에 얼마가 나가는지를 먼저 계산하는 겁니다.
35만 달러짜리 집이라면 20% 다운 기준으로 대략 연소득 10만 달러 정도를 하나의 출발점으로 생각하면 이해하기 쉽습니다.
그리고 포트마이어스는 허리케인과 보험 문제 때문에 집마다 조건 차이가 상당합니다. 싸게 나온 집이라고 무조건 좋은 매물은 아닙니다. 집값 1만 달러 깎는 것보다 보험료가 매년 얼마나 나오는지, 지붕은 언제 교체했는지, 침수 이력은 없는지를 확인하는 것이 장기적으로 훨씬 중요할 수 있습니다.
결국 포트마이어스에서 집을 살 때 중요한 것은 "얼마짜리 집을 살 수 있느냐"보다 "이 집을 사고 나서 매달 부담 없이 유지할 수 있느냐"입니다.
 엔젤릭버스탐
 짱구는목말러



 moo moo |

 ultron78 |

 garlic bread |


 urbanmint |
 Way to easy |
 Florida 가리오 |
 seouljung |
 hot chocolate |
 SODA MAKER |
 james kim |
 자동차의 모든이야기 |
 lomira98 |
 calmbridge |
 oneonly |
 Brighto |
 Uracu |
 Total Beauty |
 Crystal 정 |
 Good Hotels |
 raspberry7 |
 Que que |
 Well Done Sir |
 dance dance |
 sweetpepe |
 vegas mom |
 올리비아 블로그예요 |
 cathywhite |