
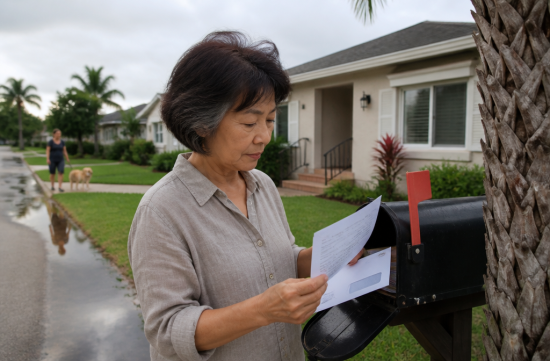
요즘 아침 산책길 공기가 조금 달라졌어요. 습기가 한 겹 걷힌 바람이 불면 동네 분들 표정부터 느슨해지죠. 이제 한숨 돌렸다는 얼굴들이에요.
그런데 며칠 전 이웃 할머니 한 분이 하신 말씀이 마음에 걸렸어요. 시즌도 거의 끝났으니 홍수보험은 이번에 그냥 끊을까 한다고요. 저도 모르게 걸음을 멈췄습니다.
달력부터 짚고 가볼게요. 대서양 허리케인 시즌은 공식적으로 11월 30일까지예요. 10월 중순인 지금은 아직 시즌 한가운데에 서 있는 셈이에요.
이 동네 사람들은 기억하잖아요. 이언이 상륙한 게 2022년 9월 28일이었어요. 가을이라고 안심할 수 없다는 걸 우리는 몸으로 배웠죠.
더 큰 함정은 따로 있어요. FEMA가 운영하는 국가홍수보험(NFIP)은 새로 가입하면 보통 30일을 기다려야 효력이 생겨요. 폭풍 예보를 보고 서둘러 들면 이미 늦을 수 있다는 뜻이에요.
대출 클로징과 함께 가입하는 경우처럼 예외는 있어요. 하지만 혼자 사는 은퇴자 집에서 흔한 상황은 아니죠. 그래서 끊었다가 다시 드는 건 생각보다 위험해요.
그리고 꼭 알아두셔야 할 사실이 하나 있어요. 일반 주택보험은 홍수 피해를 보상하지 않아요. 바람 피해와 물 피해는 완전히 다른 보험이라는 거예요.
NFIP로 받을 수 있는 한도도 정해져 있어요. 주택 건물은 최대 25만 달러, 가재도구는 최대 10만 달러예요. 집값이 그보다 높다면 민간 홍수보험을 함께 알아볼 만해요.
시티즌스(Citizens) 보험에 계신 분들은 더 챙기셔야 해요. 주 의회가 정한 단계적 의무화 일정이 이제 거의 끝나가거든요. 바람 보장이 포함된 대부분의 주거용 정책이 대상이에요.
2024년에는 주택 보장액 60만 달러 이상, 2025년에는 50만 달러 이상부터 적용됐어요. 올해 1월 1일부터는 40만 달러 이상 주택이 홍수보험을 갖춰야 하죠. 그리고 2027년 1월 1일에는 남은 정책 전부가 대상이 돼요.
필요한 보장 금액은 시티즌스 주택 보장액과 같거나 NFIP 최대치인 25만 달러 이상이어야 해요. 콘도 유닛 소유자 정책, 세입자 가재도구 정책, 바람 보장이 없는 정책은 예외예요. 내 정책이 어디에 해당하는지 증권 첫 장부터 확인해 보세요.
워싱턴 소식도 그냥 넘기기 어려워요. NFIP는 2017 회계연도 이후 계속 단기 연장으로만 버텨왔어요. 지난 9월 2일 서명된 임시예산법으로 이번에는 12월 11일까지 연장됐고요.
이게 왜 중요하냐면요. 만약 그날까지 재승인이 안 되면 새 가입은 물론 갱신도 멈춰요. 기존 정책은 만기일까지 유지되지만, 갱신일이 그 무렵인 분은 공백이 생길 수 있어요.
솔직히 이 부분은 좀 답답해요. 수많은 가구의 안전망을 몇 달짜리 연장으로 끌고 가는 게 맞나 싶거든요. 당파를 떠나 장기 재승인이 필요하다고 생각해요.
좋은 소식도 있어요. 포트마이어스 시는 FEMA 지역등급제도(CRS)에서 6등급을 받았어요. 덕분에 작년 10월부터 시 NFIP 가입자는 보험료 20% 할인을 받고 있어요.
이 시는 2020년부터 9등급, 할인율 5%에 머물러 있었대요. 그걸 생각하면 꽤 큰 변화죠. 시 관계자도 역대 최고 등급이라고 했고요.
케이프코럴, 사니벨, 보니타스프링스, 리 카운티 비법인 지역은 5등급으로 25% 할인이에요. 포트마이어스비치는 이언 이후 등급을 잃었다가 5등급을 되찾았어요. 올해 4월 1일 이후 발행되거나 갱신된 정책부터 25% 할인이 적용돼요.
그러니 갱신 고지서를 받으면 할인이 제대로 반영됐는지 한번 보세요. 숫자 한 줄이 생각보다 크게 달라져 있을 수 있어요.
집을 팔거나 세를 놓을 계획이 있다면 하나 더 있어요. 플로리다는 2025년 10월 1일부터 홍수 공개 의무를 넓혔어요. 판매자는 보험 청구 이력뿐 아니라 소유 기간 중 알고 있던 침수 피해도 알려야 해요.
1년 이상 임대를 줄 때도 계약 전에 집주인이 홍수 공개 양식을 줘야 해요. 이걸 빠뜨렸다가 세입자 물건이 크게 젖으면 계약 해지 사유가 될 수 있대요. 보험 기록을 잘 챙겨두는 게 결국 내 재산을 지키는 일이에요.
그럼 지금 뭘 하면 좋을까요. 우선 홍수보험 증권을 꺼내서 갱신일부터 확인하세요. 12월 11일 전후라면 미리 갱신 서류를 처리해 두는 게 마음 편해요.
다음은 보장액이에요. 리모델링을 했거나 공사비가 올랐다면 예전 금액으로는 모자랄 수 있어요. 가재도구 보장을 따로 넣었는지도 같이 보세요.
시티즌스 가입자라면 내 주택 보장액이 내년 1월 의무화 대상인지 확인하세요. 대상인데 홍수보험이 없으면 갱신에 문제가 생길 수 있어요.
마지막으로 집 안 사진을 한 바퀴 찍어두세요. 가전, 가구, 벽 상태까지요. 청구할 때 이만큼 든든한 증거가 없더라고요.
보험 구조나 세금 문제는 개인 상황에 따라 다르니 꼭 보험 에이전트나 전문가와 확인하세요. 특히 고정 수입으로 사시는 분들은 보험료와 보장 사이 균형을 같이 따져보는 게 좋아요.
그날 이웃 할머니께는 이렇게 말씀드렸어요. 끊는 건 쉬워도 다시 들 땐 30일이 걸린다고요. 고개를 끄덕이시던 모습이 아직 눈에 선해요.
바람이 선선해지는 계절은 참 고마워요. 그래도 저라면 이 계절을 해지가 아니라 점검의 시간으로 쓰겠어요. 물은 달력을 보고 오지 않으니까요.
 casanova

 saffronroute |
 You Only Live Once |
 택사스 부동산 블로그 |
 zentar |
 seouljung |
 Joyce 77 |
 Blog Korea |
 Jimbeam 88 |

 Way to easy |
 당신의 궁금증 해소 |
 Chino Min |
 Nexa Byte |
 moonshine 7 |
 Sunset Oregon |
 victoria 68 |
 golfmaster |
 Montgomery Mom |
 squidogame |
 Noodle Noodle |
 로드 아일랜드가 좋은 사람 |
 Big North |
 미국 추전 유명 명소 |
 Jin Soo V |
 알아서남주나 정보검색 |
 peppermint |
 Stable Co. |
 Purple Moons, |
 International Court |