
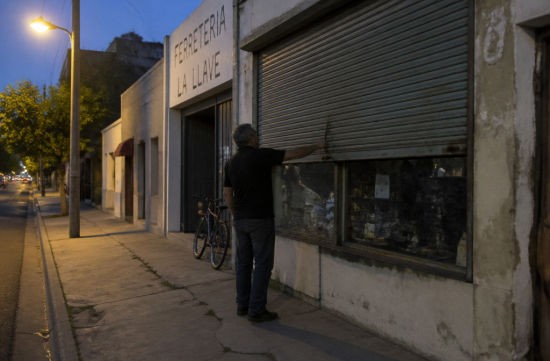
동네에서 몇 년째 자기 가게를 하던 지인이 최근에 다시 회사에 들어갔다는 소식을 들었다. 매출이 형편없어서 정리한 줄 알았는데, 막상 물어보니 장사는 그럭저럭 되는 편이었다고 했다.
처음 그 얘기를 들었을 때는 솔직히 의외라는 생각부터 들었다. 몇 년을 갈아 넣은 가게를 그렇게 쉽게 접는다는 게 쉽게 납득이 안 됐다.
그런데 이런 사람들을 하나둘 더 만나보니, 이게 한 사람만의 특별한 사정이 아니었다. 업종도 다르고 나이도 다른데 하는 말은 신기하게 비슷했다.
자영업 하다가 다시 취업 전선으로 돌아온 이들의 얘기를 모아보면 겹치는 이유가 몇 가지로 정리가 된다. 크게 나눠보면 돈 문제와 몸과 마음의 문제, 이 두 축으로 좁혀진다.
제일 먼저 나오는 얘기가 건강보험료 부담이다.
2026년 기준으로 정부 마켓플레이스에서 보조금 없이 1인 플랜에 가입하면 월 평균 625달러 정도가 든다.
여기에 2025년 말로 확대 보조금이 끝나면서, 실제로 손에서 나가는 보험료가 두 배 가까이 뛴 사람도 적지 않다.
직장 다닐 때는 회사가 절반을 부담해주니 이게 얼마짜리인지 체감이 안 된다. 혼자 다 내는 입장이 되어봐야 비로소 그 무게를 실감하게 되는 항목이다.
배우자가 다니는 직장에서 가족 보험을 받을 수 있으면 그나마 사정이 낫다. 둘 다 자영업이면 이 부담을 온전히 둘이서 떠안게 된다.
세금 구조도 만만치 않은 이유 중 하나로 꼽힌다. 자영업자는 사회보장세와 메디케어세를 합쳐 15.3퍼센트를 스스로 내야 한다.
직장인은 이 절반을 회사가 부담하고, 나머지 절반만 월급에서 빠져나가는 구조다. 세금 고지서를 직접 받아보고서야 이 차이를 실감하는 사람이 많다.
연 소득 10만 달러를 기준으로 계산해보면, 자영업자가 직장인보다 세금을 약 7065달러 더 내는 셈이 된다.
사업을 시작할 때 이 숫자까지 미리 계산해보고 뛰어드는 사람은 생각보다 많지 않다. 매출 목표만 세우고 세금은 나중 문제로 미뤄두는 경우가 흔하다.
수입이 매달 들쭉날쭉한 것도 몸으로 겪어봐야 아는 스트레스다. 월급쟁이 시절엔 당연했던 '같은 날, 같은 금액'이 얼마나 마음 편한 일이었는지, 나와보면 그제야 깨닫게 된다.
은퇴 준비 문제도 빼놓을 수 없는 대목이다. 회사에 다니면 401(k) 매칭이라도 기대할 수 있지만, 혼자 사업하면 그 몫까지 본인이 알아서 챙겨야 한다.
혼자 챙기려면 IRA든 개인 은퇴계좌든 스스로 찾아서 넣어야 하는데, 현실적으로는 당장 매출 맞추기 바빠서 노후 저축은 늘 뒷전으로 밀리기 마련이다.
렌트비와 인건비가 계속 오르면서 마진이 예전만 못하다는 하소연도 자주 듣는다. 대출을 받아서 버텨보려 해도 요즘 금리 수준에서는 이자 부담부터 걱정이 앞선다.
정신적으로 지치는 것도 무시 못 할 이유다. 직원 관리, 매출 걱정, 손님 응대까지 하루 종일 사장 혼자 짊어져야 하는 무게가 있다.
아파도 대신 문 열어줄 사람이 없다는 것도 막상 겪어보면 은근히 크게 다가오는 부분이다.
노동통계국 자료를 보면 새로 문을 연 사업체 가운데 20.4퍼센트가 1년 안에 폐업한다. 5년 안으로 넓혀서 보면 그 비율이 49.4퍼센트까지 올라간다.
절반 가까이 문을 닫는다는 뜻이니, 자영업이 유난히 재수 없어서 망하는 게 아니라 원래 확률 자체가 그런 셈이다.
그러니 다시 취업을 택하는 걸 실패로만 볼 일은 아니라고 본다. 숫자로 따져보고 내린 판단이라면 오히려 현명한 쪽에 가깝다.
주말도 명절도 없이 돌아가는 생활에 지쳐서 돌아가는 사람도 적지 않다. 가게 문을 닫는 날에도 머릿속은 가게 걱정으로 꽉 차 있기 마련이다.
그렇다고 재취업이 마냥 쉬운 것도 아니다. 나이가 있으면 서류 단계에서부터 벽을 느끼는 경우도 있다.
이력서에 자영업 경력을 어떻게 풀어서 설명해야 할지 고민하는 사람이 의외로 많다. 공백기로 오해받을까 봐 걱정하는 경우도 흔하다.
다행히 요즘은 그 경력을 문제 해결 능력이나 책임감으로 오히려 높이 쳐주는 회사도 늘어나는 추세다.
그래서 결론이 뭐냐, 어떻게 하면 되느냐고 묻는다면 답은 의외로 간단하다.
사업을 시작하기 전에 보험료, 세금, 은퇴 저축까지 숫자로 먼저 뽑아보고 최소 매출선을 정해두는 게 순서다.
정부 보조금이 계속 유지될 거라는 전제로 계산기를 두드리기보다는, 없어질 때를 기준으로 잡아두는 편이 안전하다.
가족과 함께 미리 버틸 수 있는 기간을 1년이든 2년이든 정해두는 것도 나쁘지 않은 방법이다.
이미 사업을 하고 있는 사람이라면 지금 숫자부터 한번 정직하게 뽑아보는 걸 권하고 싶다. 감으로 버티는 것과 숫자로 확인하고 버티는 것은 완전히 다른 얘기다.
자영업이든 재취업이든 정답은 없다. 결국 본인 상황을 숫자로 냉정하게 따져보고 고르는 게 맞는 길이라고 본다.
 마카롱Maker


 coloradoman |
 Pintos |
 mapsina |
 Mr. Largo |
 Victory 1988 |
 Anna Life |
 스파게티 날고있는 종교 |
 슈크림도어 방탄소면 |
 둥글게 둥글게 동요천국 |
 My Love DS |
 건강 지역 생생정보 |
 molten |
 Way to easy |
 Intact |
 언제나 대박을 꿈꾸는 |
 happy 9 |
 Park M.Y. |
 tredon |
 Poppin News |
 metsoo |
 dewyo |
 Casa Mia |
 아스파라거스 블로그 |
 dorange |
 hiddenkong |
 some fame |
 Godory Life |
 Lime Juice |
 French fries |
 Rynex |