
얼마 전에 교회 친목 모임에서 한 어르신이 저한테 조용히 물어보시더라고요. 작년엔 연금에 주 세금이 거의 안 붙었는데, 올해는 IRA에서 조금 더 꺼냈더니 세금이 확 늘었다는 거예요.
숫자를 같이 들여다보니 이유가 바로 보였어요. 뉴저지 은퇴소득 공제, 영어로 Pension Exclusion이라고 부르는 제도의 "절벽" 구간에 걸리신 거였어요.
이거 생각보다 모르는 분이 정말 많아요. 그래서 오늘은 이 제도가 어떻게 생겼는지, 어디서 사람들이 걸려 넘어지는지 차근차근 정리해 볼게요.
먼저 기본부터요. 뉴저지 주 세무국(Division of Taxation)에 따르면, 연금이나 연금보험(annuity), IRA 인출금 같은 은퇴소득 일부를 주 소득세 계산에서 빼 주는 제도예요.
자격은 두 가지예요. 과세연도 마지막 날 기준으로 만 62세 이상이거나 소셜시큐리티 기준 장애 판정을 받았어야 해요.
그리고 그해 총소득(total income)이 15만 달러 이하여야 합니다. 이게 오늘 이야기의 핵심이에요.
총소득 10만 달러 이하라면 최대 공제 한도를 다 쓸 수 있어요. 부부 공동신고는 10만 달러, 싱글과 세대주는 7만 5천 달러, 부부 개별신고는 5만 달러까지예요.
총소득이 10만 1달러에서 12만 5천 달러 사이면 공제가 퍼센트로 줄어들어요. 과세 대상 연금소득 중에서 부부 공동신고는 50%, 싱글은 37.5%, 부부 개별신고는 25%만 빠져요.
12만 5천 1달러에서 15만 달러 사이는 더 줄어요. 공동신고 25%, 싱글 18.75%, 개별신고 12.5%예요.
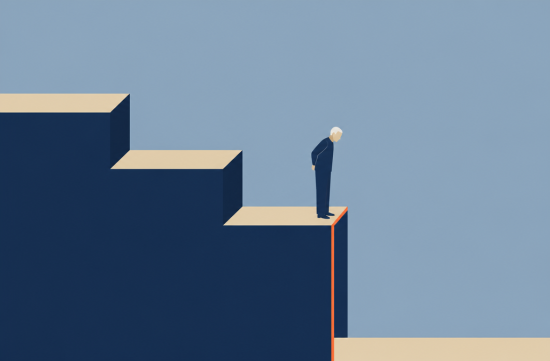
그리고 15만 달러를 단 1달러라도 넘으면요? 공제가 0이 됩니다. 서서히 줄어드는 게 아니라 그냥 뚝 끊겨요.
예를 들어 볼게요. 부부 공동신고에 연금 8만 달러가 있고 총소득이 정확히 15만 달러인 집이라면, 8만 달러의 25%인 2만 달러를 공제받아요.
그런데 같은 집이 투자 수익이 조금 더 생겨서 총소득이 15만 1백 달러가 되면, 공제받던 2만 달러가 통째로 사라지는 거죠. 소득은 100달러 늘었는데 과세소득은 2만 달러 넘게 늘어나는 셈이에요.
솔직히 처음 표를 봤을 때 좀 황당했어요. 이런 구조를 세금 쪽에서는 cliff라고 부르는데, 진짜 이름 그대로예요.
그래서 은퇴 후 소득 타이밍이 정말 중요해요. IRA 인출, 집이나 주식을 팔아서 생기는 양도차익, 파트타임 수입이 한 해에 몰리면 이 선을 넘기 쉬워요.
나라면 매년 10월쯤 그해 소득을 한 번 대충 더해 보겠어요. 경계선 근처라면 큰 인출이나 매도를 다음 해 1월로 미루는 것만으로도 차이가 꽤 날 수 있거든요.
좋은 소식도 있어요. 뉴저지는 소셜시큐리티 연금 자체에는 주 소득세를 매기지 않아요.
또 만 62세 이상이고 근로소득이 3,000달러 이하인 분들은, 연금 공제 한도를 다 못 썼을 때 남은 한도를 다른 소득에 쓸 수 있는 Other Retirement Income Exclusion도 있어요. 다만 조건이 따로 있어서 그해 신고서 안내문을 꼭 확인하셔야 해요.
부부 중 한 명만 62세 이상이면 어떻게 될까요? 공동신고라도 자격 있는 배우자 본인의 연금이나 IRA 인출분에만 공제가 적용돼요.
이 15만 달러 선을 바꾸자는 법안도 나와 있어요. 2026-2027 회기에 A3824와 S3689가 발의됐는데, 소득 상한을 없애고 연금 첫 15만 달러는 전액, 그 위는 50%를 빼 주는 내용이에요.
A1611처럼 소득 상한 자체를 없애자는 법안도 있고요. 하지만 제가 확인한 시점까지는 어느 것도 통과되지 않았어요. 아직은 현행 15만 달러 기준으로 계획하셔야 해요.
여기서 제 생각을 살짝 말하자면요. 저는 이 절벽 구조는 고쳐야 한다고 봐요. 100달러 차이로 수천 달러 세금이 왔다 갔다 하는 건 공정하다고 보기 어렵잖아요.
다만 해법이 무조건 상한을 없애는 거여야 하는지는 잘 모르겠어요. 소득이 아주 높은 분들까지 전부 혜택을 받으면 그만큼 주 예산이 빠지고, 그 부담이 결국 다른 서비스로 넘어가니까요.
개인적으로는 절벽 대신 소득이 오를수록 공제가 완만하게 줄어드는 phase-out 방식이 제일 현실적이라고 생각해요. 중산층 은퇴자를 보호하면서 재정 부담도 덜하거든요.
정리하면 이렇습니다. 총소득 10만 달러 이하는 최대 한도까지 공제, 15만 달러까지는 일부만 공제, 그 위는 공제 없음이에요.
15만 달러 근처에 있는 분이라면 인출 시기와 자산 매도 시기를 미리 나눠 보세요. 한 해 차이로 결과가 꽤 달라질 수 있어요.
세금은 개인 상황에 따라 정말 많이 달라져요. 큰 결정을 내리기 전에는 꼭 세무사나 재정 전문가와 한 번 확인해 보시길 권해요.
그날 어르신은 내년 인출 계획을 다시 짜 보겠다고 하셨어요. 저도 이번 기회에 제대로 공부했네요. 주변에 비슷한 분 계시면 이 글 한 번 공유해 주세요.
 Blue74


 MEDBIO 미국 의사 블로그 |
 Burbank Lee |
 vibranto |

 sparkling |
 oh my salami |
 마가린 대비마마와 |
 choi family |
 santo melon |
 eatontown blog |
 부동산 REAL ESTATE |
 Forest Gump |
 재태크 부동산 미주한인 |
 영화를 사랑하는 돌리돌이 |
 dmzline |
 Tavelo |
 미국 음식정보 & 칼로리 |
 Splendid Mission |
 sparklingo |
 Watch Walker |
 Soy Angelino |
 autumn |
 K-POP TV 뉴스 |
 네바다 てっぱんやき |
 aerion99 |
 Golado |
 Maximum Pro |
 Joyce예요 |
 아틀란타 비즈니스 정보 |