
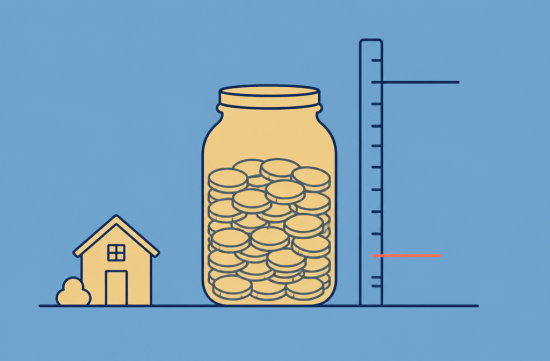
요즘 주변에서 부모님 메디칼 얘기가 부쩍 많이 나옵니다. 올해 리뉴얼 서류에 갑자기 은행 잔고를 적으라는 칸이 생겼다는 거예요. 처음엔 다들 착오인 줄 알았답니다.
착오가 아닙니다. 캘리포니아 메디칼 자산한도가 2026년 1월 1일부터 다시 생겼습니다. 2024년 1월에 없어졌다가 2년 만에 돌아온 거죠.
근거는 2025-26 예산 법안인 AB 116입니다. 주 정부는 재정 적자를 메우려는 조치라고 설명했어요. 2022년에 2천 달러에서 13만 달러로 올렸다가 아예 폐지했던 걸 생각하면 꽤 큰 방향 전환입니다.
한도는 1인 기준 13만 달러입니다. 가구원이 한 명 늘 때마다 6만5천 달러가 더해지고, 최대 10명까지 계산합니다.
부부라면 19만5천 달러가 되는 셈이에요. 다만 같이 사는 성인 자녀는 가구원 수에도, 자산 계산에도 들어가지 않습니다.
그럼 누가 대상일까요? 65세 이상, 장애가 있는 분, 너싱홈에 계신 분처럼 Non-MAGI 프로그램으로 메디칼을 받는 경우입니다.
소득 기준만 보는 일반 성인 확대 메디칼이나 아이들은 자산 심사가 없습니다. SSI와 연계된 메디칼은 원래대로 2천 달러 한도가 그대로고요.
제일 많이 받는 질문은 집이에요. 본인이 실제로 사는 집 한 채는 자산으로 세지 않습니다.
차도 한 대는 빠집니다. 가구나 TV 같은 생활용품도 마찬가지예요. 그러니 집값이 아무리 올랐어도 그 집에 계속 사신다면 걱정은 덜어도 됩니다.
반대로 현금, 체킹과 세이빙 계좌, CD는 다 들어갑니다. 세컨드 하우스, 두 번째 차, 살지 않는 땅도 카운트돼요.
은퇴계좌는 조금 헷갈립니다. IRA 같은 계좌에서 정기적으로 분배금을 받고 있으면 계좌 자체는 제외되고, 그 분배금이 소득으로 잡힙니다.
이미 메디칼을 받고 계신 부모님은 지금 당장 할 일은 없습니다. 2026년 첫 리뉴얼 때 자산을 확인하니까요.
새로 신청하는 분은 신청 시점에 바로 심사를 받습니다. 1인 기준 13만 달러를 넘으면 거절이에요.
한도를 넘는다면 리뉴얼 전에 쓰는 방법, 이른바 spend-down이 있습니다. 집 수리, 가구 구입, 자동차 론 상환 같은 지출이 예로 거론됩니다.
여기서 조심할 게 너싱홈 같은 장기요양입니다. 자산을 제값을 받지 않고 넘기면 장기요양 혜택이 일정 기간 막힐 수 있어요.
장기요양 신청 시 메디칼은 최대 30개월 전까지 자산 이전을 들여다볼 수 있습니다. 다만 2024년 1월부터 2025년 12월 사이 이전분은 2026년 리뉴얼에서 따지지 않는다고 안내돼 있어요.
그런데 진짜 중요한 건 따로 있습니다. 올여름 확정된 2026-27 주 예산에서 이 한도가 또 바뀌었거든요.
2027년 7월 1일부터 개인 2만1천 달러, 부부 3만1천 달러로 내려갑니다. 13만 달러에서 보면 84% 가까이 깎이는 거라 솔직히 숫자 보고 좀 놀랐어요.
원래 주지사 5월 수정안은 2027년 1월부터 개인 2천 달러였습니다. 주 의회가 이걸 거부하고 금액과 시기를 조정한 결과가 지금 안입니다.
양쪽 논리는 다 이해가 됩니다. 주 정부는 2027-28 회계연도 일반기금에서 3억4,850만 달러를 줄인다고 계산했어요.
반면 노인 단체들은 평생 아껴 모은 몇만 달러 때문에 요양 혜택을 잃는 분이 나올 거라고 걱정합니다. IHSS 이용자도 줄어들 거라는 전망이 이미 나와 있고요.
그래서 제가 부모님 일로 정리한 순서는 이렇습니다. 먼저 부모님 계좌별 잔고와 명의를 한 장에 적어 봅니다.
다음은 사는 집, 차, 은퇴계좌처럼 제외되는 자산과 세는 자산을 나눠 봅니다. 그 다음 리뉴얼 날짜를 달력에 표시해 둡니다.
장기요양 가능성이 조금이라도 있다면 자녀 명의로 돈을 옮기는 건 일단 멈추세요. 30개월 룩백에 걸리면 정작 필요할 때 문제가 됩니다.
그리고 estate recovery는 이번 변화와 상관없이 그대로 있다는 점도 기억해 두세요. 한도가 바뀌어도 사후 회수 규정은 따로 굴러갑니다.
부부 중 한 분만 너싱홈에 들어가는 경우엔 spousal impoverishment 규정으로 집에 남는 배우자 몫이 따로 보호됩니다. 이 부분은 계산이 복잡해서 카운티 사무소에 꼭 물어보셔야 해요.
규정이 복잡하고 개인 상황에 따라 결과가 다르니, 큰 결정 전에는 elder law 변호사나 전문가와 꼭 확인하세요. 오렌지카운티는 Social Services Agency에서 메디칼 상담을 받을 수 있습니다.
제 결론은 간단합니다. 2027년 7월까지 시간이 있는 지금이 부모님 자산을 정리하고 요양 계획을 세울 타이밍이에요.
예산안은 매년 바뀌니 내년 협상에서 또 달라질 수도 있습니다. 그래도 나라면 바뀔 거라 기대하기보다 2만1천 달러 기준으로 미리 준비해 두겠습니다.
 마카롱극단


 vibranto |
 sparkling |
 oh my salami |
 saffronroute |
 You Only Live Once |

 피아노 선생님 블로그 |
 낄끼빠빠 소리쳐 외쳐본다 |
 코코와 함께 룰루랄라 |
 미국 기상청 뉴우스 |
 미국 항공사 마일리지 |
 laro90 |
 MEDBIO 미국 의사 블로그 |
 SWAT TEAM BLK |
 돈방석 DREAM |
 frostbite |
 330 포에버 내사랑 |
 El Dorado |
 dralix58 |
 Gorama Round |
 Skydiving |
 dreamport |
 Yellow Snowman |
 토스터 피자 마술쇼 |
 velvetnom |
 언제라도 Journey |
 Duluth 아줌마 |
 jaxter |
 Atlanta Mama |
 Baguette Blog |
 Tan Sol |