
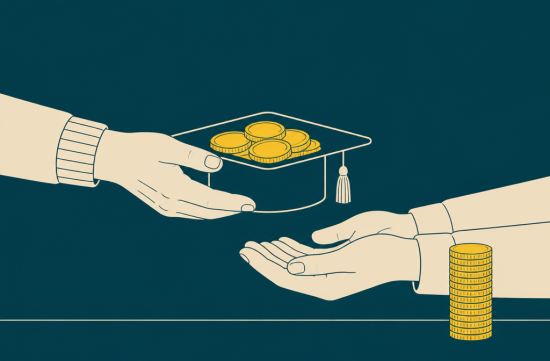
지난주에 아는 언니가 커피를 마시다가 조심스럽게 물어보더라고요. 시부모님이 손주 대학 학비에 보태라고 529 플랜을 따로 만들어 두셨는데, 그 돈을 꺼내 쓰면 FAFSA에서 불이익을 받는다는 말을 들었다는 거예요.
저도 몇 년 전까지는 똑같이 알고 있었어요. 그런데 이 부분은 규정이 바뀌었고, 지금은 걱정을 꽤 내려놓으셔도 됩니다.
결론부터 말씀드리면 할머니, 할아버지 명의의 529 플랜에서 학비를 내도 FAFSA 계산에는 들어가지 않아요. 다만 학교에 따라 예외가 있어서 그 부분까지 같이 정리해 볼게요.
먼저 예전 규정이 어땠는지부터 보면 이해가 쉬워요. 조부모 명의 529는 원래도 FAFSA의 자산 항목에는 잡히지 않았어요.
문제는 돈을 꺼낼 때였어요. 조부모 계좌에서 학비로 나간 금액이 학생의 비과세 소득, 즉 untaxed income으로 신고 대상이었거든요.
학생 소득은 일정 공제액을 넘으면 최대 50%까지 지원 산정에 반영됐어요. 그러니까 조부모님이 정성껏 1만 달러를 내주시면 다음 해 니드 베이스 보조금이 그만큼 깎일 수 있었던 거죠.
그래서 한동안은 대학 3학년 후반이나 4학년 때까지 조부모 529를 아껴 두라는 조언이 흔했어요. 마지막 FAFSA에 반영되지 않는 시점에 쓰라는 일종의 요령이었죠.
이게 바뀐 계기가 FAFSA 간소화법, FAFSA Simplification Act예요. 이 법에 따라 개편된 양식이 2024-25학년도 FAFSA부터 적용됐어요.
새 양식에서는 제3자가 학생에게 준 현금 지원이나 대신 내준 비용을 묻는 질문 자체가 빠졌어요. 그래서 조부모 529에서 나간 돈도 학생 소득으로 적을 칸이 없어진 거예요.
정리하면 조부모 명의 계좌의 잔액도, 거기서 나간 학비도 FAFSA에는 신고하지 않아요. 흔히 그랜드페어런트 루프홀이라고 부르는 게 바로 이 얘기예요.
참고로 부모 명의 529는 여전히 부모 자산으로 FAFSA에 들어가요. 그래도 부모 자산은 반영 비율이 낮은 편이라 크게 겁낼 일은 아니에요.
이번 2027-28학년도 FAFSA도 이미 열렸어요. 법으로 정해진 마감은 10월 1일인데, 교육부가 그보다 일찍 문을 열어서 역대 가장 빠른 오픈이었다고 하네요.
여기서 꼭 짚고 넘어갈 예외가 있어요. 바로 CSS Profile을 쓰는 학교들이에요.
CSS Profile은 칼리지보드가 운영하는 별도의 재정 보조 신청서로, 주로 사립대학들이 자체 장학금을 줄 때 써요. FAFSA보다 훨씬 자세하게 가정 형편을 묻는 편이에요.
이런 학교들은 조부모 지원이나 외부에서 받는 도움을 따로 물어보고 자기 기준으로 계산할 수 있어요. 그러니까 FAFSA에서 괜찮다고 모든 학교에서 괜찮은 건 아니에요.
아이가 지원하려는 학교 목록이 있다면 각 학교 재정 보조 사무실 안내를 꼭 확인해 보세요. 학교마다 묻는 방식이 조금씩 달라서 직접 물어보는 게 제일 정확해요.
조부모님 입장에서 알아두시면 좋은 세금 이야기도 있어요. 529에 넣는 돈은 세법상 손주에게 주는 증여로 봐요.
2026년 연방 증여세 연간 면제 한도는 받는 사람 1인당 1만9천 달러예요. 2025년과 같은 금액이에요.
529에는 5년 치 면제 한도를 한 번에 몰아서 넣는 선택도 있어요. 2026년 기준으로 하면 9만5천 달러까지 가능한데, 이때는 증여세 신고서를 내야 하니 세무사와 미리 상의하시는 게 좋아요.
또 하나, 학비를 학교에 직접 내는 경우는 증여세 연간 한도와 별개로 제한이 없어요. 529를 거치지 않고 등록금을 바로 송금해 주시는 것도 방법이에요.
펜실베이니아에 사신다면 주 소득세 공제도 챙겨 보세요. 펜실베이니아는 529 납입액을 수혜자 1인당 연방 증여세 연간 면제 한도까지 주 과세소득에서 빼 줘요.
2025년 기준으로는 1만9천 달러였고, 펜실베이니아 플랜이 아닌 다른 주 529에 넣어도 공제가 돼요. 다른 529에서 옮겨 온 롤오버 금액은 공제 대상이 아니라는 점만 기억하시면 돼요.
조부모님이 직접 납입하시는 경우의 공제 적용은 개인 상황에 따라 다를 수 있어요. 펜실베이니아 재무부 529 안내나 세무 전문가에게 한 번 확인해 보시길 권해요.
제가 이 변화를 반갑게 보는 이유는 단순해요. 손주를 돕고 싶은 마음이 오히려 손해가 되는 구조는 좀 이상했거든요.
특히 우리 한인 가정은 조부모님이 학비에 보태 주시는 경우가 정말 많잖아요. 그 정성이 제도 때문에 깎이지 않게 된 건 가족 전체로 봐도 좋은 일이라고 생각해요.
저라면 이렇게 하겠어요. 우선 아이가 지원할 학교가 FAFSA만 쓰는지, CSS Profile도 쓰는지부터 나눠 볼 거예요.
FAFSA만 쓰는 학교라면 조부모 529를 1학년부터 편하게 쓰겠어요. CSS Profile 학교가 섞여 있다면 그 학교 기준을 먼저 확인한 뒤 쓰는 시점을 정할 것 같아요.
그리고 가족끼리 이 얘기를 미리 나눠 두는 게 생각보다 중요해요. 누가 어느 계좌로 얼마를 언제 낼지 정해 두면 학비 고지서가 날아올 때 훨씬 덜 당황하거든요.
제도는 앞으로도 바뀔 수 있으니 원서 쓰는 해마다 studentaid.gov 안내를 한 번씩 다시 보시는 걸 추천해요. 혹시 주변에 같은 고민 하시는 분이 있다면 이 글 살짝 나눠 주세요.
 배달의민족


 둥글게 둥글게 동요천국 |
 new sugar |
 Way to easy |
 무도사 배추 마법학교 |
 Vacation on Hawaii |
 gleeful |
 bubblo |
 blueman |
 BOOM BOOM BOOM |
 Splendid Mission |
 sparklingo |
 Watch Walker |
 Soy Angelino |
 autumn |
 K-POP TV 뉴스 |
 cortiva6 |
 네바다 てっぱんやき |
 aerion99 |
 Golado |
 Maximum Pro |
 Joyce예요 |
 아틀란타 비즈니스 정보 |
 Ansaso |
 부드러운 느낌 그 느낌 |
 assa man |
 유고걸 아임 소 핫 |
 NexarO |
 미국에서 살면서 느낀점들 |
 arsnack |