
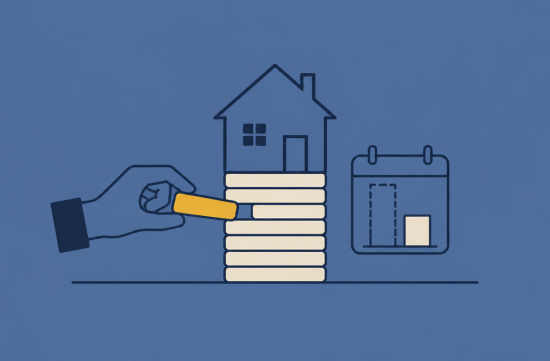
요즘 상담하다 보면 집을 팔고 새 집으로 옮긴 분들한테서 비슷한 질문을 자주 받아요. 이전 집 판 돈이 들어왔는데, 이걸로 지금 모기지를 좀 갚으면 월 납입금도 내려가냐는 거예요.
결론부터 말하면, 그냥 원금만 더 갚으면 월 납입금은 그대로입니다. 대출이 일찍 끝날 뿐이에요.
월 납입금 자체를 낮추고 싶다면 따로 신청해야 하는 절차가 있는데, 그게 리캐스트(recast)입니다. 재융자와 헷갈리는 분이 많아서 오늘은 둘을 나란히 놓고 정리해 보려고 해요.
리캐스트는 목돈으로 원금을 크게 줄인 다음, 줄어든 잔액을 남은 기간에 맞춰 다시 나누는 방식이에요. 이자율과 만기는 그대로 두고 매달 내는 금액만 다시 계산합니다.
패니메이 서비싱 가이드에도 이 구조가 나와 있어요. 상당한 원금 상환 뒤 남은 잔액, 기존 이자율, 남은 기간으로 원리금을 다시 산정하고, 바뀌는 건 월 납입금뿐이라는 내용입니다.
숫자로 보면 감이 빨리 와요. 잔액 40만 달러, 이자율 6%, 남은 기간 25년인 대출을 예로 들어 볼게요.
이 경우 원리금은 한 달에 2,577달러 정도 나옵니다. 여기서 5만 달러를 갚고 리캐스트하면 잔액 35만 달러 기준으로 2,255달러가 돼요.
매달 322달러가 줄어드는 셈이고, 남은 기간 전체로 따지면 내는 이자도 4만6천 달러 넘게 줄어듭니다. 생각보다 차이가 커서 계산하면서 저도 조금 놀랐어요.
그럼 비용은 얼마나 들까요. 서비서마다 다르지만 처리 수수료는 대체로 150달러에서 500달러 사이로 안내되고 있어요.
최소 상환액을 정해 두는 곳도 많습니다. 5천 달러나 1만 달러를 기준으로 삼는 경우가 흔하고, 체이스처럼 일반 대출에 수수료와 최소 금액을 두지 않는다고 안내하는 곳도 있어요.
재융자는 이야기가 완전히 달라요. 새 대출을 받는 거라 감정평가, 신용 조회, 클로징 비용이 다 따라옵니다.
클로징 비용은 보통 대출액의 2%에서 6% 정도로 안내돼요. 30만 달러를 재융자하면 6천 달러에서 1만8천 달러까지 나갈 수 있다는 뜻입니다.
여기에 지금 금리 상황이 결정적이에요. 프레디맥 조사에서 9월 24일 기준 30년 고정 평균은 7.03%였고, 15년 고정은 6.42%였습니다.
1년 전 같은 시기 30년 고정이 6.3%였던 걸 생각하면 오히려 올라간 거죠. 9월 초 6.76%에서 몇 주 사이에 7%를 넘겼어요.
그러니 지금 6%대 초반이나 그보다 낮은 금리를 갖고 계신 분이라면 재융자는 손해일 가능성이 큽니다. 낮은 금리를 버리고 더 높은 금리로 갈아타면서 비용까지 내는 셈이니까요.
이럴 때 리캐스트가 빛을 봐요. 기존 금리는 지키면서 월 부담만 내릴 수 있기 때문이에요.
다만 아무 대출이나 되는 건 아니에요. 패니메이나 프레디맥이 보유한 일반 대출은 대체로 가능하지만, FHA, VA, USDA 대출은 리캐스트 대상이 아니라는 게 업계의 일반적인 설명입니다.
점보론은 서비서 재량이라 되는 곳도 있고 안 되는 곳도 있어요. 결국 내 서비서에 직접 물어보는 게 가장 정확합니다.
불리한 면도 짚고 넘어가야겠죠. 목돈이 집에 묶이면 다시 꺼내 쓰기가 어렵습니다.
나중에 급하게 현금이 필요하면 홈에퀴티 대출을 알아봐야 하는데, 그때 금리가 어떨지는 아무도 몰라요. 비상금까지 털어서 리캐스트하는 건 권하지 않습니다.
반대로 금리가 앞으로 크게 떨어질 거라고 보는 분이라면 굳이 지금 서두를 이유가 적어요. 그때 재융자하면서 원금을 같이 줄이는 선택지도 있으니까요.
그래서 저는 상황을 이렇게 나눠서 봐요. 지금 금리가 시장 평균보다 확실히 낮고, 목돈이 생겼고, 월 현금흐름이 빠듯하다면 리캐스트 쪽이 유리합니다.
지금 금리가 시장보다 높고 신용 점수도 좋아졌다면 재융자를 계산해 볼 만해요. 클로징 비용을 몇 년 안에 회수할 수 있는지가 기준이 됩니다.
신청 절차는 생각보다 단순해요. 서비서에 리캐스트 가능 여부와 최소 금액, 수수료를 먼저 확인합니다.
그다음 원금 상환을 하고 신청서를 내면, 보통 한두 번의 결제 주기 안에 새 납입금이 적용돼요. 상환이 밀려 있으면 승인이 안 날 수 있으니 기록도 깨끗해야 합니다.
한 가지 팁을 드리면, 원금을 먼저 보내기 전에 꼭 서비서와 통화부터 하세요. 어떤 곳은 일정 기간 안에 나눠 낸 금액도 합쳐서 인정해 주지만, 순서를 잘못 밟으면 단순 추가 상환으로만 처리될 수 있어요.
세금이나 투자 측면까지 따지면 목돈을 어디에 쓰는 게 최선인지는 사람마다 다릅니다. 큰 결정이니 재무 상담사나 세무사와 한 번 확인해 보시길 권해요.
제 생각을 정리하면, 지금 같은 7% 언저리 금리에서는 낮은 금리를 가진 분일수록 리캐스트가 더 실속 있는 선택이에요. 판단은 각자 숫자를 넣어 보고 하시면 됩니다.
 Trail85



 Wardo |

 Premium Gas 캠프 |

 CA Real Estate |
 cheesepup |
 breezem |
 알파와 오메가 세상 |
 Yellow Snowman |
 hoosierdaddy |
 saffronroute |
 korvex |
 Mini Mee |
 Darnignac |
 vanilla |
 selvon |
 brownie |
 Star Blog |
 해뜰날 돌아 온단다 |
 sweetpop |
 캘리포니아 Kangaroo |
 zanero |
 station |
 Static |
 김수환 WAY |
 미국 블로그 대장간 |
 MMORPG Games |
 그렇다면 당신이 봄이겠구려 |
 Spicy 매운맛 이민생활 |