
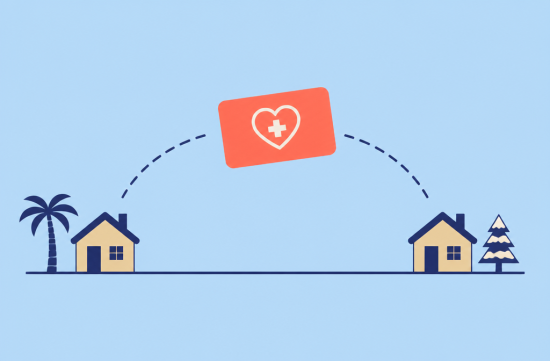
겨울엔 사막 동네, 여름엔 북쪽 집. 이렇게 두 집 살이 하시는 스노버드 어르신들한테 요즘 제일 많이 듣는 질문이 있어요.
"내 메디케어 플랜, 다른 주에 가 있을 때도 되는 거 맞지?" 이 질문이요.
솔직히 말하면 저도 처음엔 메디케어 어드밴티지가 전국 어디서나 똑같이 되는 줄 알았어요. 그 착각 때문에 아는 분 플랜 비교를 엉뚱하게 도와드린 적이 있어서, 오늘은 제대로 정리해 볼게요.
시기도 딱 맞아요. 2027년 플랜을 고르는 메디케어 연례 가입기간이 10월 15일에 시작해서 12월 7일에 끝나거든요.
이 기간에 바꾼 플랜은 2027년 1월 1일부터 적용돼요. 12월 7일을 넘기면 내년 한 해는 지금 플랜으로 그냥 가야 하니까 달력에 꼭 표시해 두세요.
먼저 기본부터 볼게요. 오리지널 메디케어, 그러니까 파트 A와 B는 메디케어를 받는 병원이면 미국 어디서든 쓸 수 있어요.
반면 메디케어 어드밴티지는 대부분 네트워크와 서비스 지역이 정해져 있어요. HMO라면 서비스 지역 밖에서는 응급이나 긴급진료, 투석 같은 예외 말고는 보장이 안 되는 경우가 많고요.
제가 실수했던 게 바로 여기예요. 보험료 0달러짜리 HMO가 혜택이 많아 보여서 좋다고 말씀드렸는데, 그분은 1년에 다섯 달을 다른 주에서 지내시는 분이었어요.
결국 그쪽에서 정기 검진이랑 전문의 진료를 받으려니 네트워크 밖이라 다 막혀 버렸죠. 다행히 큰 병은 없었지만, 그때 진짜 식은땀 났어요.
또 하나 알아둘 규칙이 있어요. 대부분의 메디케어 어드밴티지 플랜은 서비스 지역 밖에 6개월 넘게 계속 나가 있으면 플랜에서 탈퇴 처리될 수 있어요.
일부 플랜은 방문자 프로그램이나 여행 혜택으로 더 긴 기간을 허용하기도 해요. 그런데 이건 플랜마다 다르니까 가입 전에 혜택 요약서에서 꼭 확인하셔야 해요.
그럼 어드밴티지는 스노버드한테 무조건 안 맞냐 하면, 그건 아니에요. PPO 플랜은 네트워크 밖 진료도 보장하는 대신 본인 부담이 더 커지는 구조라 선택지가 될 수 있어요.
다만 두 지역 모두에서 다니고 싶은 의사와 병원이 그 PPO를 받는지 직접 전화로 확인하는 게 제일 확실해요. 웹사이트 목록은 업데이트가 늦을 때가 있거든요.
두 지역을 넘나드는 분들한테 많이 추천되는 조합은 오리지널 메디케어에 메디갭, 그리고 파트 D 약 플랜을 따로 붙이는 방식이에요. 네트워크 걱정이 거의 없다는 게 제일 큰 장점이죠.
대신 비용은 꼼꼼히 계산해야 해요. 2026년 파트 B 표준 월 보험료는 202.90달러이고, 연간 디덕터블은 283달러예요.
여기에 메디갭 보험료와 파트 D 보험료가 따로 붙어요. 그래서 매달 나가는 고정비는 보험료 0달러짜리 어드밴티지보다 확실히 높아요.
대신 진료를 많이 받는 해에는 메디갭 쪽이 오히려 마음 편할 수 있어요. 결국 고정비를 낼지, 쓸 때 낼지의 문제예요.
약값도 짚고 넘어갈게요. 2026년 파트 D 본인 부담 상한은 2,100달러인데, 2027년에는 2,400달러로 올라가요.
2027년 표준 디덕터블 최대치도 615달러에서 700달러로 오르니까, 지금 드시는 약이 새 플랜 약 목록에 있는지 꼭 다시 보세요. 매달 내는 보험료는 이 상한 계산에 안 들어간다는 점도 기억하시고요.
여기서 함정이 하나 더 있어요. 어드밴티지에서 오리지널 메디케어로 돌아가는 건 연례 가입기간에 할 수 있지만, 메디갭은 처음 가입 시기를 지나면 건강 심사를 받을 수 있어요.
그러니까 "일단 어드밴티지 쓰다가 나중에 메디갭으로 가야지"는 생각보다 쉽지 않을 수 있어요. 이건 진짜 미리 알고 계셔야 해요.
캘리포니아에 메디갭이 있으신 분들은 그나마 숨통이 트여요. 생일부터 60일 동안 같거나 더 적은 혜택의 메디갭으로 심사 없이 바꿀 수 있는 생일 규칙이 있거든요.
해외까지 다니시는 분이라면 이것도 챙기세요. 여러 메디갭 플랜이 해외 응급진료를 연 250달러 디덕터블 후 80%까지, 평생 5만 달러 한도로 보장해요.
단 여행 시작 후 첫 60일 안에 시작된 응급진료에만 해당돼요. 오리지널 메디케어 자체는 해외 진료를 원칙적으로 거의 보장하지 않으니까요.
제가 고른다면 순서는 이래요. 두 지역의 주치의와 병원 이름부터 적어요.
그다음 드시는 약 목록을 메디케어 플랜 비교 사이트에 넣어 보고, 마지막으로 1년 동안 다른 지역에 머무는 개월 수를 세요. 이 세 가지만 해도 후보가 확 줄어들어요.
캘리포니아에서는 HICAP이라는 무료 메디케어 상담 서비스도 있어요. 보험 판매와 상관없는 곳이라 부담 없이 물어보기 좋아요.
보험료나 보장은 건강 상태, 소득, 사는 곳에 따라 많이 달라지니 최종 결정 전에는 꼭 전문가와 한 번 더 확인하세요. 저처럼 겉보기 혜택에 끌려서 고르는 실수는 안 하셨으면 좋겠어요.
여러분은 두 지역 오가면서 메디케어 때문에 곤란했던 적 있으세요? 어떤 조합으로 쓰고 계신지 댓글로 알려주세요.
 언제나기도


 You Only Live Once |
 택사스 부동산 블로그 |
 zentar |
 seouljung |
 AliAluAlo Blog |
 Sarah's Blog |
 Casa Mia |
 미국 지역 정보 로컬 뉴스 |

 USA 현대자동차 키아 |
 selvon |
 brownie |
 Star Blog |
 해뜰날 돌아 온단다 |
 sweetpop |
 캘리포니아 Kangaroo |
 zanero |
 station |
 Static |
 김수환 WAY |
 미국 블로그 대장간 |
 MMORPG Games |
 그렇다면 당신이 봄이겠구려 |
 Spicy 매운맛 이민생활 |
 zenvor |
 The 2000 |
 toclick |
 wexlin84 |
 Hairy Poppins |
 daisypat |