
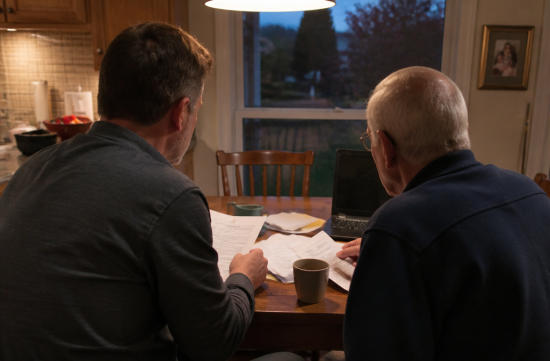
지난 주말 가족이랑 동네 트레일을 한 바퀴 돌고 들어왔는데, 식탁 위에 장인어른 앞으로 온 두툼한 봉투가 놓여 있었습니다. 겉봉에 Annual Notice of Change라고 적혀 있더군요.
내년에 보험이 뭐가 바뀌는지 알려주는 안내문입니다. 장인어른은 영어 서류라며 한쪽으로 밀어두셨고, 결국 사위인 제가 저녁 내내 붙들고 앉았습니다.
읽다 보니 이건 그냥 넘길 서류가 아니었습니다. 메디케어 연례 가입 기간이 10월 15일에 시작해서 12월 7일에 끝나고, 여기서 바꾼 내용은 2027년 1월 1일부터 적용되거든요.
그래서 10월 15일 전에 미리 따져둘 것들을 정리해 봤습니다. 부모님 보험을 챙기는 분들께 조금이라도 도움이 되면 좋겠습니다.
먼저 큰 갈림길부터 보겠습니다. 오리지널 메디케어는 정부가 직접 운영하는 파트 A와 B에, 약값은 별도의 파트 D 플랜을 붙이는 구조입니다.
여기에 빈틈을 메우려고 민간 보충보험인 메디갭을 따로 드는 분들이 많습니다. 보험료는 더 나가도 전국 어디서든 메디케어를 받는 병원이면 비교적 자유롭게 갈 수 있다는 게 장점이죠.
메디케어 어드밴티지는 민간 보험사가 A, B, 대개는 D까지 한 상품으로 묶어 파는 방식입니다. 월 보험료가 낮거나 없는 플랜도 있고, 치과나 안경 같은 부가 혜택을 얹어주기도 합니다.
대신 대부분 정해진 병원 네트워크 안에서 움직여야 하고, 전문의를 보려면 사전 승인이 필요한 경우가 많습니다. 싸 보이는 데는 다 이유가 있는 셈입니다.
어드밴티지 쪽이라면 제일 먼저 볼 숫자는 연간 본인부담 상한입니다. CMS가 정한 2027년 최대치는 네트워크 안 진료 기준 9,850달러이고, PPO처럼 네트워크 밖까지 합치면 14,800달러입니다.
이건 어디까지나 법이 허용하는 최대치라서, 실제 플랜들은 이보다 낮게 잡는 경우가 많습니다. 두세 개 플랜을 놓고 이 숫자만 나란히 적어봐도 차이가 꽤 보입니다.
약값 쪽도 바뀝니다. 파트 D 연간 본인부담 상한이 올해 2,100달러에서 2027년 2,400달러로 올라갑니다.
표준 공제액도 615달러에서 700달러로 오릅니다. 상한에 도달하면 그해 남은 기간 동안 보장되는 약은 본인 부담이 0달러가 된다는 점은 그대로입니다.
솔직히 상한이 생긴 것 자체는 반가운 일인데, 해마다 조금씩 올라가는 걸 보면 마음이 편하지만은 않습니다. 고정 수입으로 사시는 분들한테 300달러는 작은 돈이 아니니까요.
그래서 장인어른이 드시는 약 목록부터 다시 적었습니다. 플랜마다 약 목록이 다르고, 같은 약이라도 등급이 바뀌면 부담이 확 달라지기 때문입니다.
안내문에서 확인할 건 세 가지 정도입니다. 다니던 주치의와 병원이 내년에도 네트워크에 남아 있는지 봅니다.
그다음 복용 중인 약이 목록에서 빠지거나 등급이 바뀌지 않았는지 봅니다. 마지막으로 코페이와 본인부담 상한이 얼마나 올랐는지 봅니다.
보험사들이 부가 혜택을 줄이거나 수익이 안 나는 카운티에서 아예 철수하는 흐름이 이어지고 있다고 합니다. 혹시 플랜 종료 안내를 받으셨다면 이번 기간 안에 꼭 새 플랜을 골라야 합니다.
여기서 제가 제일 놀란 부분이 있습니다. 어드밴티지에서 오리지널로 돌아가는 건 언제든 쉬울 거라 생각했는데, 메디갭은 얘기가 다르더군요.
보호받는 가입 시기를 벗어나면 보험사가 건강 심사를 해서 가입을 거절하거나 보험료를 더 받을 수 있습니다. 지병이 있는 분이라면 이 부분이 사실상 결정적입니다.
예외도 있습니다. 메디케어를 처음 받을 때 어드밴티지로 시작했다면, 12개월 안에 오리지널로 돌아가면서 메디갭을 심사 없이 살 수 있는 권리가 있습니다.
일리노이는 여기에 한 가지가 더 있습니다. 65세에서 75세 사이 메디갭 가입자는 매년 생일부터 45일 동안 같은 보험사 안에서 보장이 같거나 적은 플랜으로 심사 없이 갈아탈 수 있습니다.
다만 이건 이미 메디갭을 가진 분들 얘기이고, 어드밴티지에서 넘어오는 분께 적용되는 규정은 아닙니다. 이 차이를 헷갈리시는 분이 주변에 꽤 있었습니다.
혹시 1월에 가서 후회가 되더라도 길이 완전히 막히진 않습니다. 어드밴티지 가입자는 1월 1일부터 3월 31일 사이에 다른 어드밴티지 플랜으로 바꾸거나 오리지널로 돌아갈 수 있습니다.
혼자 비교하기 벅차면 일리노이 주 노인국이 운영하는 SHIP을 추천합니다. 보험을 팔지 않는 무료 상담 프로그램이고, 1-800-252-8966으로 연락하면 됩니다.
Medicare.gov의 플랜 파인더에 약 이름과 약국을 넣어보는 것도 방법입니다. 저는 장인어른 약을 입력해 놓고 SHIP 상담 전에 질문거리를 미리 뽑아뒀습니다.
약을 바꾸거나 복용량을 조정하는 문제라면 보험 비교와는 별개로 꼭 의사나 약사와 상의하시길 바랍니다. 보험료 몇 푼 아끼려다 치료가 흔들리면 안 되니까요.
제 생각을 말씀드리면, 지금 건강하고 보험료가 부담이라면 어드밴티지도 충분히 합리적인 선택입니다. 하지만 지병이 있거나 나중에 옮길 가능성이 있다면 저는 오리지널에 메디갭 쪽을 더 무겁게 보겠습니다.
결정은 결국 각자의 건강과 형편에 달려 있습니다. 장인어른과 커피 한잔하며 서류를 넘겨본 그 저녁이, 이번 가을 우리 집에서 제일 쓸모 있는 시간이었던 것 같습니다.
 아쿠스세상

 LIZ 법률정보 블로그 |

 카리나별이나 블로그 |
 Jimbeam 88 |
 타코벨사탕 노트 블로그 |
 Splendid Mission |
 그리운 내고향 화개장터 |
 Arlington house |
 시카고니언 Chicagonian |

 Epoca News |
 Sammy Beach |
 Bliss O |
 blue ocean |
 그린라이트 |
 와탕카 카라멘티박사 |
 Castle |
 elton52 |
 carefree |
 vrixen73 |
 AZ Road Master |
 Victory 1988 |
 summita |
 business lim |
 Colorado Lee |
 Make My Day |
 Fros Pro |
 lioness |
 La Bean |
 미국역사 이러쿵 저러쿵 |
 Monte Sori |