
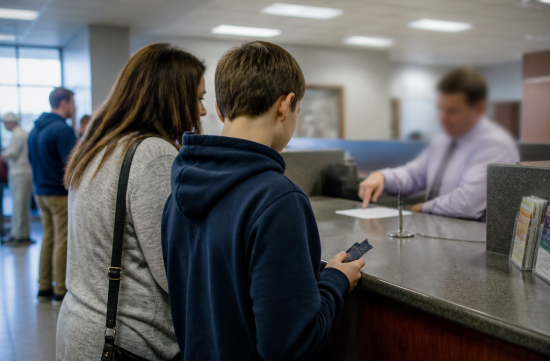
오늘 아침 동네 카페에서 라떼 기다리다가 옆 테이블 대화를 본의 아니게 들었어요. 아이 첫 계좌를 열어주려는데 은행 직원이 체킹이냐 커스터디얼이냐 물어봐서 멘붕이 왔다는 얘기였죠.
솔직히 저도 그 둘이 뭐가 다른지 헷갈렸어요. 그래서 커피 한 잔 더 시켜놓고 제대로 파봤습니다.
결론부터 말하면 둘은 목적이 완전히 다릅니다. 하나는 아이가 매일 쓰는 지갑이고, 다른 하나는 아이 이름으로 묶어두는 선물 상자에 가까워요.
먼저 미성년자 체킹 계좌부터 볼게요. 대부분 부모가 공동 명의자로 같이 들어가는 구조입니다.
예를 들어 체이스 하이스쿨 체킹은 개설 시점에 13세에서 17세인 청소년이 대상이고, 부모나 보호자가 공동 소유자로 들어가요. 월 유지비는 없다고 안내돼 있습니다.
더 어린 아이용 상품도 있어요. 체이스 퍼스트 뱅킹은 6세에서 17세 아이를 위한 계좌인데, 이건 부모가 소유자고 부모에게 체이스 체킹 계좌가 있어야 열 수 있습니다.
이런 계좌의 장점은 아이 이름이 찍힌 데빗카드로 직접 결제해보고, 부모 앱에서 지출을 같이 본다는 점이에요. 용돈 관리 연습용으로는 딱이죠.
대신 알아둘 게 있어요. 공동 명의라서 부모도 그 돈을 꺼낼 수 있고, 법적으로 온전히 아이만의 돈이라고 보기 어렵습니다.
이제 커스터디얼 계좌 차례예요. 흔히 UTMA 계좌라고 부르는데, 성인이 관리인이 되고 돈의 주인은 처음부터 아이입니다.
여기서 중요한 포인트가 하나 있어요. 한번 넣은 돈은 아이에게 준 선물로 취급돼서 되돌려 받을 수 없습니다.
관리인은 그 돈을 아이를 위해서만 써야 해요. 부모 차 할부나 생활비에 돌려쓰면 안 된다는 뜻이죠.
또 커스터디얼 계좌는 은행 예금뿐 아니라 증권사에서 주식이나 펀드로 굴리는 형태도 있어요. 오래 묵혀둘 돈이라면 이쪽을 보는 집도 꽤 많습니다.
그럼 언제 아이가 직접 통제권을 갖느냐. 뉴저지 UTMA 법에 따르면 생전 증여로 넣은 돈은 기본적으로 아이가 21세가 되면 관리가 끝나고 아이에게 넘어갑니다.
넣는 사람이 미리 정해두면 18세에서 21세 사이의 더 이른 나이로 당길 수도 있어요. 이 부분은 개설할 때 서류를 꼭 확인하는 게 좋겠더라고요.
예금자 보호도 궁금했는데요. FDIC 설명을 보면 은행 예금 형태의 UTMA 계좌는 아이의 단독 계좌로 보고 최대 25만 달러까지 보호됩니다.
관리인인 부모 본인 예금은 같은 은행에 있어도 따로 계산돼요. 이건 은근히 안심되는 부분이었어요.
세금 얘기로 넘어가면 커피가 좀 더 필요합니다. 커스터디얼 계좌에서 이자나 배당이 생기면 아이 소득으로 잡히거든요.
IRS 기준 2026년에는 아이의 불로소득 중 첫 1,350달러는 세금이 없고, 다음 1,350달러는 아이 세율로 계산돼요. 2,700달러를 넘는 부분부터는 부모 세율이 적용되는 이른바 키디 택스 구간입니다.
한 해에 넣을 수 있는 금액도 체크해야죠. 2026년 연간 증여세 면제 한도는 받는 사람 한 명당 19,000달러라서, 이 안에서 넣으면 증여세 신고 부담은 없습니다.
그리고 제일 놀랐던 건 대학 학자금 쪽이에요. 커스터디얼 계좌는 아이 자산이라서 FAFSA에서 학생 자산으로 잡힙니다.
학생 자산은 최대 20%까지 반영되는데, 부모 자산은 최대 5.64%예요. 같은 돈이라도 누구 명의냐에 따라 지원금 계산이 꽤 달라질 수 있다는 거죠.
그래서 대학 자금이 목적이라면 529 플랜 같은 다른 선택지도 같이 비교해보는 걸 추천하는 글이 많았어요. 우리 집 상황에 맞는지는 따로 따져봐야 하고요.
옆 테이블 부모님도 결국 이 대목에서 한참 고민하시더라고요. 아이 이름으로 넣어둔 돈이 나중에 오히려 장학금 계산에 불리할 수 있다니, 저도 좀 의외였습니다.
정리해보면 이래요. 용돈 관리와 카드 사용 연습이 목적이면 미성년자 체킹이 맞습니다.
친척들이 준 세뱃돈이나 축하금을 아이 몫으로 오래 불려주고 싶다면 커스터디얼 계좌가 어울려요. 대신 정해진 나이가 되면 아이가 마음대로 쓸 수 있다는 점은 받아들여야 합니다.
상품마다 나이 조건과 수수료, 부모 계좌 필요 여부가 제각각이라 개설 전에 은행 공식 안내를 꼭 확인하세요. 세금이나 학자금 영향은 개인 상황에 따라 다르니 세무 전문가와 한 번 상담해보는 게 안전합니다.
하나 더 팁을 드리면, 체킹 계좌를 열어줄 때 아이랑 같이 지점에 가보는 것도 좋아요. 직원 설명을 직접 듣고 카드를 받아보는 경험 자체가 꽤 큰 공부가 되거든요.
저라면 처음엔 체킹으로 돈 쓰는 감각부터 익히게 하고, 목돈은 따로 떼서 관리하겠어요. 쓰는 돈과 모으는 돈을 섞지 않는 게 핵심 같거든요.
에스프레소처럼 짧고 굵게 말하자면, 지갑과 선물 상자는 따로 두자는 겁니다. 아이 첫 계좌, 헷갈리면 목적부터 정하고 가세요.
 스벅짭

 morvex37 |
 아리송한 미국이민생활 |
 수염난 딸기 스무디 |
 Heart Ticker |
 Duck Duck Go |
 quiet river |
 chocolate |
 뉴저지에 살리라 blog |
 Uptown |

 newyorker 101 |
 coffeee |
 Texan Blog |
 Christopher |
 sylven |
 Sammy Beach |
 Bliss O |
 blue ocean |
 그린라이트 |
 와탕카 카라멘티박사 |
 Castle |
 elton52 |
 carefree |
 vrixen73 |
 AZ Road Master |
 Victory 1988 |
 summita |
 business lim |
 Colorado Lee |
 Make My Day |