
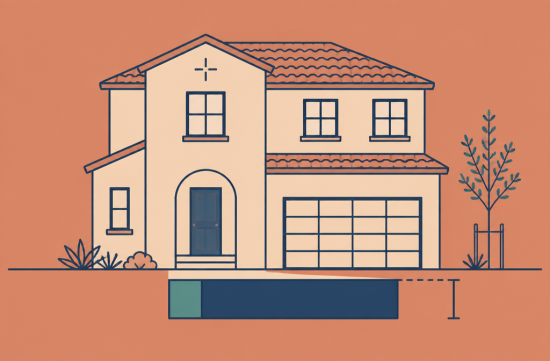
요즘 새 분양 단지 모델하우스를 둘러보는 분들이 꼭 하는 질문이 있습니다. "발의안 37이 통과되면 저도 3%만 내고 새 집 살 수 있는 건가요?"라는 질문이에요.
결론부터 말씀드리면 "조건이 맞으면 가능성은 열린다, 다만 공짜는 아니다"입니다. 11월 3일 투표를 앞두고 확인된 내용만 차근차근 정리해 보겠습니다.
기준 자료는 주 입법분석관실(LAO)의 공식 분석과 주 주택지역개발국(HCD)의 2026년 소득 기준표입니다. 아직 시행 규정이 나오지 않은 부분은 따로 짚어 드릴게요.
발의안 37의 공식 이름은 중산층 신규주택 구입자를 위한 대출 프로그램입니다. 캘리포니아 주택금융청(CalHFA)이 최대 250억 달러의 수익채권을 발행할 수 있게 하는 내용이에요.
이 돈으로 만드는 게 "중산층 내 집 마련 대출"이라는 다운페이먼트 지원 프로그램입니다. 대출 한 건이 집값의 최대 17%까지 커버합니다.
구입자는 최소 3%를 직접 내야 합니다. 3%와 17%를 합치면 20%가 되고, 나머지 80%는 일반 모기지로 받는 구조라고 보시면 됩니다.
숫자로 보면 더 실감이 납니다. 80만 달러짜리 새 집이라면 본인 현금은 2만4천 달러, 주 프로그램 대출은 최대 13만6천 달러가 되는 셈이에요.
여기서 많이들 오해하시는 부분이 있습니다. 이 17%는 보조금이 아니라 갚아야 하는 대출이에요.
LAO 분석에 따르면 집주인의 월 상환금으로 채권을 갚고 프로그램 운영비까지 충당하도록 설계돼 있습니다. 그래서 주 정부와 지방정부의 직접 비용은 없다는 게 공식 평가예요.
결국 매달 내는 돈은 첫 모기지와 이 두 번째 대출 상환금이 합쳐진 금액입니다. 계약 전에 이 합계가 내 월 예산 안에 들어오는지부터 계산해 보셔야 합니다.
금리는 아직 모릅니다. 법안은 CalHFA가 구입자의 이자 부담을 최대한 낮게 유지하도록 요구하지만, 실제 금리는 채권이 팔리는 조건에 달려 있어요.
캘리포니아 예산정책센터도 이 점을 지적했습니다. 투표 전에는 금리를 알 수 없고, 월 상환금이 혜택의 상당 부분을 깎아먹을 수 있다는 분석이에요.
그럼 누가 신청할 수 있을까요. 캘리포니아 주민이어야 하고, 가구 소득이 해당 지역 중위소득의 두 배를 넘지 않아야 합니다.
HCD의 2026년 기준표를 보면 리버사이드 카운티 4인 가구 중위소득은 10만6,500달러입니다. 단순히 두 배로 계산하면 21만3천 달러인데, 생각보다 넉넉한 선이라 저도 조금 놀랐어요.
다만 발의안이 정확히 어떤 소득표와 가구원 조정 방식을 쓸지는 시행 단계에서 정해집니다. 지금 숫자는 감을 잡는 참고용으로만 보시는 게 안전해요.
첫 주택 구입자일 필요는 없다는 점도 눈여겨볼 만합니다. 예산정책센터 분석에 따르면 나중에 집값이 올라도 그 이익을 주 정부와 나누지 않는 구조라고 해요.
가장 큰 제약은 집의 조건입니다. 새로 지은 집이거나 비주거용 건물을 개조해 새로 만든 주택이어야 하고, 내가 그 집의 첫 구입자여야 합니다.
그러니까 기존 주택, 흔히 말하는 리세일 매물은 대상이 아닙니다. 마음에 드는 동네가 이미 다 지어진 오래된 단지라면 이 프로그램은 해당이 없다는 뜻이에요.
가격 상한도 있습니다. 예산정책센터는 카운티에 따라 대략 100만~150만 달러 선이라고 설명하는데, 리버사이드 카운티의 정확한 한도는 규정이 나와야 확인할 수 있습니다.
건설업체 쪽 조항도 하나 들어 있어요. 더 높은 노동 기준을 지키는 업체는 이른바 적격 빌더 옵션을 택할 수 있고, 대신 하자 소송 관련 규칙을 더 유연하게 적용받습니다.
사는 사람 입장에서는 이 부분이 은근히 중요합니다. 계약할 때 그 빌더가 어떤 옵션으로 지었는지, 하자 보수 절차가 어떻게 되는지 꼭 물어보세요.
찬반도 짧게 정리해 볼게요. 찬성 측은 다른 지원 프로그램을 받기엔 소득이 높지만 다운페이를 모으기 힘든 중간층을 돕는다고 말합니다.
반대 측은 집값을 비싸게 만드는 근본 원인은 그대로 두고 빚만 늘린다고 비판합니다. 주 정부가 하루아침에 큰 모기지 대출기관이 된다는 우려도 나와요.
LAO도 효과는 아직 불확실하다고 봤습니다. 투자자들이 채권을 얼마나 사 줄지, 다른 지원책보다 비용이 나은지, 실제로 신규 건설이 늘어날지가 모두 미지수라는 거예요.
신규 분양을 보는 분들께는 하나 더 말씀드리고 싶습니다. 새 단지는 HOA 비용이나 멜로루스 같은 특별세가 붙는 경우가 많아서 월 지출이 생각보다 커질 수 있어요.
지금 해 볼 수 있는 확인은 이렇습니다. 우리 집 소득이 기준선 안인지 보고, 관심 있는 신규 단지 가격대를 적어 둡니다. 두 개의 대출을 합친 월 상환금을 대략 계산해 봅니다.
통과되더라도 바로 신청 창구가 열리는 건 아닙니다. CalHFA가 채권 발행 규모와 시기를 정하게 돼 있으니, 공식 발표를 기다리면서 대출 담당자와 미리 상의해 두시는 게 좋아요.
제 생각을 덧붙이자면, 저라면 이 프로그램을 "집을 싸게 사는 방법"이 아니라 "현금 부담을 미루는 방법"으로 보겠습니다. 다운페이 20%를 모을 때까지 기다리느니 새 집 중심으로 지금 움직이고 싶은 분께는 의미 있는 선택지가 될 수 있어요.
반대로 기존 주택 위주로 보시거나 월 상환 여력이 빠듯한 분이라면 서두를 이유가 없습니다. 투표 결과와 금리 조건이 나온 뒤에 판단하셔도 늦지 않아요.
 바삭치킨탐정단


 슈크림도어 방탄소면 |
 urbanmint |

 Wardo |

 Premium Gas 캠프 |

 CA Real Estate |
 Kathy's Blog |
 투자초보기업정보백과 |
 아스파라거스 블로그 |
 미국 모든 지역 정보 |
 돈되는거 뭐 있을까? |
 peppermint |
 Stable Co. |
 Purple Moons, |
 International Court |
 roma |
 horse |
 moodansa 77 |
 zymit |
 maplefox |
 Fun Flex Life |
 hopeful |
 Reeno |
 Coastal city |
 meonetoo |
 Winter bear |
 살구잼먹다 웃음터지네 |
 Nando Raldo |
 마스크를 쓴 미국남자 |
 Wendra |
 Silvera |