
요즘 주변에서 오바마케어 얘기만 나오면 다들 한숨부터 쉬어요. 올해 보험료 고지서 받고 깜짝 놀란 분들이 많았는데, 내년에도 또 오른다는 소식이 들려오거든요.
결론부터 말하면, 이번에도 두 자릿수 인상 쪽으로 가고 있습니다. 그래서 11월 1일 오픈 인롤먼트가 열리기 전에 미리 정리해두면 좋을 것들을 모아봤어요.
KFF가 전국 보험사 276곳의 2027년 요율 신청서를 분석했는데, 인상률 중간값이 15%였습니다. 대부분 보험사가 10~20% 사이를 요청했다고 해요.
더 놀라운 건 작년 숫자예요. 2026년 확정 인상률 중간값이 20%였거든요.
KFF는 이 흐름이 그대로 가면 2년 사이에 보험료가 3분의 1 넘게 오르는 셈이라고 짚었어요. 솔직히 월급은 그만큼 안 올랐는데 말이죠.
텍사스도 예외는 아닙니다. 개인 보험 시장에서 두 자릿수 인상을 신청한 보험사가 적지 않아요.
보험사들이 내세우는 이유는 의료비와 약값 상승, 그리고 추가 보조금 종료입니다. 코로나 때 늘어났던 enhanced premium tax credit이 2025년 말로 끝났거든요.
이게 생각보다 큰 변화예요. 2027년 보험도 예전 방식처럼 연방 빈곤선 100~400% 소득 구간만 보조금을 받습니다.
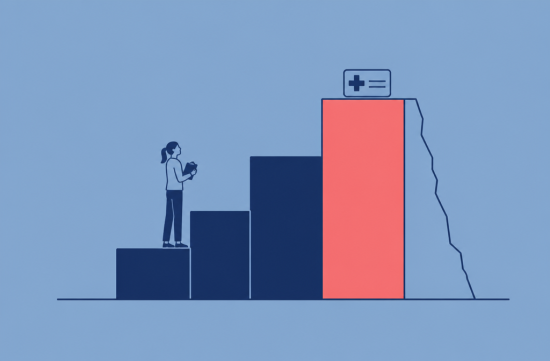
1인 가구 기준으로 400%는 63,840달러예요. 이 선을 1달러라도 넘으면 보조금이 서서히 줄어드는 게 아니라 아예 0이 됩니다. 이른바 subsidy cliff죠.
그리고 하나 더 있어요. 2026년 소득분부터는 보조금을 미리 너무 많이 받았을 때 돌려줘야 하는 금액에 상한이 없어졌습니다.
그러니까 소득을 낮게 잡았다가 연말에 보너스나 부업 수입이 생기면, 세금 신고 때 초과분을 전부 토해내야 할 수 있다는 얘기예요. 이건 진짜 조심해야 합니다.
텍사스 분들이 특히 챙길 게 있어요. Cigna와 Baylor Scott & White가 2026년 말로 텍사스 마켓플레이스에서 빠집니다.
이 두 회사 플랜을 쓰고 있다면 올해는 무조건 새 플랜을 직접 골라야 해요. 그냥 두면 시스템이 알아서 다른 플랜으로 옮겨줄 수는 있는데, 내 주치의나 약이 커버되는지는 아무도 보장 안 해줍니다.
자, 그럼 11월 1일 전에 뭘 해두면 될까요. 제가 하는 순서대로 적어볼게요.
첫 번째는 내년 소득 예상치를 현실적으로 잡는 겁니다. 작년 세금 보고서를 꺼내놓고, 이직이나 승진, 부업 계획까지 넣어서 계산해보세요.
400% 선 근처에 있다면 401(k)나 HSA 납입을 늘려서 MAGI를 낮추는 방법도 있어요. 다만 개인 상황마다 다르니 세무사와 꼭 확인하시길 권합니다.
두 번째는 지금 다니는 병원과 먹는 약 리스트 정리예요. 플랜을 바꾸면 네트워크가 달라지니까, 이 리스트가 있어야 비교가 빨라집니다.
세 번째는 보험료만 보지 말고 deductible과 본인부담 상한도 같이 보는 거예요. 월 보험료가 싼 브론즈가 병원을 자주 가는 분께는 오히려 비쌀 수 있거든요.
참고로 2026년부터 마켓플레이스 브론즈와 catastrophic 플랜은 HSA 가입이 가능해졌어요. 디덕터블이 높은 플랜을 고른다면 HSA로 세금 혜택까지 챙기는 조합을 한번 따져볼 만합니다.
네 번째는 마감일 체크입니다. 오픈 인롤먼트는 11월 1일부터 2027년 1월 15일까지예요.
그런데 1월 1일부터 보험이 시작되려면 12월 15일까지 가입을 끝내야 합니다. 12월 16일 이후에 가입하면 2월 1일부터 적용돼요.
참고로 원래는 연방 규정으로 마감을 12월 15일로 당기려 했는데, 6월에 메릴랜드 연방법원이 그 부분을 막았어요. 이후 CMS가 기존 일정 유지를 확인했습니다.
마지막으로, 혹시 고용주 보험 옵션이 있는 분이라면 이번 기회에 같이 비교해보세요. 회사 보험이 생각보다 나을 수도 있어요.
저는 개인적으로 이런 상황이 좀 답답합니다. 아픈 사람일수록, 소득이 애매한 사람일수록 부담이 더 커지는 구조라서요.
제도가 바뀌는 건 우리가 당장 어쩔 수 없지만, 준비는 할 수 있잖아요. 정보 싸움에서만큼은 지지 말자는 게 제 생각입니다.
영어로 된 플랜 비교가 부담스러우면 무료 상담을 받는 것도 방법이에요. HealthCare.gov에서 지역 navigator를 찾을 수 있고, 마켓플레이스 콜센터에 전화해서 통역 서비스를 요청할 수도 있어요.
저라면 10월 안에 소득 추정이랑 병원과 약 리스트를 끝내놓고, 11월 첫 주에 바로 플랜 비교를 시작하겠어요. 마감 직전엔 사이트도 느리고 상담 예약도 꽉 차거든요.
특히 Cigna나 Baylor Scott & White 가입자라면 미루지 마세요. 자동 배정된 플랜이 나한테 맞을 확률은 생각보다 낮습니다.
보험료 오르는 건 막을 수 없어도, 내 상황에 제일 덜 아픈 선택은 할 수 있어요. 올해는 진짜 꼼꼼하게 한번 같이 챙겨봐요.
 컵라면우주군
 찐214부동산


 kuku 100 |
 novent |
 Silent Sea |
 Pointy |
 미국 아이다호 수미네집 |
 하지원 블로그 미용실 |
 Make My Day |
 텍사스 이주 이야기 |
 도움되는 생활이야기 |
 Coding Elf |
 Nando Raldo |
 마스크를 쓴 미국남자 |
 Wendra |
 Silvera |
 bada2002 |
 horizon |
 나나나 나나나 나나나 |
 victoria jung |
 낄끼빠빠 소리쳐 외쳐본다 |
 Lulu 아줌마 |
 토스터 피자 마술쇼 |
 살기 좋은 주 유타주 |
 nortrix |
 Mau Nui |
 novapixel |
 Way Too |
 AL ALASKA |
 amola |
 역사는 돌고 돌아 온다고 |