
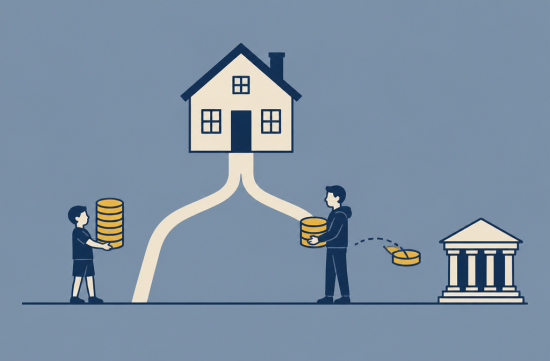
얼마 전 동네 카페에서 옆 테이블 어르신 두 분 대화를 본의 아니게 엿듣게 됐어요. "자식이 없으니 조카한테 집을 넘기려는데, 세금이 그렇게 많이 나온다며?" 커피 마시다가 귀가 쫑긋 서더라고요.
그래서 집에 와서 제대로 찾아봤습니다. 결론부터 말하면, 뉴저지에서는 누구에게 물려주느냐에 따라 세금이 0원이 되기도 하고 15% 넘게 붙기도 해요.
먼저 헷갈리는 것부터 정리할게요. 뉴저지에는 원래 유산세(estate tax)와 상속세(inheritance tax)가 둘 다 있었어요.
그중 유산세는 2018년 1월 1일 이후 사망자부터 폐지됐습니다. 그래서 "뉴저지 상속 관련 세금 없어졌다"는 말이 돌았던 거고요.
그런데 상속세는 2026년 지금도 그대로 살아 있어요. 이게 함정입니다. 반만 없어졌는데 다 없어진 줄 아는 분이 은근히 많더라고요.
뉴저지 상속세는 재산 규모가 아니라 받는 사람과의 관계로 세율이 정해집니다. 주 재무부 조세국 안내서 기준으로 수혜자를 A, C, D, E 클래스로 나눠요.
B 클래스는 어디 갔냐고요? 1963년 7월 1일부로 법에서 없어졌대요. 알파벳 하나 빠진 채로 수십 년을 버틴 셈이죠.
클래스 A는 배우자, 자녀, 입양 자녀, 손주, 부모, 조부모, 그리고 의붓자녀입니다. 이분들은 전액 면세예요.
여기까지는 마음이 편하죠. 문제는 그다음부터입니다.
클래스 C는 형제자매(이복, 이부 형제 포함), 그리고 며느리와 사위예요. 첫 2만5천 달러까지는 세금이 없습니다.
그 위로 110만 달러까지는 11%가 붙어요. 이어서 다음 30만 달러는 13%, 그다음 30만 달러는 14%, 170만 달러 초과분은 16%입니다.
예를 들어 형제자매 한 명에게 20만 달러를 남기면, 면제분 2만5천 달러를 뺀 17만5천 달러에 11%가 붙어요. 세금이 1만9,250달러입니다. 중고차 한 대 값이 주 정부로 가는 셈이라 생각보다 꽤 크죠.
클래스 D는 A, C, E에 속하지 않는 모든 사람이에요. 조카, 사촌, 친구, 혼인신고나 파트너 등록을 하지 않은 동거인이 여기 들어갑니다.
D는 70만 달러까지 15%, 그 초과분은 16%예요. 그리고 C 같은 2만5천 달러 면제 구간이 없습니다.
500달러 미만이면 세금이 없긴 한데, 500달러 이상이면 면제 없이 처음 1달러부터 과세돼요. 사실상 면제가 없다고 보시면 됩니다.
그러니까 조카에게 20만 달러를 남기면 15%, 3만 달러가 세금으로 나가요. 같은 돈을 친자식에게 주면 0원인데 말이죠. 이 숫자 보고 저도 잠깐 커피잔을 내려놨습니다.
의외의 포인트도 있어요. 의붓자녀는 A인데, 의붓자녀의 자녀는 D로 분류됩니다.
의붓형제도 C가 아니라 D예요. 가족처럼 지냈어도 서류상 관계가 기준이라 섭섭할 수 있는 부분이죠. 명절마다 같이 떡국 먹던 사이여도 법은 그걸 모릅니다.
클래스 E는 뉴저지 주정부, 지방자치단체, 그리고 일정 요건을 갖춘 교회, 학교, 병원, 자선단체예요. 여기는 면세입니다.
다만 IRS에서 비영리로 인정받았다고 자동으로 E가 되는 건 아니라고 조세국이 따로 적어두었어요. 기부 계획이 있으면 이 부분도 확인이 필요합니다.
세금을 줄이는 길도 몇 가지 보여요. 대표적인 게 생명보험이에요.
지정된 수익자에게 지급되는 생명보험금은 뉴저지 상속세 면세 대상입니다. 단, 수익자가 본인 유산(estate)으로 되어 있으면 이 혜택이 적용되지 않아요.
부부가 공동명의(tenants by the entirety)로 가진 부동산이 배우자에게 넘어가는 경우도 과세 대상이 아니에요. 배우자는 원래 A라 큰 차이는 없지만요.
기한도 꼭 기억하셔야 합니다. 상속세 신고는 사망일로부터 8개월 안에 해야 해요.
8개월 안에 못 낸 세금에는 연 10% 이자가 붙습니다. 장례 치르고 서류 정리하고 정신없다 보면 8개월은 정말 금방 가요.
클래스 A만 받는 경우에는 L-8, L-9 같은 간소화된 양식으로 처리하는 길이 있어요. 하지만 C나 D가 한 명이라도 끼면 정식 신고서를 준비해야 하니 미리 알아두면 덜 당황합니다.
제가 정리하면서 느낀 건, 자녀가 없거나 조카를 자식처럼 아끼는 분일수록 미리 준비할 이유가 크다는 거예요. 마음은 같아도 세금은 관계를 서류로만 봅니다.
나라면 일단 지금 가진 보험의 수익자 지정부터 확인하고, 집, 은행 계좌, 은퇴 계좌까지 재산 목록을 종이 한 장에 적어보겠어요. 그다음 누가 어느 클래스인지 옆에 써보면 그림이 금방 나옵니다.
다만 신탁, 증여 시점, 타주 재산 같은 변수가 많아서 이 글만으로 결정하시면 안 돼요. 개인 상황에 따라 다르니 꼭 상속 전문 변호사나 회계사와 확인하세요.
카페 어르신 대화 덕분에 저도 공부 한 번 제대로 했네요. 따뜻한 커피 한 잔 앞에 두고, 가족과 이런 이야기 한 번쯤 꺼내 보셔도 좋겠습니다.
 달밤CafeBoy

 saffronroute |
 You Only Live Once |
 택사스 부동산 블로그 |
 zentar |
 seouljung |
 dewyo |
 morninpo |
 미국 210 김상사 |

 eatontown blog |
 shadow 007 |
 meonetoo |
 Winter bear |
 살구잼먹다 웃음터지네 |
 Nando Raldo |
 마스크를 쓴 미국남자 |
 Wendra |
 Silvera |
 bada2002 |
 horizon |
 나나나 나나나 나나나 |
 victoria jung |
 낄끼빠빠 소리쳐 외쳐본다 |
 Lulu 아줌마 |
 토스터 피자 마술쇼 |
 살기 좋은 주 유타주 |
 nortrix |
 Mau Nui |
 novapixel |
 Way Too |