
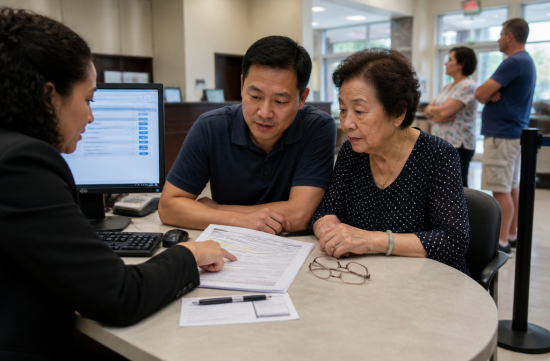
은행 창구에서 서명 한 번이면 끝나는 일이 나중에 형제 사이 소송으로 번질 수 있다는 거, 알고 계셨나요? 부모님 계좌에 자녀 이름을 공동명의로 올리는 건 한인 가정에서 정말 흔한 선택입니다.
부모님이 영어 서류를 어려워하시거나 병원에 계실 때 대신 공과금을 내드리려면 이만큼 편한 방법이 없어 보이거든요. 저도 주변에서 이렇게 해둔 집을 여럿 봤고, 대부분 별생각 없이 은행 직원 권유로 했다고 하더라고요.
그런데 플로리다 법을 조금만 들여다보면 이 편리함 뒤에 생각보다 큰 대가가 숨어 있습니다. 오늘은 그 문제들을 하나씩 정리해 보겠습니다.
첫 번째는 소유권 문제입니다. 공동명의가 되는 순간 자녀는 단순한 대리인이 아니라 그 돈의 공동 소유자가 됩니다.
법적으로는 공동 소유자 누구든 잔액 전체를 인출할 수 있습니다. 부모님이 평생 모은 돈이라도 은행 입장에서는 둘 다 같은 주인이에요.
두 번째는 상속 문제인데, 개인적으로 이게 제일 무섭다고 봅니다. 플로리다 법 655.79조는 두 명 이상의 이름으로 된 계좌는 한 명이 사망하면 남은 소유자에게 전부 넘어간다고 추정합니다.
즉 유언장에 자녀 셋이 똑같이 나눠 가지라고 써 있어도, 계좌에 이름이 올라간 자녀 한 명이 그 돈을 다 가져가는 구조가 됩니다. 유언장보다 계좌 명의가 먼저 작동하는 거죠.
물론 이 추정은 뒤집을 수 있습니다. 사기, 부당한 영향력, 혹은 명백하고 설득력 있는 증거로 다른 의도가 입증되면 됩니다.
문제는 그 입증을 법정에서 해야 한다는 겁니다. 부모님은 이미 돌아가신 뒤고, 형제끼리 변호사를 사서 다투게 되는 거예요.
세 번째는 자녀의 채무 문제입니다. 공동 소유자인 자녀가 소송을 당하거나 빚이 있으면, 채권자가 그 계좌에 손을 댈 수 있다는 지적이 많습니다.
자녀가 이혼 절차에 들어가는 경우도 비슷한 걱정이 생깁니다. 부모님 돈이 부모님과 아무 상관 없는 엉뚱한 분쟁에 휘말리는 셈이죠.
네 번째는 메디케이드입니다. 요양원 비용 때문에 메디케이드를 신청할 때 공동계좌는 자산 심사를 복잡하게 만들 수 있습니다.
메디케이드 장기요양 심사에는 신청 전 5년을 거슬러 보는 룩백 기간이 있습니다. 자녀가 계좌에서 돈을 빼 쓴 기록이 있으면 증여로 볼 여지가 생깁니다.
세금 쪽도 짚어 보겠습니다. 계좌에 이름만 올리는 건 IRS 기준으로 바로 증여가 되지는 않습니다.
자녀가 실제로 돈을 인출해 자기 용도로 쓸 때 증여가 완성되는 것으로 봅니다. 2026년 연간 증여세 면제 한도는 받는 사람 1인당 19,000달러입니다.
이 한도를 넘는다고 바로 세금을 내는 건 아니고 증여세 신고서를 내야 하는 정도입니다. 그래도 기록 관리가 필요하다는 점은 기억해 두면 좋습니다.
예금보험도 의외의 포인트입니다. FDIC는 공동계좌를 공동 소유자 1인당 250,000달러까지 보호합니다.
같은 은행의 공동계좌가 여러 개면 합산해서 그 한도를 적용합니다. 잔액이 큰 집이라면 한 번쯤 계산해 볼 만합니다.
그럼 대안은 뭘까요? 플로리다에는 컨비니언스 어카운트라는 제도가 있습니다. 법 655.80조에 근거한 계좌입니다.
이 계좌는 부모님 한 분 명의로 유지되고, 자녀는 대리인으로 지정돼 입출금과 수표 발행만 할 수 있습니다. 소유권은 끝까지 부모님에게 있습니다.
핵심 차이는 생존자 권리가 없다는 점입니다. 부모님이 돌아가시면 그 돈은 대리인 자녀가 아니라 상속 재산으로 들어가 유언대로 나뉩니다.
소비자금융보호국(CFPB)도 노인 금융 착취 예방 보고서에서 생존자 권리가 없는 이런 계좌를 좋은 대안으로 권했습니다. 공공기관이 이걸 따로 언급했다는 게 꽤 인상적이었어요.
또 하나는 지속적 위임장, 즉 듀러블 파워 오브 어토니입니다. 부모님이 소유권을 유지한 채 자녀에게 정해진 범위의 권한만 줄 수 있습니다.
위임장은 은행 계좌뿐 아니라 다른 재산 관리까지 범위를 정할 수 있어 활용도가 높습니다. 다만 은행마다 받아주는 양식과 절차가 달라서 미리 확인해 두는 게 좋습니다.
사망 시 지급 지정, 흔히 POD라고 부르는 방법도 있습니다. 살아 계시는 동안은 부모님만 쓰시고, 돌아가신 뒤 지정한 사람에게 넘어가는 구조입니다.
나라면 일상 관리용으로는 컨비니언스 어카운트를 열고, 큰 재산은 위임장과 유언장으로 따로 정리하겠습니다. 편리함과 공정함을 둘 다 챙길 수 있는 조합이라고 생각합니다.
한국에서는 가족끼리 통장을 맡기는 게 자연스러운 정서지만, 미국 법은 명의를 훨씬 엄격하게 봅니다. 이 간극에서 한인 가정의 분쟁이 자주 생기는 것 같아요.
상속, 메디케이드, 세금은 가족 상황에 따라 결론이 크게 달라지니 플로리다 엘더로 변호사나 세무 전문가와 꼭 확인하시길 권합니다. 이미 공동명의로 해두셨다면 지금이라도 은행에 계좌 형태를 문의해 보세요.
 joyfulcitybuilder2006
 하트SkyFox

 saffronroute |
 You Only Live Once |
 택사스 부동산 블로그 |
 zentar |
 seouljung |
 Yes Dorian |
 Kyo Sho |

 Tamfa Fan |
 Splendid Mission |
 Nando Raldo |
 마스크를 쓴 미국남자 |
 Wendra |
 Silvera |
 bada2002 |
 horizon |
 나나나 나나나 나나나 |
 victoria jung |
 낄끼빠빠 소리쳐 외쳐본다 |
 Lulu 아줌마 |
 토스터 피자 마술쇼 |
 살기 좋은 주 유타주 |
 nortrix |
 Mau Nui |
 novapixel |
 Way Too |
 AL ALASKA |
 amola |
 역사는 돌고 돌아 온다고 |