
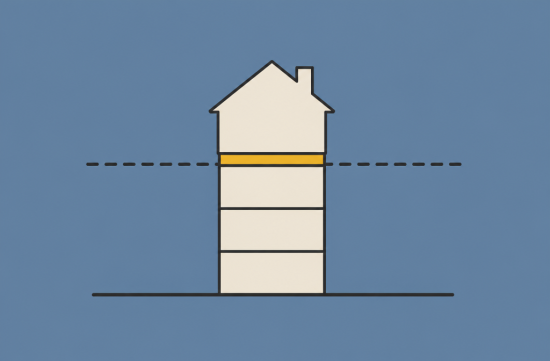
집을 사면 세금이 줄어든다는 말, 아직도 많이 듣습니다. 모기지 이자를 공제받으니 렌트보다 낫다는 논리입니다. 그런데 세금 신고를 해 보고 실망하는 분이 적지 않습니다.
이유는 단순합니다. 모기지 이자 공제는 항목별 공제(Itemized Deduction)를 선택한 사람만 받습니다. 표준공제를 받으면 이자를 얼마 냈든 공제에 반영되지 않습니다.
둘 중 하나만 고를 수 있습니다. 표준공제와 항목별 공제를 동시에 받을 수는 없습니다. 그래서 항목별 공제 합계가 표준공제보다 커야 비로소 의미가 생깁니다.
문제는 표준공제 금액이 꽤 크다는 점입니다. IRS가 발표한 2026년 기준 표준공제는 부부 공동신고 32,200달러입니다. 개인 신고는 16,100달러, 세대주는 24,150달러입니다.
2025년에는 부부 공동신고가 31,500달러였습니다. 작년 여름 통과된 One Big Beautiful Bill Act가 이 수준을 영구화했고, 매년 물가에 맞춰 조금씩 오릅니다.
2017년 이전을 기억하는 분이라면 차이를 실감하실 겁니다. 그때는 표준공제가 지금의 절반 수준이었습니다. 웬만한 집주인은 항목별 공제가 당연히 유리했던 시절입니다.
예를 하나 들어 보겠습니다. 부부 공동신고 가정이 1년에 모기지 이자 2만 달러를 냈다고 합시다. 재산세 6천 달러, 주 소득세 8천 달러도 있습니다.
항목별 공제를 더하면 이자 2만, 주, 지방세(SALT) 1만 4천, 합계 3만 4천 달러입니다. 표준공제 32,200달러보다 1,800달러 많습니다.
그러니까 이 집이 모기지 덕분에 추가로 얻는 공제는 2만 달러가 아니라 1,800달러입니다. 22% 구간이라면 실제 절세액은 396달러입니다. 숫자로 보면 생각보다 작습니다.
이자가 1만 달러 수준이라면 아예 표준공제가 낫습니다. 이 경우 모기지 이자 공제의 실익은 0입니다. 대출 잔액이 줄고 이자가 줄수록 이 현상은 더 빨리 옵니다.
그렇다고 모든 경우에 혜택이 없는 건 아닙니다. 작년 세법 개정으로 SALT 공제 한도가 크게 올랐습니다. 2026년 한도는 40,400달러이고, 2025년에는 4만 달러였습니다.
예전 한도는 1만 달러였습니다. 재산세와 주 소득세가 높은 캘리포니아에서는 이 변화가 작지 않습니다. 이자와 SALT를 합쳐 표준공제를 넘기는 집이 다시 늘 수 있습니다.
다만 소득이 높으면 이 한도가 줄어듭니다. 2026년 기준 수정조정총소득(MAGI) 505,000달러를 넘으면 단계적으로 깎입니다. 그리고 2030년에는 다시 1만 달러로 돌아가게 돼 있습니다.
모기지 이자 공제 대상 대출 한도는 연방 기준 75만 달러입니다. 2017년 세법에서 정해졌고 이번 법으로 영구화됐습니다. 주택 본채와 세컨드 홈 하나를 합친 잔액 기준입니다.
새로 바뀐 것도 있습니다. 2026년부터 모기지 보험료(PMI)가 다시 이자처럼 공제됩니다. 이것 역시 항목별 공제를 할 때만 해당합니다.
캘리포니아 주세는 따로 봐야 합니다. 주 표준공제가 연방보다 훨씬 작습니다. FTB 기준 2025년 주 표준공제는 부부 공동신고 11,412달러, 개인 5,706달러입니다.
그래서 연방에서는 표준공제를 받고 주에서는 항목별 공제를 하는 경우가 흔합니다. 캘리포니아는 그렇게 따로 선택하는 것을 허용합니다.
또 캘리포니아는 연방의 75만 달러 한도를 따르지 않았습니다. 주 신고에서는 기존 100만 달러 한도가 적용됩니다. 대출이 큰 해안 지역 집주인에게는 의미 있는 차이입니다.
부부 개별신고는 주의가 필요합니다. 한 사람이 항목별 공제를 하면 배우자도 항목별 공제를 해야 합니다. 한쪽만 표준공제를 받을 수 없습니다.
현장에서 보면 이 부분을 오해한 채 집을 사는 분이 많습니다. 렌트와 매매를 비교할 때 이자 전액을 절세 효과로 계산합니다. 그 계산은 대부분 틀립니다.
정확하게 하려면 순서대로 따져야 합니다. 먼저 예상 이자, 재산세, 주 소득세를 더합니다. 기부금 같은 다른 항목도 넣습니다.
그 합계에서 그해 표준공제를 뺍니다. 남는 금액만 실제 추가 공제입니다. 여기에 본인 한계세율을 곱해야 진짜 절세액이 나옵니다.
대출 초기에는 이자 비중이 커서 표준공제를 넘기기 쉽습니다. 10년쯤 지나면 이자가 줄어 표준공제 쪽으로 넘어가는 경우가 많습니다. 처음 몇 년만 보고 판단하면 안 됩니다.
재융자를 고민할 때도 마찬가지입니다. 금리를 낮추면 이자가 줄고, 공제 효과도 함께 줄어듭니다. 그래도 낸 이자 자체가 줄어드는 게 훨씬 큰 이득입니다.
세금은 개인 상황에 따라 결과가 크게 달라집니다. 소득 구간, 신고 방식, 다른 공제 항목이 모두 변수입니다. 큰 결정 전에는 세무 전문가와 꼭 확인하시길 권합니다.
제 생각은 분명합니다. 집은 살 집으로, 혹은 투자 수익으로 판단해야 합니다. 모기지 이자 공제는 덤으로 생각하는 편이 맞습니다.
공제가 있다고 무리해서 큰 대출을 받을 이유는 없습니다. 실제 계산을 해 보면 세금보다 월 상환액이 훨씬 무겁습니다. 숫자부터 정확히 넣어 보시길 바랍니다.
 띵호와의증인
 skyvalleydreamer1990


 B.I.G. Victor |
 Amber H |

 uplifted |

 Dr. Kelso |

 silents |
 Roman Pan |

 미국 기상청 뉴우스 |
 Raymond K. |

 strawberry |
 미국 지역 정보 로컬 뉴스 |
 USA 비즈니스 뉴스 |
 Blondee |
 E whisper |
 감자 포테이토 하우스 |
 freshmint |
 Ansaso |
 Golado |
 Baby Bay |
 honeycom |
 French Macarons |
 탐구하는 미국 생활 정보 |
 Sunshine Blog |
 Community Cross |
 Sayonara H |
 돈되는거 뭐 있을까? |
 정보검색 생활MAN |
 morvex37 |
 neontrail |