
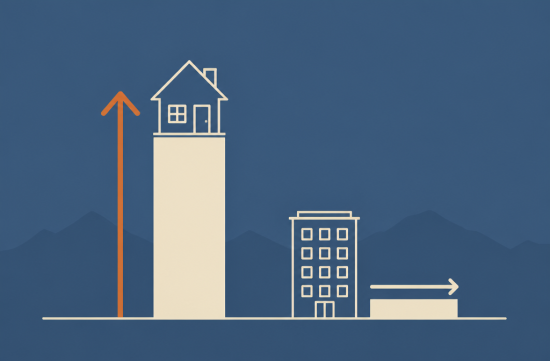
요즘 상담하다 보면 가장 먼저 나오는 질문이 "렌트로 더 버틸까, 아니면 지금이라도 집을 사야 할까?"입니다. 10월을 넘기며 솔트레이크 시장을 숫자로 한번 정리해 두는 게 좋겠다 싶었습니다.
먼저 기준 시점부터 밝혀 두겠습니다. 이 글을 정리하는 시점까지 Redfin의 10월 집계는 확인되지 않았습니다.
그래서 매매는 확인된 가장 최근 달인 9월 Redfin 수치를, 렌트는 올해 나온 분기별 보고서를 기준으로 삼았습니다. 10월 공식 수치가 나오면 흐름이 크게 달라졌는지 다시 살펴볼 생각입니다.
9월 Redfin 자료에 따르면 솔트레이크시티 지역의 중간 매매가는 63만 5천 달러였습니다. 1년 전보다 11%에 가까운 상승입니다.
처음 이 숫자를 봤을 때 저도 조금 놀랐습니다. 금리가 이렇게 높은데 가격이 두 자릿수로 올랐다는 건 쉽게 넘길 일이 아니니까요.
그런데 거래량을 같이 보면 그림이 달라집니다. 9월에 거래가 끝난 집은 963채로, 1년 전보다 122채 줄어 11.2% 감소했습니다.
거래는 줄었는데 중간값은 올랐다는 뜻입니다. 이럴 때는 비싼 집 위주로 거래가 성사되면서 중간값이 끌려 올라간 부분도 있다고 보는 게 맞습니다.
그러니 내 집 값이 1년 새 11% 올랐다고 단정하기는 어렵습니다. 한 달 수치는 거래 구성에 따라 출렁이기 쉽습니다.
참고로 같은 9월이라도 MLS 기반 중개 사이트들은 집계 범위가 달라 Redfin과 다른 숫자를 내놓습니다. 여러 출처를 비교하실 때는 지역 범위와 기준 달이 같은지부터 확인하시는 게 좋습니다.
조금 긴 호흡으로 보려면 분기 자료가 낫습니다. 솔트레이크 부동산협회 집계로 올해 2분기 카운티 단독주택 중간가는 64만 5천 달러였습니다.
1년 전보다 4.88% 오른 것으로, 분기 기준 역대 최고치였습니다. 같은 기간 단독주택 거래도 2,334건으로 4.62% 늘었습니다.
반면 콘도는 반대로 움직였습니다. 콘도 중간가는 43만 달러에서 41만 7,900달러로 2.81% 내려갔습니다.
첫 집으로 콘도를 보시는 분들께는 이 차이가 의미가 있습니다. 단독주택과 콘도를 한 묶음으로 보면 판단이 흐려집니다.
집이 팔리는 속도도 눈여겨볼 대목입니다. Redfin 상반기 자료에서 매물이 시장에 머문 기간의 중간값은 47.7일로, 1년 전보다 4.8일 길어졌습니다.
예전처럼 내놓자마자 여러 오퍼가 붙는 분위기는 아니라는 얘기입니다. 사는 쪽에서는 수리 요청이나 클로징 비용 지원을 협상해 볼 여지가 생긴 셈입니다.
다음으로 많이 물으시는 게 금리입니다. 프레디맥 주간 조사에서 10월 22일 기준 30년 고정 평균 금리는 7.32%였습니다.
1년 전 같은 시기에는 6.19%였습니다. 같은 집을 사도 월 상환액 부담이 그만큼 커졌다는 뜻이라, 가격보다 금리가 더 큰 변수가 된 상황입니다.
이제 렌트 쪽을 보겠습니다. 매매와는 분위기가 꽤 다릅니다.
CoStar에 따르면 지난해 이 지역 아파트 호가 렌트는 2.2% 내려 3년 연속 하락했습니다. 몇 년 사이 새 아파트가 한꺼번에 쏟아진 영향이 컸습니다.
노스마크 보고서를 보면 올해 1분기 평균 호가 렌트는 월 1,582달러로, 1년 전보다 1.0% 낮았습니다. 공실률은 7.3%였습니다.
Apartment List의 8월 보고서도 비슷한 이야기를 합니다. 시내 렌트의 1년 변동률이 유타주 평균(-1.7%)과 전국 평균(-1.1%)보다도 낮았다고 합니다.
세입자에게 반가운 건 각종 혜택입니다. 유타 지역 임대주택 업계 단체는 신축 단지에서 8주에서 12주 무료 렌트가 흔해졌다고 전했습니다.
계약서에 적힌 월세만 보지 말고, 무료 기간을 반영한 실제 부담을 계산해 보시길 권합니다. 같은 단지라도 계약 시점에 따라 조건이 꽤 다릅니다.
다만 이런 흐름이 오래갈지는 지켜봐야 합니다. CoStar는 올해 새 공급이 10년 만의 최저 수준으로 줄 것으로 내다봤습니다.
노스마크도 연말 평균 렌트를 월 1,570달러 정도로, 거의 보합으로 예상했습니다. 공급이 줄면 세입자 우위 시장도 서서히 끝날 수 있습니다.
그럼 처음 질문으로 돌아가 보겠습니다. 렌트냐 매매냐는 결국 얼마나 오래 머물 계획인지에 달려 있습니다.
3년 안쪽으로 보신다면 지금은 렌트 혜택을 챙기며 기다리는 쪽이 합리적이라고 봅니다. 금리 7%대에 클로징 비용까지 더하면 짧게 살고 되파는 계산이 잘 맞지 않습니다.
5년 이상 살 집을 찾고 계시고 학군이나 출퇴근 조건이 맞는 매물을 만났다면 이야기가 다릅니다. 매물이 오래 머무는 지금이 오히려 협상하기 좋은 때일 수 있습니다.
저라면 10월 공식 수치가 나올 때까지 관심 지역의 매물 기간과 가격 조정 이력을 꾸준히 지켜보겠습니다. 숫자는 늘 한발 늦게 나오지만, 흐름을 놓치지 않는 분이 결국 좋은 선택을 하십니다.
 shaquilleoatmeal
 정성연자매님


 B.I.G. Victor |
 Amber H |

 uplifted |

 Dr. Kelso |

 silents |
 tredolo |
 morvex37 |
 KGOMIO 블log |
 RIXAN |
 Tan Sol |
 strawberry |
 미국 지역 정보 로컬 뉴스 |
 USA 비즈니스 뉴스 |
 Blondee |
 E whisper |
 감자 포테이토 하우스 |
 freshmint |
 Ansaso |
 Golado |
 Baby Bay |
 honeycom |
 French Macarons |
 탐구하는 미국 생활 정보 |
 Sunshine Blog |
 Community Cross |
 Sayonara H |
 돈되는거 뭐 있을까? |
 정보검색 생활MAN |
 neontrail |