
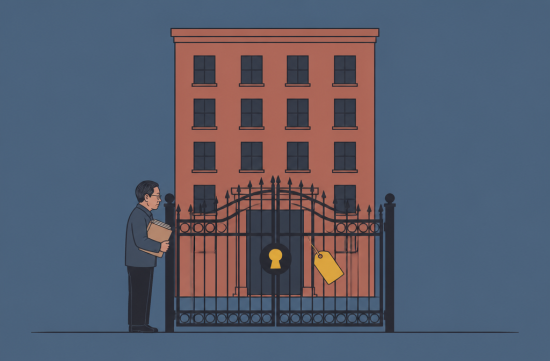
하츠데일 매물 검색을 해보면 같은 동네인데 가격이 유난히 낮은 아파트가 눈에 들어옵니다. 대부분 코압(co-op)입니다.
용어가 낯설다면 이렇게 생각하면 됩니다. 콘도는 집 한 채를 등기로 사는 것이고, 코압은 건물을 소유한 법인의 주식을 사서 그 집에 살 권리를 얻는 구조입니다.
그래서 콘도는 돈만 맞으면 대체로 거래가 끝나지만, 코압은 그 법인의 이사회, 흔히 보드(board)라고 부르는 사람들의 승인을 받아야 입주할 수 있습니다.
가격이 싸 보이는 이유도 여기서 나옵니다. 사려는 사람이 통과해야 할 관문이 하나 더 있고, 되팔 때도 다음 구매자가 같은 심사를 거쳐야 하니 수요가 콘도보다 좁아집니다.
그런데 싼 매매가만 보고 들어가면 두 가지에서 놀라게 됩니다. 하나는 매달 내는 관리비, 다른 하나는 보드 심사의 재정 기준입니다.
먼저 관리비입니다. 코압에서는 이걸 메인터넌스(maintenance)라고 부르는데, 쉽게 말하면 건물 전체의 재산세, 건물 담보대출 이자, 관리 인건비를 지분만큼 나눠 내는 돈입니다.
실제 예를 하나 들어보겠습니다. 이스트 하츠데일 애비뉴의 한 코압 매물은 월 메인터넌스가 1,828달러로 올라와 있었습니다.
여기에 시설 보수용 특별부과금(assessment)이 월 337달러 따로 붙어 있었고, 이 부과금은 2026년 말까지 이어진다고 적혀 있었습니다.
모기지를 따로 내면서 이 금액을 매달 더한다고 생각하면, 매매가가 낮다는 장점이 생각보다 빨리 줄어듭니다.
그래서 코압을 볼 때는 매매가가 아니라 모기지와 메인터넌스를 합친 월 지출로 비교해야 합니다. 콘도의 HOA 비용과 재산세를 합친 금액과 나란히 놓아보면 판단이 훨씬 쉬워집니다.
다음은 보드 심사입니다. 같은 매물에는 보드가 요구하는 조건도 함께 나와 있었습니다.
신용점수 650점 이상, 다운페이 10%, 부채비율 28% 미만, 그리고 6개월치 유동자산이었습니다.
부채비율(DTI)은 쉽게 말해 한 달 소득 중 빚 갚는 데 나가는 비율입니다. 은행은 이보다 높아도 대출을 내주는 경우가 많은데, 코압 보드는 따로 더 엄격한 선을 긋는 겁니다.
유동자산은 잔금을 치르고 난 뒤에도 바로 현금으로 바꿀 수 있는 돈을 말합니다. 보드는 입주 후 몇 달 수입이 끊겨도 메인터넌스를 낼 수 있는지 보려는 것입니다.
다만 이 숫자는 한 건물의 기준일 뿐입니다. 코압 기준은 건물마다 보드가 따로 정하기 때문에 옆 건물은 다운페이 20%를 요구할 수도 있습니다.
은퇴계좌를 유동자산으로 쳐주느냐도 건물마다 다릅니다. 401(k)를 인정하는 곳이 있고 아예 빼는 곳도 있으니, 자산 구성이 은퇴계좌에 몰린 분은 미리 물어봐야 합니다.
보드 패키지라는 서류 묶음도 각오해야 합니다. 세금보고서, 은행 잔고, 재직 증명, 추천서까지 모아 제출하고, 서류를 통과하면 면접을 보는 경우가 많습니다.
예전에는 이 과정에서 떨어져도 이유를 듣지 못하는 일이 흔했습니다. 한인들 사이에서도 영문도 모른 채 거절당했다는 이야기가 적지 않았습니다.
웨스트체스터 카운티는 2021년에 공정주거법 조항을 고쳐 이 부분을 바꿨습니다. 하츠데일도 웨스트체스터에 속하니 그대로 적용됩니다.
카운티 인권위원회 안내에 따르면 보드는 신청서에 최소 재정 기준을 적어야 하고, 최소 기준이 없으면 선호하는 기준이라도 밝혀야 합니다.
서류를 받으면 15일 안에 접수 확인을 하거나 빠진 서류를 알려줘야 하고, 완성된 신청서를 받은 날부터 60일 안에 승인이나 거절을 결정해야 합니다.
거절할 때는 위원회가 정한 양식에 이유를 적어야 하고, 그 통지 사본을 15일 안에 위원회에 보내야 합니다.
보드 멤버는 2년마다 최소 2시간의 공정주거 교육을 받아야 하고, 새로 들어온 멤버는 60일 안에 이수해야 합니다.
그렇다고 보드가 아무나 받아줘야 한다는 뜻은 아닙니다. 재정 기준에 못 미치면 여전히 거절할 수 있고, 그 기준을 어떻게 저울질할지도 보드의 재량으로 남아 있습니다.
제가 보기에 이 법의 진짜 효과는 미리 알 수 있게 됐다는 점입니다. 기준표를 먼저 받아보고 내 숫자와 맞지 않으면 처음부터 다른 건물로 눈을 돌리면 됩니다.
정리하면 하츠데일에서 코압과 콘도를 놓고 고민할 때 확인할 순서가 있습니다. 월 메인터넌스와 남은 특별부과금, 보드의 다운페이와 부채비율 기준, 유동자산 인정 범위 순입니다.
여기에 렌트를 줄 계획이 있다면 서블렛(sublet) 규정도 꼭 보셔야 합니다. 코압은 세를 놓는 것 자체를 제한하는 곳이 많아 투자용으로는 콘도보다 불리한 편입니다.
직접 들어가 오래 살 집이고 기준을 넉넉히 넘긴다면 코압은 같은 예산으로 더 넓은 집을 얻는 좋은 선택이 될 수 있습니다.
반대로 기준선에 아슬아슬하게 걸쳐 있다면 저라면 오퍼를 넣기 전에 매니징 에이전트에게 기준표부터 받아보겠습니다. 계약금을 걸고 몇 주를 기다린 뒤 거절 통지를 받는 것보다 훨씬 덜 아픕니다.
 통키왕피구
 날마다산책



 쵸코 쵸코 Star |

 gentle |

 neapolis |

 moo moo |
 ultron78 |
 luido |
 Crystal 정 |

 Moo Tang Clan |
 Ness 6 |
 빛나는 우리들만의 세상 |
 gardener 007 |
 golfmaster |
 나나나 나나나 나나나 |
 Who's watching? |
 EndonE |
 RockStar |
 Casa Mia |
 You Only Live Once |
 열심히 달리는 CPA |
 Joyce 77 |
 Runner Kim |
 마이타운 마이웨이 블로그 |
 mymiami 스토리 |
 Entip |
 Tony Park |
 달려라 DJ DC |
 쌀집아저씨 BLOG |
 Doori Ark |