
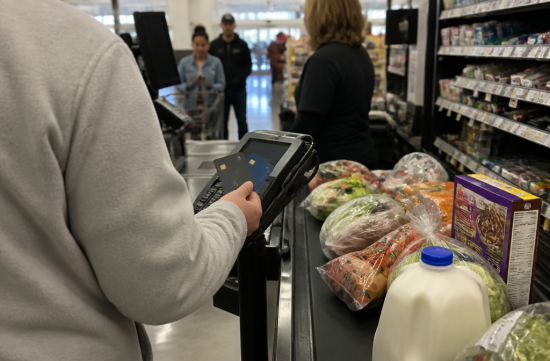
마켓 계산대에서 앞사람이 카드 두 장을 번갈아 꺼내는 걸 본 적이 있습니다.
식료품은 이 카드, 나머지는 저 카드. 처음엔 유난스럽다 싶었는데 계산을 해보니 그쪽이 맞더군요.
연회비 붙은 카드는 일단 손해처럼 보입니다. 안 내도 되는 돈을 왜 내나 싶으니까요.
그런데 연회비를 받는 카드는 실제로는 소수입니다.
월렛허브가 1,500개가 넘는 카드 상품을 집계해보니 연회비가 있는 카드는 15퍼센트 정도였습니다.
전체 카드를 평균 내면 연회비는 29.67달러 수준입니다. 대부분이 0달러라 평균이 이렇게 낮게 나오는 겁니다.
그러니까 연회비 카드는 기본값이 아니라 특정 소비 패턴을 가진 사람을 겨냥한 상품이라고 보는 게 맞습니다.
가장 계산이 단순한 쪽은 식료품입니다. 아멕스 블루캐시 프리퍼드는 연회비가 95달러인데, 미국 슈퍼마켓에서 연 6,000달러까지 6퍼센트를 돌려줍니다.
6,000달러면 한 달에 500달러입니다. 그 한도를 다 채우면 360달러가 돌아오니 연회비를 빼도 265달러가 남는 셈이죠.
물론 한도를 넘긴 금액은 1퍼센트로 떨어집니다. 무한정 좋은 카드는 세상에 없더군요.
비교 대상은 연회비 없는 3퍼센트 식료품 카드입니다. 적립 차이가 3퍼센트포인트니까 연 3,167달러쯤부터 연회비 95달러를 넘어섭니다.
월로 치면 264달러입니다. 장 보는 데 한 달 264달러 이상 쓰는 집이라면 연회비 내는 쪽이 이깁니다.
여행 카드도 구조가 비슷합니다. 체이스 사파이어 프리퍼드는 연회비 95달러인데, 카드 기념일마다 체이스 트래블에서 쓸 수 있는 호텔 크레딧 100달러를 줍니다.
호텔을 그 경로로 한 번만 예약해도 연회비는 이미 회수됩니다. 여기에 식당 3배, 체이스 트래블 예약 5배 적립이 얹힙니다.
단, 호텔은 반드시 그 예약 창구를 통해 잡아야 합니다. 조건을 안 지키면 100달러는 그냥 증발하고요.
여기서부터가 진짜 갈림길입니다. 연회비가 커질수록 혜택이 크레딧 묶음 형태로 잘게 쪼개지거든요.
아멕스 골드는 연회비 325달러에 우버 캐시 120달러, 다이닝 크레딧 120달러, 레시 100달러, 던킨 84달러를 붙여 424달러어치를 내겁니다.
숫자만 보면 남는 장사입니다. 문제는 이게 매달 정해진 금액을 정해진 곳에서만 쓰는 구조라는 점이죠.
체이스 사파이어 리저브는 한술 더 떠 연회비가 795달러입니다. 여행 크레딧 300달러를 먼저 빼면 실질 부담이 495달러가 되고, 나머지는 공연 티켓이며 지정된 호텔 예약처며 일일이 찾아 써야 채워집니다.
저는 이런 카드를 볼 때마다 쿠폰북을 돈 주고 사는 기분이 듭니다. 쿠폰을 부지런히 오려 쓰는 사람에게는 이득이고, 서랍에 넣어두는 사람에게는 그냥 회비입니다.
괜한 걱정이 아닙니다. 뱅크레이트 조사에서 리워드 카드 사용자의 23퍼센트가 지난 1년간 적립을 한 번도 안 썼다고 답했습니다.
안 쓴 이유도 제각각입니다. 절반가량은 모아두는 중이라 했고, 쓸 줄 몰라서가 11퍼센트, 프로그램이 복잡해서가 9퍼센트였습니다.
혜택이 복잡해질수록 그 복잡함을 감당할 시간이 있는 사람에게만 돌아간다는 뜻이기도 합니다. 카드사도 그걸 알고 설계하는 거고요.
정리하면 연회비 카드가 이득인 사람은 셋 중 하나입니다. 지출이 한 카테고리에 뚜렷하게 몰려 있거나, 크레딧을 쓸 일정이 이미 잡혀 있거나, 매달 전액 결제하는 사람입니다.
반대로 잔액을 다음 달로 넘기고 있다면 연회비 계산 자체가 무의미합니다. 이자가 적립률을 통째로 삼켜버리니까요.
나라면 첫해 연회비를 면제해주는 카드부터 시작하겠습니다. 블루캐시 프리퍼드처럼 1년 차 연회비가 0달러인 상품이면 내 실제 소비로 한 해 검증해볼 수 있으니까요.
1년 써본 뒤 명세서를 열어놓고 계산기를 두드리면 답은 금방 나옵니다. 숫자가 연회비를 못 넘기면 미련 없이 정리하면 그만입니다.
 오늘도버틴다

 아빠에게효도르 TC |
 Glow Yo |
 미국 은퇴 연금 정보 |
 스낵같은 블로그쓰기 |
 내자랑4가지 소식들 |
 세상에 이런일이있네 |
 해피 투게더 213 |
 슈퍼맨 고양이 블로그 |
 써니와함께 미국여행 |
 택사스 부동산 블로그 |
 시애틀 - 에메랄드 시티 |
 미국이민 30년 이야기 |
 캘리포니아 드리머 |
 수염난 딸기 스무디 |
 제시켜알바 BLOG |
 Heart Ticker |
 젤리아 Angel |
 Moo Tang Clan |
 칸영화 블로그 제작소 |
 모르는개산책 blog |
 Zyenne |
 neroyo |
 Peter Pan Pet |
 solvix18 |
 내년에 꼭 부자되자 |
 재테크캠퍼스 내집장만 |
 virex |
 Yoyma |