

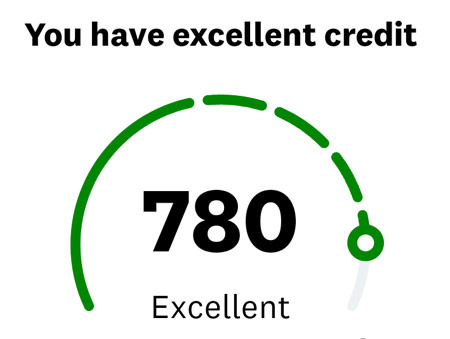
크레딧 스코어가 700 정도면 미국에서 신용이 나쁜 사람은 아닙니다.
카드 만드는 데 큰 문제 없고 자동차 할부도 웬만하면 나옵니다.
그런데 780을 넘어가기 시작하면 집을 사거나 차를 살 때 좋은 조건을 받을 가능성이 커집니다.
몇십 점 차이가 별것 아닌 것 같아도 큰돈을 빌릴 때는 결국 이자 차이로 돌아옵니다.
그래서 700점 정도 되는 사람이 780을 목표로 한다면 저는 제일 먼저 카드 사용률부터 보라고 합니다.
예를 들어 카드 한도가 1만 달러인데 매달 4천 달러씩 쓰면 사용률이 40%입니다. 문제는 매달 카드값을 전부 갚는 사람도 안심할 수 없다는 겁니다.
카드사가 신용평가사에 잔액을 보고하는 시점에는 4천 달러가 찍혀 있을 수 있기 때문입니다.
그래서 결제일만 볼 게 아니라 명세서 마감일도 봐야 합니다.
마감되기 전에 미리 상당 부분을 갚아서 보고되는 잔액을 낮춰놓는 겁니다. 가능하면 전체 한도의 10% 아래로 내려가게 관리하면 좋습니다.
카드 한도를 올리는 것도 방법입니다. 내가 한 달에 쓰는 돈은 똑같은데 한도가 1만 달러에서 2만 달러로 올라가면 사용률은 절반으로 떨어집니다.
카드사 앱이나 홈페이지에서 한도 증액을 신청할 수 있는데, 신청 전에 하드 인쿼리가 발생하는지는 확인하는 게 좋습니다.
소프트 인쿼리라면 신용점수에 부담 없이 한도를 늘릴 기회가 됩니다.
오래된 카드도 웬만하면 함부로 없애지 않는 게 좋습니다. 특히 연회비도 없는 카드를 몇 년 안 썼다고 정리해 버리면 총 신용한도가 줄어들 수 있습니다.
오래된 계좌는 신용 기록의 길이를 보여주는 데도 도움이 됩니다. 그냥 서랍에 넣어두기보다는 가끔 소액을 결제하고 바로 갚는 정도로 유지하면 됩니다.
그리고 780을 목표로 잡았다면 한동안 새 카드를 계속 만드는 행동도 피하는 게 좋습니다.
카드 신청이나 각종 대출 신청을 하면 하드 인쿼리가 생길 수 있습니다. 하나 생겼다고 점수가 박살 나는 건 아니지만 여러 개가 짧은 기간에 몰리면 좋을 게 없습니다.
당장 필요한 대출이 없다면 신규 신청을 줄이고 기존 계좌를 안정적으로 관리하는 시간이 필요합니다.
의외로 꼭 확인해야 하는 게 크레딧 리포트입니다. 점수가 700이니까 내 기록에 문제가 없겠지 하고 넘어가는 분들이 있는데 꼭 그렇지는 않습니다.
예전에 갚은 계좌가 이상하게 표시되어 있거나 내가 모르는 계좌가 들어가 있는 경우도 있습니다.
AnnualCreditReport.com을 통해 Equifax, Experian, TransUnion 기록을 확인하고 이상한 내용이 있다면 해당 신용평가사에 분쟁 신청을 하면 됩니다.
결국 700에서 780으로 올라가는 데 특별한 비법이 있는 건 아닙니다.
카드값을 연체하지 않는 것은 기본이고, 그다음부터는 사용률을 낮게 만들고 오래된 계좌를 살려두고 불필요한 신규 신청을 줄이는 싸움입니다.
특히 700점대 중반부터는 점수가 처음 신용을 만들 때처럼 쑥쑥 올라가지 않을 수도 있습니다. 여기서는 시간이 꽤 중요한 역할을 합니다.
당장 바꿀 수 있는 사용률과 잘못된 기록부터 손보고, 나머지는 몇 달씩 안정적으로 관리하는 겁니다.
그러다 보면 어느 순간 750을 지나고 770이 되고 780 근처까지 올라갑니다. 미국에서 신용점수는 단순히 자랑하려고 높이는 숫자가 아닙니다.
나중에 수십만 달러짜리 집을 사거나 자동차를 융자받을 때 그동안 관리해 놓은 신용 기록이 실제 돈으로 돌아오는 겁니다.
 참깨국물
 마늘치킨닌자단

 SKy Face |
 gleeful |
 forevergee |
 mortrix |
 cherrydino |
 주말의 명화 블로그 |
 슈퍼맨 고양이 블로그 |
 Valley Hong |
 뷰티, 건강, 생활 블로그 |
 prixon74 |
 부드러운 느낌 그 느낌 |
 assa man |
 유고걸 아임 소 핫 |
 NexarO |
 미국에서 살면서 느낀점들 |
 arsnack |
 네브래스카 센터장 TOP |
 Florida 가리오 |
 menmo |
 애리조나 AZ 카우보이 |
 springw |
 Woooooah |
 frostpup |
 chocopup |
 Angeles Choi |
 마이 하트 Popper |
 comova |
 vintago |
 Sky Way |
 Top Beaches |