
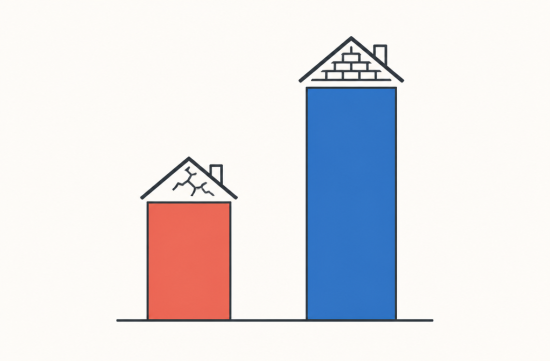
얼마 전에 친구가 폭설 때문에 지붕이 무너져서 보험금을 받았는데, 생각보다 훨씬 적은 금액이 나왔다면서 속상해했어요.
지붕 다시 올리는 견적을 받아보니 보험금으로는 반도 안 되는 수준이었다고 하더라고요.
알고 보니 친구 보험사는 지붕이 오래됐다는 이유로 감가상각을 뺀 금액만 지급한 거였어요.
이게 바로 액추얼 캐시 밸류라는 방식인데, 새로 짓는 비용에서 그동안 써온 만큼을 빼고 주는 거예요.
반면 리플레이스먼트 밸류는 감가상각 없이 지금 자재와 인건비로 다시 짓는 데 드는 비용 그대로를 보장해줍니다.
같은 사고라도 어떤 방식으로 가입했느냐에 따라 손에 쥐는 돈이 완전히 달라지는 셈이죠.
지붕 하나만 봐도 새로 올리는 데 만오천 달러가 든다면, 액추얼 캐시 밸류로는 감가상각을 뺀 구천 달러 정도만 나오고 나머지 육천 달러는 내 주머니에서 채워야 하는 식이에요.
2025년 기준으로 미국 평균 주택 재건축 비용은 평방피트당 280달러라고 해요.
보통 크기 집이면 재건축에 41만 달러 가까이 든다는 계산이 나오는데, 이 숫자를 보고 저도 좀 놀랐어요.
문제는 이만큼의 금액을 지금 내 폴리시의 드웰링 커버리지가 못 따라가고 있을 수도 있다는 거예요.
집을 산 지 몇 년 지났거나 그동안 리모델링을 했다면 가입 당시 금액과 지금 재건축 비용 사이에 격차가 생겼을 가능성이 높아요.
실제로 코탤리티와 컨슈머 페더레이션 오브 아메리카 조사에 따르면 미국 주택의 60퍼센트가 최소 18퍼센트는 언더인슈어드 상태라고 해요.
집값은 매년 오르는데 보험 가입 당시 금액 그대로 놔둔 사람이 그만큼 많다는 뜻이겠죠.
80퍼센트 룰이라는 것도 있는데, 재건축 비용의 80퍼센트 이상을 커버해두지 않으면 클레임이 나도 보험사가 비율만큼 깎아서 지급하는 방식이에요.
예를 들어 재건축 비용이 40만 달러인데 30만 달러로만 가입해뒀다면 딱 80퍼센트라 간신히 걸치는 거고, 그보다 낮으면 페널티를 각오해야 해요.
그래서 요즘은 익스텐디드 리플레이스먼트 코스트라는 옵션을 같이 넣는 경우가 늘고 있어요.
드웰링 한도에서 보통 25퍼센트를 더 얹어주는 특약인데, 연간 보험료는 30에서 50달러만 더 내면 되니 부담이 크지 않아요.
한도 자체가 아예 없는 개런티드 리플레이스먼트 코스트도 있긴 한데, 취급하는 보험사가 많지 않고 보험료도 더 나가는 편이에요.
비슷한 개념으로 인플레이션 가드라는 특약도 있는데, 매년 건축비 상승분만큼 드웰링 한도를 자동으로 올려주는 기능이에요.
이런 옵션을 하나도 안 넣어두면 몇 년 뒤에는 처음 가입할 때 금액이 지금 물가랑 한참 동떨어져 있을 수도 있어요.
그리고 집 안 가구나 가전 같은 개인 소지품도 드웰링과 별도로 액추얼 캐시 밸류냐 리플레이스먼트 코스트냐를 고를 수 있으니 그 부분도 같이 챙겨봐야 해요.
지붕이나 주방처럼 집을 손본 부분이 있다면 그 내용을 보험사에 꼭 업데이트해줘야 재건축 비용 산정에 제대로 반영돼요.
다만 리플레이스먼트 밸류도 만능은 아니라서, 홍수나 지진처럼 기본 폴리시에서 빠지는 재해라면 아무리 옵션을 잘 갖춰놔도 별도 보험 없이는 적용이 안 돼요.
저라면 일단 드웰링 커버리지 금액이 요즘 건축비 기준으로 맞는지부터 확인하고, 익스텐디드 옵션 하나 얹는 쪽을 선택할 것 같아요.
지역 건축업자한테 재건축 견적을 한 번 받아보는 것도 내 보험이 충분한지 가늠하는 좋은 방법이에요.
매년 갱신할 때 에이전트한테 재건축 비용 재산정 한 번 해달라고 물어보는 습관, 이번 기회에 꼭 만들어보세요.
저는 이번에 친구 일 보면서 보험료 몇십 달러 아끼겠다고 커버리지를 줄이는 게 오히려 더 큰 손해로 돌아올 수 있다는 걸 새삼 느꼈어요.
 토스트스키점프
 소녀와거위

 Softy |
 미시간 열공 대학생 |
 Anna Life |
 제시켜알바 BLOG |
 아빠에게효도르 TC |

 ovelion |
 Pronunciation Yo |
 hamooo |
 Entip |
 Yavrix 92 |
 cherry cherry |
 Coastal city |
 세상에 이런일이있네 |
 마징가 Z 로켓펀치 |
 Celtics |
 shinee cho |
 꼰대가르송 블로그입니다 |
 quiet river |
 Alamo! |
 Lol Life |
 Waiting for Godot |
 parlon |
 Say Yes in English |
 Sayonara H |
 Too Rigid |
 오하이오 오하영 안녕 |