
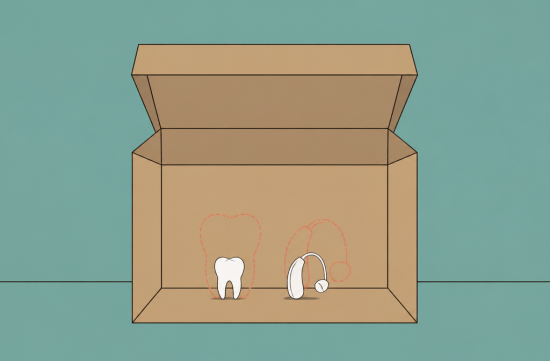
요즘 주변 어르신들한테 제일 많이 듣는 질문이 하나 있어요. 보험료 0달러짜리 어드밴티지 플랜, 내년에도 치과랑 보청기 그대로 나오냐는 거예요.
결론부터 말씀드리면, 플랜마다 다르지만 줄어들 가능성이 꽤 있다는 게 업계 분석이에요. 다만 정부 발표는 조금 다른 이야기를 하고 있어서, 오늘은 양쪽을 다 놓고 차근차근 정리해볼게요.
먼저 기본 개념부터요. 메디케어 어드밴티지는 Part C라고 부르는데, 민간 보험사가 정부에서 가입자당 돈을 받아서 운영하는 플랜이에요.
치과, 보청기, 안경, 피트니스 같은 건 원래 메디케어 기본 혜택이 아니에요. 보험사가 남는 돈으로 얹어주는 supplemental benefit, 그러니까 부가 혜택이에요.
그래서 보험사 주머니 사정이 빡빡해지면 제일 먼저 손대는 곳이 바로 여기예요. 이게 오늘 이야기의 핵심이에요.
그럼 2027년엔 정부 지급액이 줄었냐 하면, 그건 아니에요. CMS가 4월 6일 확정 발표한 2027년 지급률은 평균 2.48% 인상, 금액으로는 130억 달러가 넘어요.
1월 초안 때는 0.09% 인상으로 사실상 동결이었는데, 최종안에서 꽤 올라갔어요. 보험업계 입장에선 한숨 돌린 셈이죠.
그런데 같은 발표에 보험사들이 아파하는 부분도 같이 들어 있어요. 실제 진료 기록과 연결되지 않은 chart review 진단을 위험도 점수 계산에서 빼기로 확정한 거예요.
쉽게 말하면 환자가 더 아픈 것처럼 서류상 진단을 추가해서 더 많이 받아가던 길을 막은 거예요. 오디오 전용 원격진료 진단도 같이 빠졌고요.
CMS 추산으로 이 두 가지 조정만으로 메디케어가 아끼는 돈이 68억 4천만 달러예요. 반대로 보면 그만큼이 보험사 수입에서 빠진다는 뜻이에요.
여기에 의료비 자체가 계속 높게 유지되고 있어요. 보험사들은 이미 몇 년째 이익률 압박을 받고 있다고 말하고 있고요.
실제로 큰 보험사들이 다 몸집을 줄였어요. Centene은 344개 카운티에서 빠지고, CVS는 103개, UnitedHealthcare는 63개, Elevance는 56개 카운티에서 철수해요.
그러면 왜 보험료를 올리지 않고 혜택을 깎느냐. 여기서 업계에서 쓰는 말이 benefit shrinkflation이에요.
0달러 보험료는 광고 문구 그 자체라서 건드리면 가입자가 바로 눈치채요. 반면에 치과 한도가 줄어든 건 치료 청구가 거절될 때까지 모르는 경우가 많아요.
그래서 브로셔에는 치과, 보청기, 안경이 여전히 다 적혀 있는데, 한도 금액이나 본인부담이 슬쩍 바뀌는 식이에요. 솔직히 이 부분은 좀 얄밉다는 생각이 들어요.
그런데 반대쪽 데이터도 공정하게 봐야 해요. CMS는 9월 말 발표에서 치과, 보청기, 안경 같은 부가 혜택이 전체적으로는 안정적으로 유지될 거라고 했어요.
평균 월 보험료도 2026년 14.37달러에서 2027년 12달러로 16.5% 내려갈 거라는 전망이에요. 전체 플랜 수도 5,553개에서 5,532개로 거의 그대로고요.
그러니까 정리하면 이래요. 평균으로 보면 큰 변화가 없어 보이는데, 내가 가입한 그 플랜 하나만 놓고 보면 꽤 깎일 수도 있다는 거예요.
평균은 평균일 뿐이에요. 내 치과 한도가 반으로 줄면 그건 나한테 100% 손해잖아요.
그래서 지금 해야 할 일이 있어요. 9월 30일까지 가입자에게 보내게 되어 있는 ANOC, 즉 연간 변경 안내서를 꼭 열어보세요.
두꺼운 봉투라 그냥 서랍에 넣기 쉬운데, 치과 항목에서 연간 최대 한도랑 커버되는 치료 종류를 먼저 보세요. 보청기는 한 쌍당 지원 금액과 지정 업체 제한을 확인하시고요.
2027년 플랜 정보는 10월 1일부터 Medicare.gov의 Plan Finder에서 비교할 수 있어요. 오픈 등록 기간은 10월 15일부터 12월 7일까지예요.
영어 서류가 부담스러우시면 캘리포니아의 무료 메디케어 상담 프로그램인 HICAP을 이용해보세요. 보험 판매와 무관한 상담이라 부담 없이 물어볼 수 있어요.
1-800-MEDICARE로 전화해서 한국어 통역을 요청하는 방법도 있어요. 생각보다 많은 분들이 이걸 모르시더라고요.
또 하나 팁을 드리면, 치과 치료나 보청기 구입 계획이 있다면 올해 혜택이 남아 있을 때 쓰는 것도 방법이에요. 대부분 한도가 연말에 리셋되거든요.
제 입장을 밝히자면, 저는 지급률 조정 자체는 필요했다고 봐요. 서류상 진단으로 세금이 새는 건 바로잡는 게 맞으니까요.
다만 그 부담이 결국 어르신들 치과 한도로 넘어오는 구조라면, 가입자 쪽에서 더 꼼꼼해지는 수밖에 없어요. 보험료 0달러라는 숫자만 보고 고르던 시대는 지났다고 생각해요.
나라면 이번 가을엔 지금 플랜의 변경 안내서와 새 플랜 두세 개를 나란히 놓고 치과, 보청기 항목만 따로 비교해보겠어요. 물론 개인 상황에 따라 맞는 플랜이 다르니, 결정 전에 HICAP 같은 전문 상담을 꼭 거치시길 권해요.
 고슴도치방구


 You Only Live Once |
 택사스 부동산 블로그 |
 zentar |
 seouljung |
 AliAluAlo Blog |
 건강 지역 생생정보 |
 둥글게 둥글게 동요천국 |
 Anna Life |
 미국 추전 유명 명소 |
 crystalx |
 스파게티 날고있는 종교 |
 lunarpath |
 어나더 에덴 채널 BLOG |
 sprinkletop |
 Bongo |
 savannah choi |
 잘나가는 김과장 팀 |
 crystalo |
 Canvas Pro Blog |
 시간을 잘지키는 사람 |
 Cap Com |
 nixxon |
 kevin Kim |
 beerdreamer |
 Kims Spring |
 White bunny |
 캔자스시티 대표가수 |
 shadow 007 |
 sun walker |