
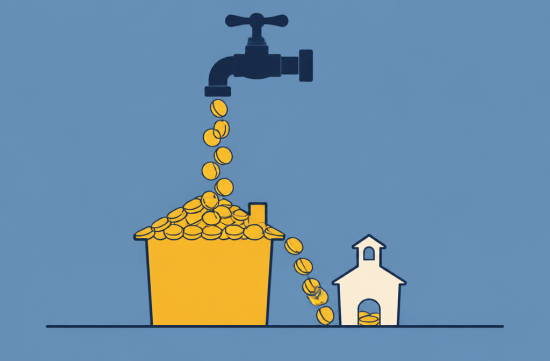
콜로라도 11월 3일 투표용지에 Proposition NN이 올라가 있습니다. 겉으로는 K-12 교육 예산 얘기인데, 법안을 끝까지 읽어보면 시니어 재산세 면제 얘기가 같이 묶여 있어요.
시니어 홈스테드 면제를 받고 있거나 곧 받을 분이라면 한 번은 짚고 넘어가야 할 내용입니다. 결론부터 말하면 면제 자체는 투표 대상이 아닙니다. 걸린 건 그 면제를 메워주는 돈이 어디서 나오느냐예요.
먼저 기본부터 정리하겠습니다. 콜로라도 시니어 홈스테드 면제는 주택 실제 가치의 첫 20만 달러 중 50%를 과세 대상에서 빼주는 제도입니다.
최대 10만 달러어치 가치가 재산세 계산에서 빠지는 셈이죠. 1월 1일 기준 65세 이상이고, 그 집을 10년 이상 소유하면서 주 거주지로 살아야 자격이 됩니다.
여기서 많은 분이 놓치는 포인트가 있습니다. 이 면제로 줄어드는 건 주 정부 세수가 아니라 카운티, 학군 같은 로컬 정부의 재산세 수입이에요.
그래서 주 정부가 그 손실분을 로컬 정부에 돌려줘야 합니다. 이게 reimbursement, 즉 상환 의무입니다.
현행법에서는 이 상환금이 TABOR 환급 수단 중 하나로 잡혀 있습니다. TABOR 한도를 넘는 초과 세수가 생기면 그 돈으로 먼저 시니어 면제분을 메우고, 부족하면 General Fund에서 채우는 구조예요.
지금도 시니어 면제는 TABOR 초과 세수에 기대고 있다는 뜻입니다. 이게 NN과 연결되는 고리죠.
그럼 NN은 정확히 뭘 하느냐. 주 정부가 TABOR 한도를 넘어 걷힌 돈을 납세자에게 돌려주지 않고 새 한도까지 보유하고 쓸 수 있게 해주는 주 법률 개정안입니다. 주의회가 SB26-135로 회부했어요.
새 한도는 기존 TABOR 한도에 과거 K-12 교육 지출 최고액을 더한 금액입니다. 주의회 공식 유권자 안내서인 Blue Book은 첫해 한도가 기존보다 46억 달러 높아진다고 설명합니다. 실제 보유액은 그해 세수에 달려 있고요.
돈 쓰는 순서가 핵심입니다. Blue Book에 따르면 보유한 돈은 가장 먼저 시니어, 장애 재향군인, Gold Star 유족 배우자의 재산세 면제분을 로컬 정부에 상환하는 데 쓰입니다.
그리고 남는 돈은 새로 만드는 Children's Account로 갑니다. 첫 10년간은 이 계좌의 최소 절반이 K-12 교육에, 나머지는 프리스쿨과 차일드케어 같은 아동 프로그램에 쓰입니다.
숫자로 보면 더 분명해요. Blue Book 재정 분석표에서 2027-28 회계연도 재산세 상환 항목은 2억 610만 달러로 잡혀 있습니다.
같은 해 K-12와 아동 프로그램은 각각 2억 3400만 달러입니다. 재산세 상환이 우선순위 맨 앞에 서 있다는 게 표에서 그대로 보입니다.
그럼 반대로 납세자 쪽에서 빠지는 돈은 얼마일까요. Blue Book은 NN이 통과되면 2026-27년 3억 2990만 달러, 2027-28년 5억 2100만 달러만큼 TABOR 환급이 줄고, 이 두 해 환급은 없어진다고 봅니다.
개인 단위로 내려오면 체감이 다릅니다. 연소득 5만 달러 단독 신고자는 현행법 기준 환급이 2027년 21달러, 2028년 39달러예요.
소득 10만 달러 부부 공동 신고는 2027년 56달러, 2028년 96달러입니다. NN이 통과되면 이 금액이 전부 0달러가 됩니다.
생각보다 적은 숫자라 좀 놀랐습니다. 다만 Blue Book은 해마다 편차가 크고, 어떤 해에는 납세자 1인당 1000달러 넘게 줄어들 수도 있다고 적어두었어요.
여기서 시니어 입장에서 냉정하게 따져볼 게 있습니다. NN이 부결된다고 홈스테드 면제가 사라지지는 않습니다. 현행법상 상환 의무는 그대로고, 초과 세수가 부족하면 General Fund로 채우게 되어 있으니까요.
통과돼도 면제 금액이나 자격 요건은 바뀌지 않습니다. 바뀌는 건 상환금의 꼬리표가 환급 수단에서 보유 세수의 첫 번째 사용처로 옮겨 간다는 점입니다.
그러니 시니어 면제를 지키려면 NN에 찬성해야 한다는 식의 얘기는 반만 맞습니다. 재원이 조금 더 안정적인 곳으로 묶인다는 정도가 정확한 표현이에요.
변수도 하나 있습니다. 같은 투표용지에 오른 Proposition 137은 TABOR 한도 계산에 들어가는 세수 자체를 줄입니다.
Blue Book은 137이 통과되면 NN으로 실제 보유할 돈이 줄거나 아예 없어질 수 있다고 설명합니다. 두 개를 따로 보면 안 되는 이유죠.
제 의견을 밝히자면 저는 반대 쪽으로 기웁니다. 첫 10년이 지나면 남는 돈을 주의회가 정하는 아무 목적에나 쓸 수 있게 열려 있고, 새 한도도 기한 없이 계속되기 때문이에요.
교육 투자가 필요하다는 데이터 자체는 인정합니다. 하지만 영구적인 구조 변경이라면 지출 효율부터 보여주는 게 순서라고 봅니다.
찬성하는 쪽 논리도 분명히 있습니다. 이미 걷은 돈을 교사 처우와 학급 규모 축소에 쓰고, 학군별 지출 내역을 공개하게 했다는 점은 accountability 측면에서 평가할 만합니다.
실무적으로는 이렇게 하겠습니다. 투표 전에 Blue Book 원문에서 NN 부분과 재정 분석표를 직접 확인하세요. 우리 집 소득 구간에서 빠지는 환급액이 얼마인지 숫자로 보는 게 제일 빠릅니다.
그리고 아직 면제를 신청하지 않았다면 이번 투표와 상관없이 카운티 assessor 사무실에 자격부터 확인해 두세요. 신청 마감은 매년 7월 15일이고, 한 번 승인되면 매년 다시 낼 필요는 없습니다.
세금이나 면제 자격은 개인 상황에 따라 다르니 세무 전문가나 카운티 assessor와 꼭 확인하시길 권합니다. 표 한 장이 몇 년 치 환급과 예산 구조를 바꾸는 일이니, 꼬리표 말고 숫자를 보고 결정하시죠.
 피자두판각




 You Only Live Once |
 택사스 부동산 블로그 |
 zentar |
 seouljung |
 AliAluAlo Blog |
 당신의 궁금증 해소 |
 self-evaluation |
 Colorado Love |
 Univ Student |
 LIZ 법률정보 블로그 |
 Bongo |
 savannah choi |
 잘나가는 김과장 팀 |
 crystalo |
 Canvas Pro Blog |
 시간을 잘지키는 사람 |
 Cap Com |
 nixxon |
 kevin Kim |
 beerdreamer |
 Kims Spring |
 White bunny |
 캔자스시티 대표가수 |
 shadow 007 |
 sun walker |
 쵸코 쵸코 Star |
 midnight blue |
 honeypot |
 summer |
 adventure77 |