
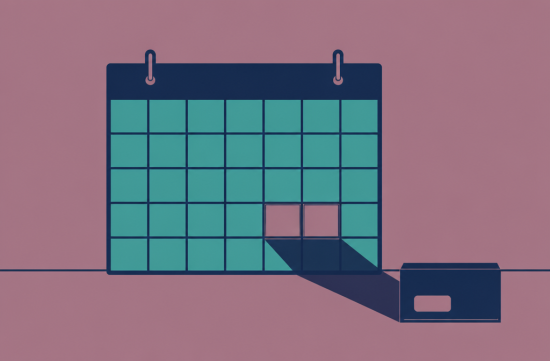
가을 저녁이면 동네 길에 낙엽 그림자가 길게 눕습니다. 그 그림자처럼 조용히 따라오다가 봄에 불쑥 모습을 드러내는 게 하나 있어요.
바로 뉴저지의 무보험 벌금입니다. 연방 차원에서는 이미 사라졌다고 알고 있는 분들이 많아서, 주 세금보고 때 처음 보고 놀라는 경우가 생깁니다.
저도 몇 해 전 지인에게서 그 이야기를 들었어요. 프리랜서로 일하다 보험이 잠깐 끊겼는데, 주 세금 환급액이 생각보다 훨씬 적게 나왔다고 하더군요.
연방 오바마케어의 개인 의무가입 벌금은 2019년부터 0달러가 됐습니다. 그런데 뉴저지는 2018년에 자체 법을 만들어 이 제도를 주 차원에서 그대로 이어가고 있어요.
공식 이름은 Shared Responsibility Payment, 줄여서 SRP입니다. 법 이름은 New Jersey Health Insurance Market Preservation Act이고요.
뉴저지 재무부 안내를 보면 본인과 가족이 최소 필수 보장, 즉 minimum essential coverage 없이 지낸 달에 대해 이 금액을 내야 한다고 되어 있습니다.
계산 방식은 두 가지 중 큰 쪽을 택하는 구조예요. 하나는 성인 1인당 695달러, 자녀 1인당 347.50달러의 정액이고, 가족 합계는 2085달러까지입니다.
다른 하나는 가구 총소득 중 뉴저지 신고 기준선을 넘는 부분의 2.5퍼센트입니다. 소득이 높을수록 이쪽이 커지겠죠.
다만 상한선도 있습니다. 뉴저지 전체 브론즈 플랜의 연평균 보험료를 넘지 않도록 묶여 있어요.
재무부가 공개한 2025 과세연도 예시를 보면 개인은 최소 695달러에서 최대 4908달러까지 나옵니다. 숫자를 처음 봤을 때 저도 잠깐 멈칫했어요.
이 금액은 따로 고지서가 오는 게 아니라 주 소득세 신고서인 NJ-1040에 함께 계산돼 들어갑니다. 환급받을 돈이 있으면 거기서 먼저 깎이는 식이에요.
내야 할 세금이 생기면 일반 주 소득세와 똑같이 가산세와 이자가 붙는다고 안내돼 있습니다. 그냥 넘길 수 있는 항목이 아니라는 뜻이죠.
그렇다고 무조건 내야 하는 건 아닙니다. 면제 사유가 꽤 여러 가지로 정해져 있어요.
먼저 소득이 주 신고 기준 이하라서 세금보고 의무가 없는 사람은 자동으로 면제됩니다. 이 경우 별도 신청도 필요 없어요.
짧은 공백 면제도 있습니다. 보험이 끊긴 기간이 3개월 미만이면 되는데, 1년에 한 번의 공백만 인정된다는 점을 기억해 두세요.
이직하면서 한두 달 비는 프리랜서나 직장인에게는 이 조항이 제일 현실적인 안전장치일 거예요.
보험료 부담 면제도 있습니다. 재무부 안내 기준으로 가장 싼 브론즈 플랜이나 직장 보험료가 가구 소득의 8.05퍼센트를 넘으면 감당하기 어려운 보험으로 봅니다.
소득이 연방 빈곤선의 138퍼센트 이하인 가구, 해외에 330일 이상 머문 시민, 수감 기간도 면제 대상에 들어갑니다.
그 밖에 노숙, 퇴거, 가정폭력, 가족의 사망, 재난, 파산, 의료비 부채 같은 어려움을 겪었다면 hardship 면제를 검토해 볼 수 있어요.
면제는 재무부 세무국의 온라인 면제 신청서로 신청하고, NJ-1040을 낼 때 Schedule NJ-HCC에 면제 번호를 적어 보고합니다.
그러니 지금 시점에서 할 일은 단순합니다. 올해 보험이 없던 달이 있었는지 달력을 한 장씩 넘겨 보는 거예요.
공백이 있었다면 그 사유가 면제 항목에 해당하는지 미리 확인하고, 관련 서류를 모아 두는 게 좋습니다. 세금 시즌에 몰아서 찾으면 꼭 한두 장이 사라지더라고요.
재무부 사이트에는 예상 벌금을 가늠해 볼 수 있는 계산기도 올라와 있습니다. 올해 기준 수치는 나중에 갱신되니 신고 직전에 다시 들어가 보세요.
아직 보험이 없다면 주 정부 마켓플레이스인 Get Covered New Jersey를 챙겨 보세요. 지난해 오픈 등록은 11월 1일부터 1월 31일까지였습니다.
그때 기준으로 12월 31일까지 가입하면 1월 1일부터, 1월 31일까지 가입하면 2월 1일부터 보장이 시작됐어요. 올해 일정도 공식 사이트에서 꼭 확인하시고요.
주 안내에 따르면 이곳 가입자 10명 중 8명은 보험료 지원을 받을 자격이 된다고 합니다. 생각보다 문턱이 낮을 수 있어요.
어떤 플랜이 내 약이나 진료에 맞는지는 다니는 의사나 약사와 상의해 보시길 권합니다. 면제 해당 여부처럼 개인 사정이 얽힌 부분은 세무 전문가 확인이 가장 확실하고요.
저는 벌금을 피하는 것보다 공백 자체를 만들지 않는 쪽을 택하겠어요. 695달러를 그림자처럼 끌고 다니느니, 그 돈으로 한 해의 안심을 사는 편이 낫다고 생각하거든요.
낙엽이 다 떨어지기 전에 서랍 속 보험 카드부터 한번 꺼내 보세요. 봄의 세금 서류가 훨씬 가벼워질 거예요.
 Forest82

 LIZ 법률정보 블로그 |

 카리나별이나 블로그 |
 Jimbeam 88 |
 타코벨사탕 노트 블로그 |
 Splendid Mission |
 morninpo |
 dewyo |

 breezem |

 silverleaf |
 eatontown blog |
 캔자스시티 대표가수 |
 shadow 007 |
 sun walker |
 쵸코 쵸코 Star |
 midnight blue |
 honeypot |
 summer |
 adventure77 |
 flexible |
 신통방통 신내린 제임스박 |
 truepixel |
 Kathy's Blog |
 Hae Naem |
 quatspace |
 Marisol |
 Glassroom |
 Granola |
 joyfull yang |
 올리비아 블로그예요 |
 미국살면서 수필써보기 |