
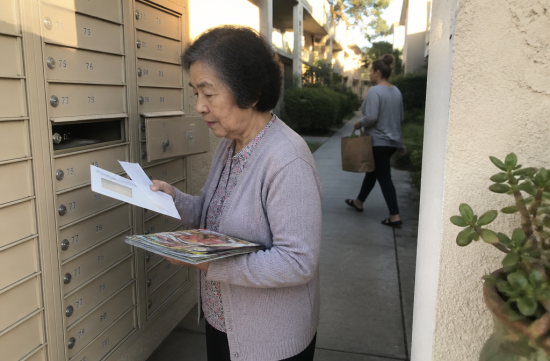
우편함에 쌓인 광고지 사이에 1년치 병원비를 좌우하는 편지가 섞여 있다는 게 더 충격적이에요. 이름도 딱딱한 ANOC, Annual Notice of Change라는 편지입니다.
메디케어 어드밴티지나 파트 D 처방약 플랜에 가입한 분이라면 보험사가 매년 9월 30일까지 이 편지를 보내야 해요. 내년 1월 1일부터 내 플랜이 어떻게 바뀌는지 정리해 둔 안내문이거든요.
지난번에 DM으로 이런 사연을 보내주신 분이 있었는데요. 매일 드시는 혈압약 코페이가 새해 첫 달에 갑자기 몇 배로 뛰어서 약국 카운터에서 한참 서 계셨대요.
알고 보니 그 약이 플랜의 약품 목록에서 다른 등급으로 옮겨졌고, 그 내용이 전년도 가을에 온 ANOC에 그대로 적혀 있었다고 해요. 봉투는 뜯지도 않은 채 서랍에 있었고요.
아, 네 물론이죠. 보험사 우편물을 매번 꼼꼼히 읽는 사람이 어디 있겠어요. 그런데 이 편지만큼은 예외로 두셔야 합니다.
왜냐하면 메디케어 오픈 인롤먼트가 10월 15일부터 12월 7일까지거든요. 이 기간에만 플랜을 자유롭게 바꿀 수 있고, 바꾼 내용은 내년 1월 1일부터 적용돼요.
그러니까 ANOC는 시험 전에 미리 받는 출제 범위표 같은 거예요. 이걸 안 보고 기간을 넘기면 바뀐 조건을 1년 내내 그대로 떠안게 됩니다.
그럼 편지를 열면 어디부터 봐야 할까요. 저는 딱 다섯 군데만 보시라고 말씀드려요.
첫째는 월 보험료예요. 둘째는 디덕터블, 그러니까 보험이 돈을 내주기 전에 내가 먼저 부담하는 금액입니다.
셋째는 병원 방문과 전문의 코페이, 넷째는 연간 본인부담 상한액이에요. 다섯째가 제일 중요한데, 지금 드시는 약이 약품 목록에 그대로 있는지 확인하는 겁니다.
의사와 병원 네트워크도 꼭 보셔야 해요. 다니던 주치의가 내년에 네트워크에서 빠지면 같은 진료를 받아도 비용이 확 달라질 수 있거든요.
숫자로도 한번 볼게요. CMS가 발표한 2027년 기준 파트 D 표준 디덕터블은 700달러로, 올해 615달러보다 올랐어요.
대신 처방약 연간 본인부담 상한은 2,400달러로 정해졌어요. 올해 2,100달러에서 오른 금액인데, 이 선을 넘으면 그해 남은 기간 동안 보장되는 약값은 0달러가 됩니다.
상한이 있다는 건 분명히 반가운 일이에요. 그런데 상한 자체가 1년 만에 300달러나 올랐다는 건 좀 씁쓸하죠.
좋은 소식도 있어요. CMS는 2027년 메디케어 어드밴티지 평균 월 보험료가 올해 14.37달러에서 12달러로 16퍼센트 넘게 내려갈 것으로 예상했어요.
그런데 여기서 반전이 있습니다. 평균이 내려간다고 내 플랜도 내려간다는 보장은 전혀 없어요.
보험료는 그대로인데 코페이가 올랐을 수도 있고, 치과나 안경 같은 추가 혜택이 줄었을 수도 있어요. 평균은 평균일 뿐, 내 편지에 적힌 숫자가 진짜 내 숫자입니다.
그래서 제가 추천하는 방법은 간단해요. ANOC를 펼쳐 놓고 올해 실제로 쓴 약 목록과 병원 방문 횟수를 옆에 적어 보는 겁니다.
그다음 Medicare.gov의 플랜 파인더에 약 이름을 넣어 보세요. 지금 플랜과 다른 플랜의 1년 예상 총비용을 나란히 비교해 줘서, 보험료만 보고 고르는 실수를 줄일 수 있어요.
9월 30일이 지났는데도 편지를 못 받았다면 보험 카드 뒷면에 있는 번호로 플랜에 직접 전화하세요. 온라인 계정에서 파일로 받아볼 수 있는 경우도 많아요.
영어 서류가 부담스러우시면 캘리포니아의 무료 메디케어 상담 프로그램인 HICAP을 이용해 보세요. 특정 보험사를 팔지 않는 곳이라 비교적 중립적인 설명을 들을 수 있어요.
1-800-MEDICARE로 전화해서 한국어 통역을 요청하는 것도 가능해요. 전화 한 통이 1년 약값을 바꿀 수도 있으니 아까운 시간은 아니죠.
혹시 12월 7일을 놓쳤더라도 완전히 끝난 건 아니에요. 메디케어 어드밴티지 가입자는 1월 1일부터 3월 31일 사이에 한 번 더 플랜을 바꿀 기회가 있어요.
다만 이건 어드밴티지 가입자에 한정된 기회라서, 처음부터 가을에 정리해 두는 게 훨씬 속 편합니다.
물론 건강 상태, 복용하는 약, 소득 조건에 따라 맞는 플랜은 사람마다 완전히 달라요. 개인 상황에 따라 다르니 최종 결정 전에는 HICAP 상담원이나 전문가와 꼭 확인하시길 바라요.
제 생각은 이래요. 정부가 뭘 더 해주길 기다리기보다, 이미 손에 쥔 정보를 제대로 읽는 게 제일 확실한 절약이에요.
보험사는 편지를 보낼 의무를 다했고, 이제 그걸 읽을지는 우리 몫이에요. 좀 냉정하게 들려도 그게 현실이더라고요.
이번 주말에 우편함이나 서랍을 한번 뒤져 보세요. 두툼한 보험사 봉투가 있다면 커피 한 잔 옆에 두고 딱 20분만 투자해 보시는 거예요.
그리고 부모님이나 주변 어르신께도 한 번쯤 물어봐 주세요. 그 편지 열어 보셨어요, 이 한마디가 생각보다 큰 차이를 만들어요.
 redriverwalker2003


 You Only Live Once |
 택사스 부동산 블로그 |
 zentar |
 seouljung |
 AliAluAlo Blog |
 너구리 라면 나이트 |
 돈방석 DREAM |
 Shoot Me |
 미국 모든 지역 정보 |
 Cap Com |
 nixxon |
 kevin Kim |
 beerdreamer |
 Kims Spring |
 White bunny |
 캔자스시티 대표가수 |
 shadow 007 |
 sun walker |
 쵸코 쵸코 Star |
 midnight blue |
 honeypot |
 summer |
 adventure77 |
 flexible |
 신통방통 신내린 제임스박 |
 truepixel |
 Kathy's Blog |
 Hae Naem |
 quatspace |