
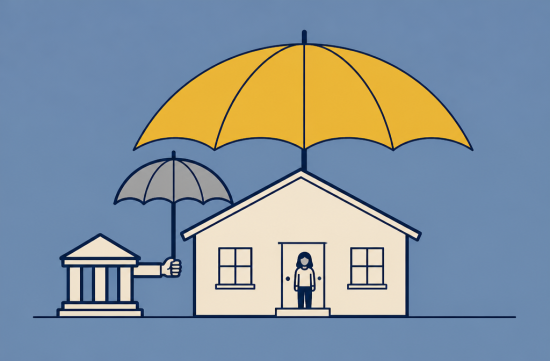
클로징 서류를 받아 들면 꼭 한 번은 멈칫하게 되는 항목이 있습니다. 바로 Owner's Title Insurance, 오너스 타이틀 보험이에요.
"융자 받을 때 이미 타이틀 보험 들었다던데, 또 들어야 하나요?" 최근 상담에서 가장 자주 듣는 질문 중 하나입니다.
결론부터 말하면 두 보험은 이름만 비슷할 뿐 지켜주는 대상이 다릅니다. 그래서 하나를 들었다고 다른 하나가 자동으로 해결되지는 않아요.
모기지를 끼고 집을 사면 은행은 거의 예외 없이 Lender's Policy, 즉 렌더스 타이틀 보험을 요구합니다. 이 보험은 은행의 대출금을 보호하는 장치입니다.
소비자금융보호국(CFPB) 설명을 보면, 집에 권리 분쟁이 생겼을 때 1차 책임은 집주인에게 있습니다. 렌더스 보험은 은행 대출에 영향을 주는 부분까지만 보상해요.
반면 오너스 보험은 구매자 본인의 소유권과 지분을 지키는 보험입니다. 법적으로 의무는 아니고 선택 사항이에요.
그렇다면 실제로 어떤 일이 생길 때 차이가 날까요. 흔히 언급되는 사례를 몇 가지 짚어보겠습니다.
이전 소유주가 갚지 않은 세금이나 공사 대금 유치권이 뒤늦게 발견되는 경우가 있습니다. 상속 과정에서 빠진 상속인이 나타나 지분을 주장하는 경우도 있고요.
위조된 서명이나 잘못 기록된 경계선처럼 타이틀 조사에서 걸러지지 않은 문제도 있습니다. 이런 일이 생기면 소송 비용과 손실을 누가 감당하느냐가 핵심이 됩니다.
이런 문제는 대부분 내가 집을 사기 훨씬 전에 생긴 일이라, 지금 주인이 아무 잘못을 하지 않았어도 터질 수 있다는 점이 까다롭습니다. 타이틀 조사를 꼼꼼히 해도 기록에 남지 않은 문제까지 다 잡아내기는 어렵고요.
오너스 보험이 있으면 보험사가 법적 방어와 보상을 맡습니다. 없다면 그 부담은 고스란히 집주인 몫이 되죠.
비용 구조도 짚어볼 만합니다. 오너스 보험은 매달 내는 보험이 아니라 클로징 때 한 번만 내는 일시납입니다.
보장 기간도 깁니다. 렌더스 보험은 대출을 다 갚으면 끝나지만, 오너스 보험은 본인이나 상속인이 그 집에 소유권을 갖는 동안 유지돼요.
테네시에서 타이틀 보험료는 각 보험사가 주 보험국에 요율을 신고하고 그 기준에 따라 책정됩니다. 집값과 보험사에 따라 금액이 달라지니 견적서로 확인하는 게 정확합니다.
두 보험을 함께 들면 Simultaneous Issue라는 동시 발행 요율이 적용돼서 따로 사는 것보다 저렴해지는 경우가 많습니다. 이 점은 꼭 물어보시길 권해요.
한 가지 헷갈리기 쉬운 부분이 있습니다. CFPB 규정상 Loan Estimate에는 렌더스 보험이 할인 전 금액으로, 오너스 보험이 따로 표시돼서 실제보다 비싸 보일 수 있어요.
그래서 서류 숫자만 보고 놀라기보다, 타이틀 회사에 두 보험을 합친 실제 총액을 따로 요청하는 편이 낫습니다.
테네시에서는 기존 주택 거래에서 셀러가 바이어의 오너스 보험료를 부담하는 관행이 흔한 편입니다. 다만 법으로 정해진 건 아니고 계약 협상에 따라 달라집니다.
신축 주택은 바이어가 부담하는 경우가 많다는 지역 업계 설명도 있습니다. 결국 오퍼를 넣을 때 계약서에 누가 낼지 명확히 적는 게 중요해요.
셀러가 부담하는 구조라면 사실상 고민할 이유가 거의 없습니다. 내 돈이 들지 않는데 보장을 포기할 필요는 없으니까요.
바이어가 직접 내야 하는 경우에는 따져볼 게 조금 생깁니다. 현금 구매라면 렌더스 보험조차 없으니 오너스 보험이 유일한 안전장치가 됩니다.
최근 지역 흐름을 보면 소유권 관련 사기에 대한 경각심도 높아졌습니다. 해밀턴 카운티 등기소는 무료 Property Fraud Alert 서비스를 운영하고 있어요.
등록해 두면 내 이름이나 주소로 문서가 등기될 때 이메일로 알림이 옵니다. 다만 등록 이후에 기록된 문서만 알려주고, 예전 서비스 가입자는 다시 등록해야 합니다.
카운티 등기소는 Clerk's Property Office라는 이름으로 정부 기관처럼 보이게 발송되는 우편물에도 주의하라고 안내한 적이 있습니다. 의심스러우면 등기소에 직접 문의하는 게 안전해요.
알림 서비스는 문제를 빨리 알게 해줄 뿐, 생긴 손실을 보상해 주지는 않습니다. 이 점에서 오너스 보험과는 역할이 다릅니다.
정리하면 확인할 순서는 이렇습니다. 계약서에서 누가 오너스 보험료를 내는지 먼저 봅니다.
그다음 타이틀 회사에 동시 발행 요율이 반영된 실제 견적을 받습니다. 마지막으로 Closing Disclosure에서 금액이 견적과 맞는지 대조합니다.
개인적으로는 바이어가 직접 내야 하는 경우라도 오너스 보험은 드는 쪽을 권하는 편입니다. 한 번 내는 비용으로 집을 소유하는 내내 보장받는 구조라 대체할 방법이 마땅치 않거든요. 나중에 리파이낸스를 하더라도 오너스 보험은 그대로 유지된다는 점도 장점입니다.
집값에 비하면 크지 않은 금액이지만, 문제가 생겼을 때의 차이는 생각보다 큽니다. 클로징 전 이 항목 하나만큼은 그냥 넘기지 않으셨으면 합니다.
 사과맛헬기캠프
 SilverMoon72


 B.I.G. Victor |
 Amber H |

 uplifted |

 Dr. Kelso |

 silents |
 banleaf |
 silverfox |
 quietwave |
 미국 기상청 뉴우스 |
 초코민트 Creator |
 strawberry |
 미국 지역 정보 로컬 뉴스 |
 USA 비즈니스 뉴스 |
 Blondee |
 E whisper |
 감자 포테이토 하우스 |
 freshmint |
 Ansaso |
 Golado |
 Baby Bay |
 honeycom |
 French Macarons |
 탐구하는 미국 생활 정보 |
 Sunshine Blog |
 Community Cross |
 Sayonara H |
 돈되는거 뭐 있을까? |
 정보검색 생활MAN |
 morvex37 |
 neontrail |