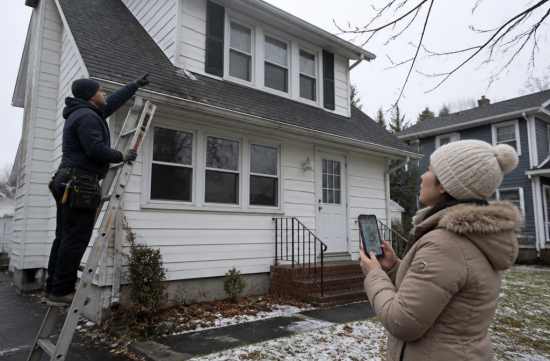
집보험 갱신 서류가 오면 대부분 보험료 숫자부터 봅니다. 그런데 요즘은 그 숫자보다 먼저 확인해야 할 줄이 하나 있습니다. 지붕을 어떤 방식으로 보상하느냐는 항목입니다.
최근 시장을 보면 보험사들이 지붕 연식을 예전보다 훨씬 꼼꼼하게 따지는 흐름이 뚜렷합니다. 같은 집이라도 지붕이 몇 년 됐느냐에 따라 보험료와 보상 조건이 함께 달라집니다.
특히 서부 뉴욕처럼 겨울마다 눈이 쌓이고 얼음이 끼는 지역에서는 이 문제가 남의 일이 아닙니다. 그래서 갱신 전에 짚어둘 항목을 순서대로 정리해 보겠습니다.
먼저 용어부터 분명히 하겠습니다. 지붕 보상은 크게 대체비용 방식과 실제현금가치 방식으로 나뉩니다. 영어로는 Replacement Cost와 Actual Cash Value, 줄여서 ACV라고 부릅니다.
대체비용 방식은 공제금만 빼고 새 지붕 값을 보상하는 구조입니다. 반면 ACV 방식은 공제금에 더해 지붕의 나이와 소재에 따른 감가상각까지 빼고 지급합니다.
지붕이 오래될수록 감가상각 폭이 커지니, 같은 피해를 입어도 손에 쥐는 금액이 크게 줄어듭니다. 감가상각은 손해사정인이 지붕 상태와 남은 수명을 보고 산정합니다.
여러 보험사가 일정 연식을 넘긴 지붕을 ACV로 돌리고 있습니다. 그 기준이 10년인지 15년인지는 회사마다 다르니, 내 보험사의 기준을 직접 물어보는 수밖에 없습니다.
일부 회사는 바람과 우박 피해에만 연식별 지급표를 적용하고, 화재 같은 다른 사고는 대체비용으로 보상하기도 합니다. 그러니 내 증권에 붙은 지붕 특약 이름을 정확히 아는 것이 출발점입니다.
다음은 뉴욕주 규정입니다. 뉴욕 금융서비스국(DFS) 안내에 따르면 보험사가 갱신을 거절할 때는 만기 45일에서 60일 전 사이에 서면 통지를 보내야 합니다.
보장을 줄이거나 한도를 바꾸는 조건부 갱신도 같은 기간 안에 서면으로 알려야 하고, 구체적인 사유를 함께 밝혀야 합니다. 이 내용은 뉴욕주 보험법 3425조에 근거를 두고 있습니다.
에이전트가 전화로 지붕 얘기를 했다고 해서 그것만으로 갱신 거절이 되지는 않습니다. DFS 법률 의견에서도 구두 통보만으로는 효력이 없다고 봤습니다.
다만 보험료 인상만으로는 조건부 갱신 통지 의무가 생기지 않습니다. 보험료는 그냥 오를 수 있다는 뜻이니, 통지서가 없다고 안심할 일은 아닙니다.
지붕 보상을 ACV로 바꾸는 특약이 보장 축소에 해당하느냐를 두고는 업계에서도 해석이 갈립니다. 통지서에 그런 변경이 적혀 있다면 사유와 적용 시점을 서면으로 다시 확인해 두는 편이 좋습니다.
뉴욕주에는 계약 후 첫 60일이 지나면 3년 동안 함부로 해지나 갱신 거절을 못 하도록 하는 보호 장치도 있습니다. 하지만 건물 상태가 바뀌어 보험사 심사 기준상 인수가 어려워진 경우는 예외로 둡니다.
지붕 노후화가 바로 그 예외의 근거로 쓰일 수 있습니다. 결국 지붕 상태를 관리하는 일이 보험 계약을 지키는 일과 연결됩니다.
이 지역에서 자주 문제가 되는 것은 아이스댐입니다. 처마 끝에 얼음이 막히면 녹은 물이 지붕 안쪽으로 스며들어 천장과 벽을 적십니다.
소비자 단체 United Policyholders에 따르면 아이스댐 피해는 제때 신고하고, 이미 알고 있던 지붕 결함만이 원인이 아니라면 대체로 보상 대상이 됩니다. 반대로 말하면 지붕이 낡았다는 기록이 있으면 분쟁이 생기기 쉽습니다.
실제로 이런 청구에서 자주 다투는 쟁점이 ACV 지급, 기존 손상 여부, 수리 범위입니다. 오래된 지붕일수록 세 가지 모두에서 불리해질 수 있습니다.
그러면 갱신 전에 무엇을 해야 할까요. 첫째, 증권 앞장의 지붕 보상 방식과 특약 이름을 확인합니다.
둘째, 지붕 교체 연도를 증명할 서류를 챙깁니다. 시공 계약서, 영수증, 시 건축 허가 기록이 있으면 보험사가 연식을 추정으로 정하는 일을 막을 수 있습니다.
셋째, 모기지가 있다면 은행 조건도 봅니다. 대출기관 중에는 지붕을 포함해 대체비용 보장을 요구하는 곳이 있어, ACV 특약과 충돌할 수 있기 때문입니다.
넷째, 공제금 구조를 확인합니다. DFS 의견에서는 바람 피해 공제금을 올리는 것도 조건부 갱신에 해당한다고 봤으니, 숫자가 바뀌었다면 통지가 있었는지 따져볼 만합니다.
다섯째, 겨울이 오기 전에 지붕 사진을 날짜가 남게 찍어 둡니다. 나중에 피해가 생겼을 때 기존 손상 논쟁에서 가장 확실한 근거가 됩니다.
피해가 생기면 바로 신고하고, 영구 수리 전에 응급 조치만 한 뒤 영수증을 보관해야 합니다. 보험사가 현장을 확인하기 전에 다 고쳐버리면 보상 범위를 증명하기 어려워집니다.
교체를 고민 중이라면 갱신 시점과 맞춰 계산해 보시길 권합니다. 새 지붕으로 보상 조건이 나아지는지, 보험료가 얼마나 달라지는지 견적을 미리 받아 비교하는 것이 순서입니다.
갱신 거절 통지를 받았다면 통지서에 적힌 시장지원 프로그램과 뉴욕 재산보험 인수협회(NYPIUA) 안내를 확인합니다. 부당하다고 판단되면 DFS에 민원을 넣을 수도 있습니다.
지금까지 정리한 내용은 2026년 10월 기준 DFS 소비자 안내와 법률 의견, 소비자 단체 자료를 기준으로 했습니다. 개별 계약 조건은 회사와 상품마다 다르니 최종 판단은 담당 에이전트에게 서면으로 확인하시는 것이 맞습니다.
저라면 갱신 통지서가 오기 전에 지붕 연식 서류와 사진부터 정리해 두겠습니다. 보험료 몇십 달러보다 사고가 났을 때 받을 수 있는 금액이 훨씬 큰 문제이기 때문입니다.
 KimKim


 neapolis |
 moo moo |
 ultron78 |
 garlic bread |
 슈크림도어 방탄소면 |
 chicpo |
 Darnignac |
 See It |
 맛있는거 다찾아먹기 |
 Univ Student |
 콘치즈 cheeseme |
 softmoony |
 브레이킹 배드 드라마 |
 뉴욕 퀸즈 토박이 블로그 |
 신바람 이박사 블로그 |
 vivavida |
 Way to easy |
 limestone |
 oster |
 daddyyo |
 seadoll |
 Ansdal |
 생생 미국 지역 정보 |
 바실라 새댁 블로그 |
 아리조나 Cowboy |
 merry merry |