
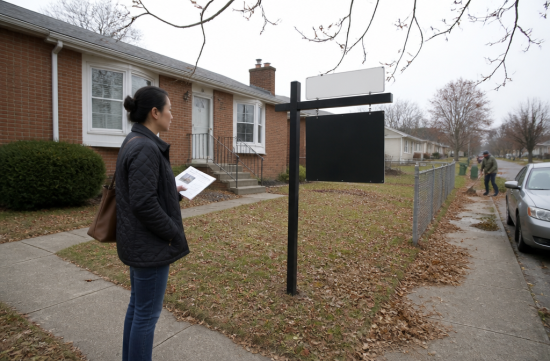
10월 캔자스주 캔자스시티 시장을 한 줄로 정리하면 렌트는 1년 전보다 확실히 올랐고, 집값은 조용히 오르는 중이며, 금리는 오히려 부담이 커졌다는 겁니다. 숫자를 하나씩 놓고 보면 방향이 꽤 선명하게 보여요.
먼저 렌트부터 보겠습니다. Apartment List가 11월 초 내놓은 리포트, 즉 10월 데이터 기준으로 캔자스시티 KS의 중간 렌트는 1,170달러입니다.
한 달 전보다는 0.7% 내렸어요. 가을부터 겨울로 넘어가는 시기에는 이사 수요가 줄어서 월 단위로 살짝 빠지는 게 흔한 패턴이라, 이것만 보고 꺾였다고 보긴 이릅니다.
눈에 띄는 건 1년 비교입니다. 작년 같은 달보다 4.7% 올랐고, 올해 1월부터 10월까지만 놓고 봐도 3.8% 상승했어요.
작년에는 같은 1~10월 구간에 오히려 0.8% 내렸다는 점을 생각하면 분위기가 꽤 달라진 셈이죠. 솔직히 이 숫자는 저도 조금 놀랐습니다.
비교 대상을 넓혀 보면 더 분명해집니다. 같은 기간 캔자스주 전체 렌트 상승률은 3.2%, 미국 전체는 0.1%에 그쳤어요.
전국적으로는 렌트가 거의 제자리인데, 이 지역은 상대적으로 빠르게 따라 올라가는 중이라는 얘기입니다.
그래도 메트로 전체와 비교하면 여전히 저렴한 편이에요. 캔자스시티 메트로 중간 렌트는 1,369달러로, 캔자스시티 KS가 14.6% 낮습니다.
메트로 안에서 가장 비싼 곳은 레넥사로 1,593달러, 1년 상승률이 가장 높은 곳은 쇼니로 5.8%였어요. 가장 완만한 곳은 미션으로 1.7%였습니다.
세입자 입장에서는 이 점이 유리합니다. 존슨카운티 쪽보다 월 렌트가 확실히 낮고, 출퇴근 거리도 크게 차이 나지 않는 경우가 많거든요.
다만 상승 속도가 메트로 평균 2.8%보다 빠르다는 건 부담이 될 수 있습니다. 내년 리스 갱신 때 인상 폭이 어느 정도 나올지는 미리 계산해 두는 게 좋겠어요.
이번엔 매매 시장입니다. 캔자스시티 지역 부동산중개인협회(KCRAR)가 Heartland MLS 데이터로 내는 월간 보고서는 보통 다음 달 첫 주에 나오기 때문에, 10월 수치는 이 글을 쓰는 시점에 아직 공개 전이에요.
그래서 가장 최근 공식 수치인 9월 와이언도트 카운티 자료로 흐름을 보겠습니다. 캔자스시티 KS가 이 카운티의 중심이라 시세를 읽는 데 무리가 없습니다.
9월 와이언도트 카운티 중간 매매가는 23만 5천 달러로, 1년 전 23만 달러보다 2.2% 올랐어요. 평균 매매가는 25만 7,490달러로 3.9% 상승했습니다.
1월부터 9월까지 누적으로 보면 중간가는 24만 달러, 상승률은 4.3%입니다. 급등이라고 하긴 어렵지만 꾸준히 위로 가고 있는 건 분명해요.
거래량은 조금 다릅니다. 9월 한 달 거래 완료 건수는 131건으로 작년 150건보다 12.7% 줄었어요. 누적으로는 1,267건으로 작년과 거의 같습니다.
집이 팔리기까지 걸린 기간은 37일로, 작년 같은 달 29일보다 길어졌어요. 매물 재고는 379채, 공급 개월 수는 2.8개월이었습니다.
그런데도 매도자가 받은 가격은 최초 리스팅 가격의 97.2%로 작년과 비슷했어요. 시간은 좀 더 걸려도 가격을 크게 깎아 주는 시장은 아니라는 뜻입니다.
메트로 전체 Heartland MLS 기준으로는 9월 중간가가 33만 2천 달러, 1년 상승률 3.4%였어요. 와이언도트 카운티는 메트로 중간가보다 9만 7천 달러 낮은 수준입니다.
첫 집을 찾는 분들에게는 이 가격 차이가 꽤 큰 장점입니다. 같은 예산으로 존슨카운티에서는 타운홈을 봐야 할 금액에 이쪽에서는 단독주택을 볼 수 있는 경우가 생기거든요.
반대로 학군이나 동네별 편차가 큰 지역이라는 점은 따져 봐야 합니다. 카운티 평균 숫자만 보고 들어가기보다는 관심 있는 동네의 최근 거래를 따로 확인하는 게 맞아요.
이제 가장 신경 쓰이는 금리 얘기입니다. 프레디맥 주간 조사 기준으로 10월 29일 30년 고정 모기지 평균 금리는 7.24%였어요.
한 주 전 7.32%보다는 조금 내려왔지만, 1년 전 6.17%와 비교하면 1%포인트 넘게 높습니다. 15년 고정도 6.60%로 작년 5.41%보다 꽤 올라 있어요.
체감이 잘 안 되실 수 있어서 직접 계산해 봤습니다. 23만 5천 달러 집을 20% 다운페이하고 18만 8천 달러를 30년 고정으로 빌리면, 원금과 이자만 7.24%에서 월 1,281달러 정도예요.
같은 대출을 작년 금리 6.17%로 받았다면 월 1,148달러 수준이라, 한 달에 133달러가량 차이가 납니다. 여기에 재산세와 주택보험은 따로 더해야 한다는 점도 잊으면 안 됩니다.
렌트 중간값 1,170달러와 나란히 놓고 보면 고민이 생기실 거예요. 원금과 이자만 보면 렌트와 큰 차이가 없어 보이지만, 세금과 보험, 수리비까지 넣으면 매달 나가는 돈은 집을 사는 쪽이 더 많아집니다.
그래서 지금 확인해 볼 항목은 이렇습니다. 리스 갱신이 다가온다면 현재 렌트를 이 지역 중간값과 비교해 보세요.
매수를 생각한다면 대출 사전승인을 받을 때 금리 락 기간과 리파이낸스 비용을 같이 물어보시고요. 셀러 크레딧으로 금리를 낮추는 바이다운 협상이 가능한 매물인지도 따져 볼 만합니다.
저라면 렌트가 계속 오르는 흐름이라 장기 거주 계획이 확실한 경우에는 매수 쪽을 진지하게 보겠지만, 2~3년 안에 이동 가능성이 있다면 렌트를 유지하면서 금리 흐름을 지켜보겠어요.
10월 매매 통계가 나오면 9월 흐름이 이어졌는지 다시 확인해 보시길 권합니다. 이 글의 수치는 Apartment List 11월 리포트, KCRAR 9월 보고서, 프레디맥 10월 29일 발표를 기준으로 했습니다.
 달고나달어



 쵸코 쵸코 Star |

 gentle |

 neapolis |

 moo moo |
 ultron78 |
 캔자스시티 대표가수 |
 1004 Man |
 business life |

 Kansas is going |
 신바람 이박사 블로그 |
 Noodle Noodle |
 Texan Blog |
 Colorado Lee |
 kiwiii |
 foxtrot83 |
 stiff |
 Namico |
 Caribbean 90 |
 Dynamico |
 Elastico |
 United States Army |
 이동하는 Waterfall |
 Tavelo |
 BOOM BOOM BOOM |
 blues town |
 glenview 89 |
 반가워 오태식 |
 skiny joe |