
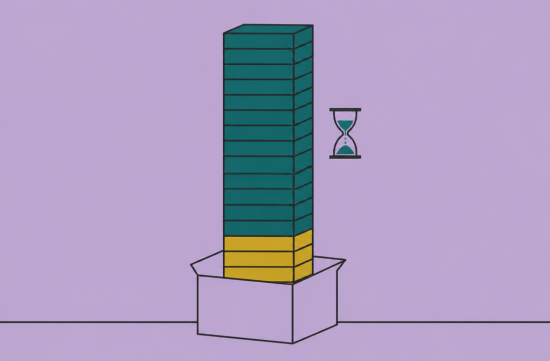
401k 잔고를 열어봤는데 회사 주식 펀드 비중이 생각보다 훨씬 크다면, 오늘 얘기는 꼭 끝까지 읽어보세요. 퇴사나 은퇴를 앞두고 무심코 IRA로 전부 롤오버하는 순간 사라지는 세금 혜택이 하나 있거든요.
바로 NUA, Net Unrealized Appreciation이라는 제도입니다. 우리말로 하면 미실현 평가차익 정도인데, 이름은 딱딱해도 구조는 의외로 단순해요.
보통 401k에서 돈을 빼면 전부 일반 소득세율로 과세됩니다. 그런데 회사 주식을 현금으로 바꾸지 않고 주식 그대로 꺼내면, 계산 방식이 둘로 갈립니다.
처음에 그 주식을 산 가격, 즉 취득원가는 분배받는 해에 일반 소득으로 세금을 냅니다. 반면 그동안 오른 차익, 이게 NUA인데요, 이 부분은 나중에 팔 때 장기 양도소득세율로 과세돼요.
근거는 연방 세법 402(e)(4)조이고, IRS도 Topic 412와 Publication 575에서 이 내용을 안내하고 있습니다. 블로그 글만 믿지 말고 원문을 한 번 훑어보는 걸 추천해요.
숫자로 보면 감이 확 옵니다. 예를 들어 취득원가가 5만 달러이고 지금 시가가 40만 달러라고 가정해볼게요.
NUA를 쓰면 분배하는 해에는 5만 달러만 일반 소득으로 잡힙니다. 나머지 35만 달러는 주식을 팔 때까지 세금이 미뤄지고, 팔 때는 장기 양도세율이 적용돼요. 일반 소득으로 잡히는 금액이 8분의 1로 줄어드는 셈이죠.
연방 장기 양도세율은 2026년에도 0%, 15%, 20% 세 단계 그대로입니다. 고소득 구간이라 일반 소득세 최고세율 37%가 걸리는 분들이라면 차이가 꽤 크죠.
그렇다고 아무 때나 쓸 수 있는 건 아닙니다. 조건이 생각보다 까다로워요.
첫째, 분배 사유가 있어야 합니다. 퇴사, 만 59세 반 도달, 사망 같은 이른바 트리거 이벤트가 생긴 뒤여야 해요.
둘째, 일시금 분배여야 합니다. 같은 과세연도 안에 그 플랜의 잔고 전체를 비워야 한다는 뜻이에요.
여기서 많이들 오해하는데, 전부를 과세 계좌로 받으라는 말은 아닙니다. 회사 주식은 일반 브로커리지 계좌로 옮기고, 나머지 펀드는 IRA로 롤오버해도 됩니다.
셋째, 회사 주식을 반드시 주식 그대로 받아야 합니다. 플랜 안에서 팔아서 현금으로 받거나 IRA로 넘기면 NUA 혜택은 그 자리에서 끝나요.
솔직히 이 부분이 제일 아깝습니다. 퇴사하면서 습관처럼 전액 IRA 롤오버를 눌렀다가 나중에 알게 되는 경우가 생각보다 많거든요.
세금 신고는 1099-R 양식을 보면 됩니다. 플랜 운용사가 6번 칸에 NUA 금액을 적어주니, 분배 후에 이 숫자가 맞는지 꼭 확인하세요.
주의할 점도 있습니다. 만 59세 반 이전이라면 취득원가 부분에 10% 조기인출 가산세가 붙을 수 있어요. 다만 NUA 차익 자체에는 이 가산세가 붙지 않습니다.
분배 이후에 주가가 더 오르면 그 추가분은 별개로 봅니다. 분배일로부터 1년 넘게 들고 있다 팔아야 장기 양도세율이 적용되고, 그 전에 팔면 단기로 과세돼요.
반대로 NUA로 잡힌 차익은 플랜 안에서 얼마나 보유했든 상관없이 항상 장기로 취급됩니다. 분배 다음 날 팔아도 장기 세율이에요.
상속 쪽도 알아둘 만합니다. NUA 부분은 사망 시 시가로 취득원가가 올라가는 스텝업 혜택을 받지 못하는 것으로 알려져 있어요.
워싱턴주에 사는 분들은 주 세금도 따져봐야 합니다. 워싱턴은 장기 양도차익에 7% 자본이득 소비세를 매기고, 2025년 개정으로 100만 달러 초과분에는 2.9%가 더 붙어요.
은퇴 계좌 안의 차익은 이 주 세금에서 빠지지만, 과세 계좌로 꺼낸 주식을 팔 때 어떻게 계산되는지는 개별 사안입니다. 워싱턴주 세무국(DOR) 안내나 세무사를 통해 확인하는 게 안전해요.
그럼 누구한테 유리할까요. 취득원가는 낮고 주가 상승폭은 큰 분, 그리고 은퇴 후 소득이 줄어 낮은 양도세 구간을 노릴 수 있는 분이 대표적입니다.
반대로 취득원가가 시가에 가깝다면 실익이 거의 없어요. 분배하는 해에 원가만큼 소득이 한꺼번에 잡히니 오히려 손해일 수도 있습니다.
한 종목에 자산이 쏠려 있다는 위험도 같이 봐야 합니다. 세금 아끼려다 회사 주가 하나에 노후를 다 거는 건 별로 좋은 그림이 아니에요.
나라면 이렇게 하겠습니다. 퇴사 전에 플랜 운용사에 회사 주식의 로트별 취득원가부터 받아보고, 원가가 낮은 로트만 골라 NUA로 빼는 방법이 되는지 묻겠어요.
나머지 원가가 높은 주식과 펀드는 IRA로 롤오버해서 세금 이연을 이어가는 거죠. 플랜에 따라 로트 선택이 안 되는 곳도 있으니 이건 꼭 확인해야 합니다.
물론 세율 구간, 다른 소득, 주 세금, 상속 계획까지 사람마다 상황이 완전히 다릅니다. 개인 상황에 따라 결과가 크게 달라지니 실행 전에는 세무사나 재무설계사와 꼭 확인하세요.
정리하면, 회사 주식이 많이 오른 401k라면 롤오버 버튼부터 누르지 말라는 겁니다. 한 번 놓치면 되돌릴 수 없는 기회라서, 퇴사 서류에 사인하기 전 10분만 투자해도 충분히 값어치가 있어요.
 MyHearts
 아줌마가대왕



 memorabilia |

 orvian89 |

 looksee 78 |

 vivavida |

 MEDBIO 미국 의사 블로그 |
 와싱턴 주에서 살리라 |
 summita |
 French Macarons |
 kimchi warrior |
 vintago |
 Colorado Lee |
 kiwiii |
 foxtrot83 |
 stiff |
 Namico |
 Caribbean 90 |
 Dynamico |
 Elastico |
 United States Army |
 이동하는 Waterfall |
 Tavelo |
 BOOM BOOM BOOM |
 blues town |
 glenview 89 |
 반가워 오태식 |
 skiny joe |
 envora21 |
 silverfox |
 nameone |
 bayaa |