
현장 같이 뛰던 후배 하나가 다음 달 회사를 옮긴다고 하길래 축하해줬습니다. 그런데 점심 먹다가 대뜸 묻더군요. 형님, FSA에 남은 돈은 그냥 날아가는 겁니까.
저도 순간 말문이 막혔습니다. 몇 년째 FSA를 쓰면서도 퇴사 얘기는 생각해본 적이 없었거든요. 매달 월급에서 떼어 넣은 돈인데 사라진다니 억울해서, 그날 저녁 직접 찾아봤습니다.
결론부터 말하면 헬스 FSA는 원칙적으로 퇴사하면 남은 잔액을 잃습니다. 다만 그 전에 손쓸 길이 몇 가지 있습니다.
먼저 숫자부터 짚겠습니다. IRS가 정한 2026년 헬스 FSA 연간 한도는 3,400달러입니다. 작년 3,300달러에서 100달러 올랐습니다.
회사가 이월 제도를 두면 다음 해로 넘길 수 있는 최대 금액은 680달러입니다. 이것도 회사가 이 제도를 채택했을 때 얘기고, 퇴사자에게까지 적용되는 건 아닙니다.
핵심은 퇴사일입니다. 대부분의 플랜은 그만두는 날까지 발생한 의료비만 인정합니다. 퇴사 다음 날 병원에 가면 그건 FSA로 못 씁니다.
그렇다고 퇴사일에 바로 끝나는 건 아닙니다. 런아웃 기간이라는 게 있어서, 재직 중에 쓴 비용 영수증은 그 기간 안에 청구하면 됩니다.
이 기간은 회사마다 다릅니다. 퇴사 후 90일을 주는 곳도 있고, 플랜 연도가 끝난 뒤 몇 달을 주는 곳도 있습니다. 놓치면 그냥 거절이니, 서류 하나 늦게 내서 내 돈 날리는 일은 없어야 합니다.
여기서 재밌는 규칙이 하나 있습니다. 균일 적용 규칙, 영어로 uniform coverage rule이라고 부르는 겁니다.
헬스 FSA는 1년치 선택 금액 전부를 연초부터 쓸 수 있습니다. 아직 몇 달치밖에 안 냈어도 말이죠.
그래서 이런 일이 생깁니다. 연초에 치과 치료로 한도를 다 쓰고 봄에 퇴사하면, 덜 낸 차액을 회사가 돌려달라고 할 수 없습니다. 회사가 손해를 떠안는 구조라 처음 알았을 때 저도 좀 놀랐습니다.
반대로 꼬박꼬박 냈는데 거의 안 썼다면 그 돈은 몰수됩니다. 성실하게 넣은 사람이 손해 보는 셈이라 솔직히 좀 씁쓸합니다.
여기서 하나 조심할 게 있습니다. 쓰는 건 좋지만 꼭 필요한 진료여야 합니다. 돈 아깝다고 필요 없는 물건을 사재기하는 건 결국 또 다른 낭비입니다.
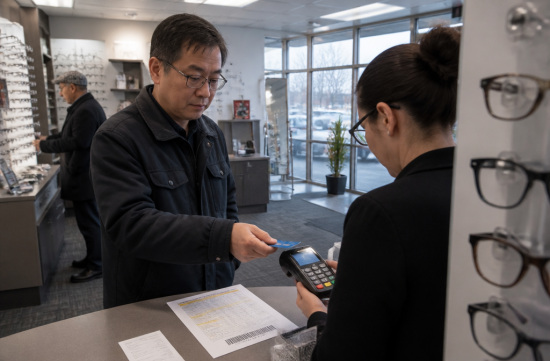
그러니 퇴사 날짜가 잡혔다면 그 전에 쓰는 게 제일 확실합니다. 미뤄둔 치과 검진, 새 안경이나 콘택트렌즈, 처방약 리필 같은 걸 당겨서 처리하는 겁니다.
약국에서 파는 일반 의약품이나 구급용품도 FSA로 살 수 있는 품목이 많습니다. 다만 대상인지 아닌지는 플랜 관리 회사 목록에서 꼭 확인하세요.
두 번째 길은 COBRA입니다. 헬스 FSA도 단체 건강보험으로 취급돼서 퇴사 후 COBRA로 이어갈 수 있는 경우가 있습니다.
대신 공짜가 아닙니다. 남은 기간 보험료를 본인이 세후로 내야 하고, 관리비로 최대 2%가 더 붙을 수 있습니다. 기간도 보통 그 플랜 연도 말까지만입니다.
계산은 단순합니다. 앞으로 낼 돈보다 남은 잔액이 크고 쓸 데가 확실하면 고려해볼 만합니다. 그게 아니면 굳이 붙잡을 이유가 없고, 회사가 COBRA 안내문을 보내주면 거기 적힌 금액과 마감일부터 확인하세요.
디펜던트 케어 FSA, 그러니까 아이 돌봄 비용 계좌는 얘기가 좀 다릅니다. 2026년부터 한도가 가구당 7,500달러로 올랐습니다.
이 계좌는 균일 적용 규칙이 없습니다. 넣은 만큼만 꺼내 쓸 수 있고, COBRA 대상도 아닙니다.
대신 플랜에 따라서는 퇴사 후에도 그 해 말까지 넣어둔 잔액으로 돌봄 비용을 청구하게 해주는 곳이 있습니다. 이것도 회사 플랜 문서를 봐야 압니다.
헷갈리기 쉬운 게 HSA입니다. HSA는 고공제 건강보험과 묶인 개인 계좌라서, 퇴사해도 돈이 그대로 내 것입니다. 다음 해로도 계속 넘어가고 잃을 일이 없습니다.
그러니 내가 가진 게 FSA인지 HSA인지부터 먼저 확인해야 합니다. 이름이 비슷해서 엉뚱하게 걱정하는 분들이 꽤 있습니다.
새 직장에서 FSA에 다시 가입할 때도 주의할 점이 있습니다. 한도는 회사별로 따로 계산되는 게 원칙이지만, 같은 해에 두 번 넣는 셈이니 실제로 쓸 만큼만 정하는 게 낫습니다.
확인 방법은 어렵지 않습니다. 인사팀에 플랜 요약서, 흔히 SPD라고 부르는 문서를 달라고 하면 됩니다.
거기서 볼 건 세 가지입니다. 퇴사 후 런아웃 기간, COBRA 제공 여부, 이월이나 유예 기간 조항입니다.
관리 회사 앱에 들어가서 현재 잔액과 지금까지 낸 금액을 같이 보는 것도 도움이 됩니다. 두 숫자를 비교하면 어느 쪽이 유리한지 바로 보입니다.
영수증은 버리지 말고 사진이라도 찍어서 모아두세요. 청구할 때 서비스 날짜가 퇴사일 이전인지가 제일 중요하게 걸립니다.
저라면 퇴사 한두 달 전부터 잔액을 보고 미뤄둔 진료를 몰아서 받겠습니다. 마지막 출근 전에 영수증까지 앱에 다 올려두고 마음 편히 나오겠습니다.
일이든 돈이든 끝마무리를 대충 하면 꼭 탈이 납니다. 내 땀으로 넣은 돈이니 마지막 한 푼까지 챙기는 게 맞다고 봅니다.
 마늘밭로봇수비대
 루나Flyer

 Casa Mia |
 CA Real Estate |
 Eldorado 88 |
 limestone |
 loran |
 미국 랙돌 고양이집사 |
 Sky Fox |

 미국 지역 정보 블로그 |

 내사랑 Sandra |
 Colorado Lee |
 kiwiii |
 foxtrot83 |
 stiff |
 Namico |
 Caribbean 90 |
 Dynamico |
 Elastico |
 United States Army |
 이동하는 Waterfall |
 Tavelo |
 BOOM BOOM BOOM |
 blues town |
 glenview 89 |
 반가워 오태식 |
 skiny joe |
 envora21 |
 silverfox |
 nameone |
 bayaa |