
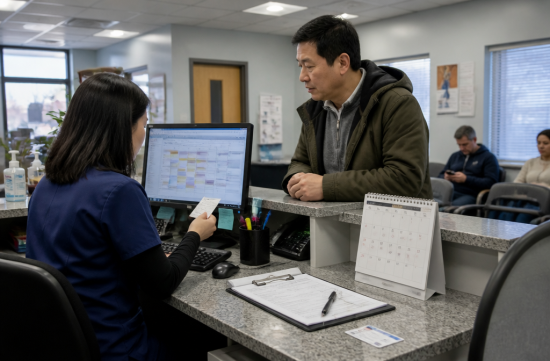
올해 초에 수술이나 입원을 한 번 하셨다면, 지금쯤 보험 앱에서 "Deductible met"이라는 표시를 보셨을지도 모릅니다. 저도 처음 그 화면을 봤을 때 묘하게 뿌듯하더라고요.
그런데 이 상태를 그냥 두고 새해를 맞으면 좀 아깝습니다. 대부분의 플랜은 1월 1일에 디덕터블이 다시 0부터 시작하거든요.
그래서 오늘은 디덕터블을 이미 채운 분들이 12월 안에 챙겨볼 만한 진료를 정리해 보려고 합니다. 핵심은 "필요한데 미뤄둔 것"이에요.
먼저 개념부터 짚고 갈게요. 디덕터블은 보험이 본격적으로 비용을 나눠 내기 전에 내가 먼저 내야 하는 금액입니다.
디덕터블을 넘기면 코인슈어런스, 그러니까 비율 분담 단계로 넘어갑니다. 공짜가 되는 게 아니라 내 몫이 확 줄어드는 거죠.
진짜 상한선은 Out-of-pocket maximum입니다. 이걸 채우면 그해 남은 기간의 네트워크 내 커버 진료는 보험이 전액 부담하게 됩니다.
HealthCare.gov 기준 2026년 마켓플레이스 플랜의 본인부담 상한은 개인 10,600달러, 가족 21,200달러예요. 플랜에 따라 이보다 낮게 정할 수는 있지만 높게는 못 합니다.
HSA와 연결되는 고디덕터블 플랜(HDHP)은 IRS가 정한 2026년 본인부담 상한이 개인 8,500달러, 가족 17,000달러로 조금 낮습니다.
숫자만 보면 상한이 꽤 높죠. 솔직히 이걸 다 채운 해라면 정말 고생 많으셨던 해일 겁니다.
자, 이제 실전입니다. 첫 번째 확인할 건 내 플랜이 calendar year 기준인지, plan year 기준인지예요.
회사 보험 중에는 7월이나 10월에 리셋되는 plan year 방식도 있습니다. 이 경우엔 12월에 서두를 이유가 없으니 SBC 문서나 보험사 앱에서 꼭 확인하세요.
가족 플랜이라면 가족 전체 디덕터블을 채웠는지, 개인 디덕터블만 채웠는지도 따로 보셔야 합니다. 아이 진료까지 같이 몰아볼 수 있는지가 여기서 갈리거든요.
두 번째는 미뤄둔 전문의 진료입니다. 무릎이 계속 시큰거렸는데 "나중에 보지 뭐" 하고 넘긴 분들, 생각보다 많으실 거예요. HMO처럼 리퍼럴이 필요한 플랜이면 주치의 방문부터 잡아야 하니 더 서둘러야 합니다.
의사가 권했던 MRI나 CT 같은 영상 검사, 물리치료 남은 회차도 후보입니다. 이런 항목은 디덕터블 적용을 받는 경우가 많아서 연말 차이가 꽤 크게 납니다.
세 번째는 처방약 리필이에요. 매달 먹는 약이라면 플랜이 허용하는 범위에서 90일분 리필이 가능한지 약국에 물어보세요.
네 번째는 CPAP 같은 의료기기나 보조기입니다. 교체 시기가 다가왔다면 연말 안에 처리하는 게 유리할 수 있어요.
반대로 굳이 서두를 필요 없는 것도 있습니다. 연례 건강검진, 예방접종, 대장내시경 같은 예방 서비스는 ACA 기준 대부분 플랜에서 디덕터블과 상관없이 본인부담 없이 커버되거든요.
다만 검진 중에 다른 증상을 상담하면 진단 진료로 바뀌어 비용이 붙을 수 있습니다. 이 부분은 은근히 많이들 놓치세요.
여기서 함정 몇 가지. 보험은 청구일이 아니라 진료받은 날짜를 기준으로 계산합니다. 12월 31일 전에 실제로 진료를 받아야 한다는 뜻이에요.
사전승인, 즉 prior authorization이 필요한 검사는 시간이 걸립니다. 지금 11월 초부터 움직여야 12월 일정이 겨우 잡힐 수 있어요.
그리고 네트워크 밖 병원은 이 계산에서 빠지거나 따로 계산될 수 있습니다. 예약 전에 in-network인지 꼭 확인하세요.
FSA가 있다면 이것도 같이 보셔야 합니다. IRS 기준 2026년 헬스 FSA 납입 한도는 3,400달러, 다음 해로 넘길 수 있는 carryover 최대치는 680달러예요.
그런데 carryover나 유예기간은 회사가 선택하는 옵션입니다. 둘 다 없는 회사라면 남은 잔액은 그대로 사라지니 HR에 한번 물어보세요.
메디케어를 쓰시는 부모님이 계시다면 참고로, 2026년 Part B 디덕터블은 283달러이고 역시 1월 1일에 리셋됩니다. 메디케어 어드밴티지는 플랜마다 구조가 다릅니다.
여기까지 보면 "그럼 이것저것 다 받아두자"는 생각이 들 수도 있어요. 하지만 저는 그 방향엔 반대입니다.
필요 없는 검사를 몰아서 받으면 시간도 들고, 추가 검사로 이어지는 경우도 있습니다. 보험료를 내는 다른 가입자들 입장에서도 좋을 게 없고요.
기준은 간단합니다. 의사가 이미 권했거나, 내가 증상 때문에 계속 신경 쓰이던 것만 리스트에 올리세요.
어떤 진료가 지금 필요한지는 몸 상태와 플랜 조건에 따라 전부 다르니, 결정 전에 꼭 담당 의사나 약사와 상의하세요.
제가 만약 올해 디덕터블을 다 채웠다면, 이번 주에 보험사 앱에서 리셋 날짜부터 확인하고 미뤄둔 전문의 예약 하나를 바로 잡겠습니다.
12월은 병원 예약도 휴가 시즌이라 금방 찹니다. 생각났을 때 전화 한 통, 그게 제일 확실한 절약이에요.
 짱구는목말러
 거져줄게잘살아


 premium |
 황제는 성장해야한다 |
 squidogame |
 daddyyo |
 Top Beaches |
 newyorker 101 |
 뉴욕과 인근지역의 백과사전 |
 Berry News |
 Colorado Lee |
 kiwiii |
 foxtrot83 |
 stiff |
 Namico |
 Caribbean 90 |
 Dynamico |
 Elastico |
 United States Army |
 이동하는 Waterfall |
 Tavelo |
 BOOM BOOM BOOM |
 blues town |
 glenview 89 |
 반가워 오태식 |
 skiny joe |
 envora21 |
 silverfox |
 nameone |
 bayaa |