
아침저녁으로 공기가 확 차가워졌어요. 낮에는 아직 반팔인데 출근길엔 가디건을 챙기게 되는, 딱 그런 10월 말이에요.
이 계절이 되면 저는 괜히 마음이 바빠져요. 핼러윈 지나면 바로 Thanksgiving, 그다음은 연말 쇼핑 시즌이 줄줄이 기다리고 있으니까요.
그런데 올해는 마음 한구석이 조금 더 무거웠어요. 지난주 회사 동료랑 점심을 먹다가 들은 얘기 때문이에요.
"카드 스테이트먼트 봤는데 이자가 또 올랐더라. 나 뭐 한 것도 없는데?" 동료가 한숨을 쉬면서 폰을 보여주더라고요.
알고 보니 이유는 단순했어요. 연준이 9월 16일 회의에서 기준금리를 0.25%포인트 올려 목표 범위를 3.75~4.00%로 만들었거든요.
2023년 7월 이후 처음 나온 인상이었고, 연준 쪽에서는 연말까지 한 번 더 올릴 수 있다는 신호도 나왔어요. 이번 주 회의 결과를 두고도 말이 많았죠.
신용카드 이자는 대부분 변동금리라서 prime rate에 연동돼 있어요. 기준금리가 오르자 prime rate도 9월 17일부터 7.00%로 올라갔고요.
그러니까 카드 잔액을 들고 있는 사람은 따로 신청한 것도 없는데 금리가 같이 따라 올라가는 구조예요.
Bankrate 집계로 9월 30일 기준 미국 신용카드 평균 금리는 19.63%였어요. 사실 0.25%포인트 인상 자체는 5,000달러 잔액이면 1년에 12.5달러 차이라서 크지 않아요.
문제는 그 밑에 깔린 19%대 금리 자체예요. 잔액 5,000달러를 그대로 두면 한 달 이자만 80달러가 넘게 붙거든요.
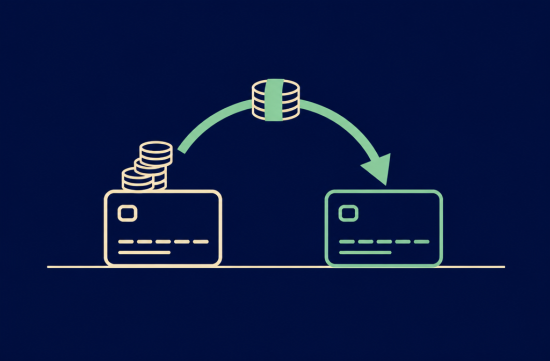
그래서 요즘 다시 많이 얘기되는 게 balance transfer예요. 이자 높은 카드 잔액을 0% 소개 금리를 주는 다른 카드로 옮기는 방법이죠.
2026년에 나와 있는 상품 중에는 balance transfer에 21개월 동안 0%를 주는 카드들이 있어요. Citi Simplicity, Wells Fargo Reflect 같은 카드가 대표적으로 거론돼요.
다만 공짜는 아니에요. 옮기는 금액의 3~5%를 transfer fee로 떼어 가요.
예를 들어 Citi Simplicity는 계좌 개설 후 처음 4개월 안에 옮기면 3%(최소 5달러), 그 뒤로는 5%예요. Wells Fargo Reflect는 5%에, 120일 안에 옮겨야 소개 금리가 적용되고요.
제가 직접 계산기를 돌려봤어요. 5,000달러를 3% 수수료로 옮기면 150달러를 내고, 21개월 동안 매달 238달러씩 갚으면 이자 없이 끝나요.
같은 금액을 19.63% 카드에 두고 똑같이 238달러씩 갚으면요? 다 갚는 데 26개월이 걸리고 이자만 1,170달러가 넘어요. 숫자 보고 진짜 깜짝 놀랐어요.
그럼 무조건 옮기면 되냐, 그건 또 아니에요. 몇 가지는 꼭 챙겨야 해요.
첫째, 같은 은행 카드끼리는 보통 옮길 수 없어요. Chase 카드 빚을 Chase 카드로 옮기는 건 안 된다는 얘기예요.
둘째, 최소 결제를 한 번이라도 놓치면 0% 혜택이 사라지고 높은 일반 금리로 바뀔 수 있어요. Autopay는 무조건 걸어두세요.
셋째, 소개 기간이 끝나면 남은 잔액에는 일반 금리가 붙어요. 위 카드들의 일반 변동금리는 17%대에서 28%대까지라서 기간 안에 다 갚는 계획이 핵심이에요.
넷째, 옮긴 카드로 새 물건을 사는 건 조심하셔야 해요. 연말 세일에 혹해서 긁기 시작하면 원래 계획이 바로 흔들리거든요.
참고로 CARD Act 덕분에 최소 결제액을 넘는 금액은 금리가 가장 높은 잔액부터 갚아지도록 돼 있어요. 그래도 처음부터 섞지 않는 게 제일 깔끔해요.
승인 한도도 변수예요. 신청해서 받은 한도가 옮기고 싶은 금액보다 작을 수 있으니, 그땐 이자가 제일 높은 카드 잔액부터 옮기는 게 순서예요.
새 카드를 열면 hard inquiry가 들어가서 크레딧 점수가 잠깐 내려갈 수 있어요. 집이나 차 대출을 곧 앞두고 있다면 타이밍을 한번 따져보세요.
신청 전에는 꼭 해당 카드사 홈페이지에서 지금 기준 수수료, 이전 기한, 소개 기간 끝난 뒤 금리를 직접 확인하세요. 이런 조건은 수시로 바뀌거든요.
제 동료는 결국 21개월짜리 카드로 잔액을 옮기기로 했어요. 수수료 150달러가 아깝다고 투덜대길래 같이 숫자를 다시 봤더니 금방 웃더라고요.
솔직히 금리 뉴스만 보면 좀 답답해요. 그래도 이렇게 손쓸 수 있는 방법이 있다는 게 다행이라고 생각해요.
나라면 이렇게 하겠어요. 잔액이 몇천 달러 이상이고 21개월 안에 갚을 자신이 있다면 올해 안에 옮기겠어요.
반대로 매달 얼마씩 갚을지 계획이 안 서면, 카드부터 만들지 말고 예산표부터 짜는 게 먼저예요.
추워지는 날씨처럼 금리도 한동안은 쌀쌀할 것 같아요. 그래도 지갑만큼은 따뜻하게, 이번 주말에 스테이트먼트 한번 같이 열어봐요!
 아무리생강캐도난마늘
 skyvalleycreator1968

 juicylol |
 Mr Song Song |
 Way to easy |
 holy cow |
 Soy Angelino |
 Carolina border |
 와탕카 카라멘티박사 |

 Augusta 90 |
 Augusta Univ |
 빛나는 우리들만의 세상 |
 gardener 007 |
 golfmaster |
 나나나 나나나 나나나 |
 Who's watching? |
 EndonE |
 RockStar |
 Casa Mia |
 You Only Live Once |
 열심히 달리는 CPA |
 Joyce 77 |
 Runner Kim |
 마이타운 마이웨이 블로그 |
 mymiami 스토리 |
 Entip |
 Tony Park |
 장클로드분당 블로그 |
 달려라 DJ DC |
 쌀집아저씨 BLOG |
 Doori Ark |