
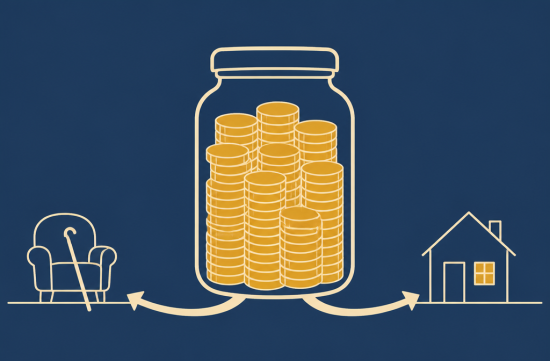
보험은 감정으로 사는 상품이 아니라 계산으로 사는 상품입니다. 요즘 주변에서 장기요양보험 대신 하이브리드 생명보험을 들었다는 얘기가 부쩍 많이 들립니다.
먼저 왜 이 고민이 생기는지부터 보죠. 메디케어는 목욕, 식사, 옷 입기를 도와주는 장기 돌봄, 이른바 custodial care를 기본적으로 보장하지 않습니다. 결국 이 비용은 내 주머니에서 나가거나 보험으로 대비해야 합니다.
그 비용이 만만치 않습니다. Genworth의 2024년 조사에서 캘리포니아 홈헬스 에이드 연간 중간값은 89,232달러였습니다. 어시스티드 리빙은 88,200달러였고요.
너싱홈 개인실은 연 182,135달러까지 올라갑니다.
그럼 전통적인 장기요양보험은 얼마일까요. 미국장기요양보험협회(AALTCI)의 2025년 가격지수에 따르면 60세 부부 기준 연 보험료 합계가 2,600달러였습니다. 1인당 초기 혜택 한도는 165,000달러 조건입니다.
물가상승 3% 옵션을 붙이면 같은 부부가 연 5,800달러로 뜁니다. 60세 여성 혼자라면 기본형이 연 1,900달러였습니다.
숫자만 보면 전통형이 싸 보입니다. 그런데 이 보험료는 고정이 아니고, 주 보험청 승인만 받으면 기존 가입자 것도 오를 수 있습니다.
캘리포니아 사람이라면 CalPERS 사례를 기억하실 겁니다. 과도한 인상 때문에 소송이 벌어졌고 8억 달러 규모 합의까지 갔습니다. 그 뒤에도 CalPERS에서는 2025년과 2026년에 각각 10%씩 올리는 인상안이 나왔습니다.
은퇴하고 고정 수입으로 사는데 보험료가 매년 오른다면 어떨까요. 한국 어머니들이 곗돈 붓다가 계주가 규칙을 바꾸는 꼴과 비슷합니다.
하이브리드 상품이 인기를 얻은 이유가 바로 여기 있습니다. 생명보험에 장기요양 혜택을 묶은 구조인데, 대부분 보험료가 계약 시점에 보장됩니다. 돌봄이 필요하면 그 돈을 쓰고, 끝까지 안 쓰면 사망보험금으로 자녀에게 남습니다.
use it or lose it이 싫은 분들에게는 이게 큰 매력입니다. 평생 보험료만 내고 한 푼도 못 받는 상황이 없으니까요.
하지만 공짜 점심은 없습니다. 같은 AALTCI 자료에서 55세 남성 비교를 보면, 전통형은 연 900달러였고 하이브리드는 연 3,540달러부터 시작했습니다. 일시납으로 하면 5만 달러가 넘는 목돈이 한 번에 들어갑니다.
그러니 첫 번째 질문은 이겁니다. 그 목돈을 묶어도 생활에 지장이 없는가. 비상금까지 털어서 넣는다면 순서가 거꾸로 된 겁니다.
두 번째로 반드시 확인할 것은 라이더의 법적 근거입니다. 세법 7702B 조항에 근거한 진짜 장기요양 라이더인지, 101(g) 조항의 만성질환 라이더인지 봐야 합니다.
101(g) 만성질환 라이더는 영구적인 상태여야 지급되는 경우가 많습니다. 사망보험금을 할인해서 당겨 주는 방식이라 받는 돈도 줄어들 수 있습니다.
7702B 라이더는 회복 가능한 상태도 인정됩니다. 가벼운 뇌졸중이나 정형외과 수술 후 재활 같은 경우가 해당될 수 있습니다.
세 번째는 세금입니다. 2026년 기준으로 61세에서 70세 사이는 적격 장기요양 보험료를 최대 4,960달러까지 의료비로 인정받을 수 있습니다. IRS가 Revenue Procedure 2025-32로 발표한 금액입니다.
다만 항목별 공제를 해야 하고 의료비 합계가 AGI의 7.5%를 넘어야 의미가 있습니다. 하이브리드 보험료는 대체로 이 공제를 받기 어렵습니다.
네 번째, 기존 자산을 활용할 길이 있습니다. 2010년부터 Pension Protection Act 덕분에 1035 exchange로 기존 연금이나 생명보험을 장기요양 상품으로 옮길 수 있게 됐습니다. 묵혀둔 non-qualified annuity가 있다면 이익분에 세금 없이 갈아탈 수 있는 구조입니다.
다섯 번째는 물가상승 옵션입니다. 지금 165,000달러가 커 보여도 20년 뒤 간병비 앞에서는 초라해질 수 있습니다. 하이브리드든 전통형이든 inflation rider 유무를 꼭 비교하셔야 합니다.
그리고 하나 더, 심사입니다. 60대는 건강 상태에 따라 가입 자체가 막히기도 합니다. 고민만 하다 한두 해 보내면 선택지가 줄어든다는 점도 기억해야 합니다.
제 생각을 말하자면, 노후 돌봄은 국가가 알아서 해주길 기다릴 문제가 아닙니다. Medi-Cal에 기대려면 자산을 거의 다 써야 하고, 그 과정에서 선택권도 줄어듭니다. 내 노후는 내가 설계하는 게 맞다고 봅니다.
그렇다고 하이브리드가 모두에게 정답은 아닙니다. 현금 여유가 적고 유산 계획이 없다면 전통형이 효율적일 수 있습니다. 반대로 목돈이 있고 보험료 인상이 걱정이라면 하이브리드가 마음 편한 선택입니다.
저라면 이렇게 하겠습니다. 먼저 7702B 기반 상품인지 확인하고, 같은 조건으로 전통형과 나란히 견적을 받아보겠습니다. 그리고 1035로 옮길 기존 계약이 있는지 서랍부터 뒤져보겠습니다.
견적을 받을 때는 최소 두세 곳을 비교하는 게 좋습니다. AALTCI도 같은 조건에서 보험사마다 가격 차이가 크다고 지적합니다.
보험, 세금, Medi-Cal 자격은 개인 상황에 따라 달라지니 꼭 전문가와 확인하시길 바랍니다. 독립 보험 브로커나 elder law 변호사, 세무사와 함께 보면 놓치는 부분이 줄어듭니다.
결론은 간단합니다. 싸서 사는 것도, 불안해서 사는 것도 아닌, 내 자산 구조에 맞아서 사는 보험이어야 합니다. 저는 보험료가 보장되고 남은 돈이 가족에게 가는 하이브리드 쪽에 조금 더 마음이 갑니다.
 foxriverbuilder1975

 saffronroute |
 You Only Live Once |
 택사스 부동산 블로그 |
 zentar |
 seouljung |
 Monte Sori |
 미국에서 살면서 느낀점들 |

 경기가 풀리는 그날까지 |
 Raymond K. |
 Da moon |
 UCLA Captain |
 lattecu |
 dynamite |
 frostingline |
 Hakuna Matata |
 당신의 궁금증 해소 |
 Way to easy |
 Chino Min |
 Nexa Byte |
 moonshine 7 |
 Sunset Oregon |
 victoria 68 |
 golfmaster |
 Montgomery Mom |
 squidogame |
 Noodle Noodle |
 로드 아일랜드가 좋은 사람 |
 Big North |
 미국 추전 유명 명소 |