
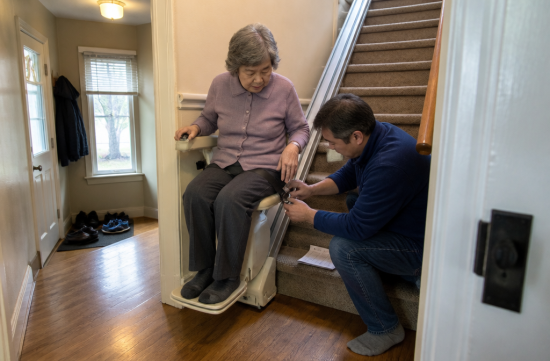
요즘 주변에서 부모님 집 손보는 얘기가 부쩍 많이 들립니다. 계단 오르내리다 한 번 휘청하신 뒤로 stair lift를 알아본다는 분도 있고, 욕조를 걷어내고 walk-in shower로 바꾸려는 분도 있어요.
그런데 견적서를 받아보면 숫자가 만만치 않습니다. 그래서 다들 똑같은 질문을 하더라고요. "이거 의료비 공제 되는 거 맞죠?"
결론부터 말하면, 될 수 있습니다. 다만 조건이 꽤 여러 겹이라서 "된다더라" 하고 덜컥 공사부터 하면 나중에 실망하기 쉬워요.
오늘은 IRS Publication 502 기준으로 그 조건을 하나씩 풀어보겠습니다. 참고로 지금 시점에 나와 있는 최신판은 2025년 신고용이라, 2026년판에서 세부 숫자가 바뀔 수 있다는 점은 미리 말씀드립니다.
먼저 IRS는 집을 고치는 비용을 capital expense, 그러니까 자본적 지출로 봅니다. 주된 목적이 의료상 필요라면 의료비로 넣을 수 있다는 게 기본 원칙이에요.
핵심은 집값이 얼마나 올랐느냐입니다. 공사 때문에 집의 가치가 전혀 안 올랐다면 공사비 전액을 의료비로 칠 수 있어요.
반대로 집값이 올랐다면, 공사비에서 오른 만큼을 뺀 차액만 의료비가 됩니다. 집값이 공사비 이상으로 올랐다면 공제할 게 없는 거고요.
다행히 IRS가 "보통 집값을 올리지 않는" 공사 목록을 따로 적어두었습니다. 출입구 경사로 설치, 문과 복도 넓히기, 욕실 개조, 난간과 grab bar 설치, 부엌 캐비닛 낮추기 같은 것들이에요.
계단 리프트는 어떨까요? Pub 502에 stair lift라는 단어가 그대로 나오지는 않습니다. 대신 porch lift와 "다른 형태의 lift" 설치가 같은 목록에 들어 있어요.
여기서 주의할 게 elevator입니다. IRS는 엘리베이터는 일반적으로 집값을 올린다고 따로 적어두었어요. 그래서 리프트냐 엘리베이터냐에 따라 계산이 완전히 달라질 수 있습니다.
욕실도 범위가 중요해요. grab bar 달고 문턱 없애는 수준이면 목록에 잘 맞는데, 1층에 욕실을 새로 하나 만드는 공사라면 집값이 오른 것으로 볼 여지가 커집니다.
또 하나, 합리적인 비용만 인정됩니다. 기왕 하는 김에 비싼 타일로 고급스럽게 꾸민 부분처럼 미적인 이유로 더 든 돈은 의료비가 아니에요.
설치비만 있는 것도 아닙니다. 리프트 전기료나 정기 점검비 같은 operation and upkeep 비용도 주목적이 의료라면 의료비로 들어갑니다. 설치비가 공제가 안 된 경우에도 마찬가지고요.
이제 진짜 고비입니다. 의료비 공제는 Schedule A로 itemize를 해야만 받을 수 있어요. standard deduction을 쓰면 이 공사비는 세금에 아무 영향이 없습니다.
게다가 의료비 전액이 아니라 AGI의 7.5%를 넘는 부분만 공제됩니다. AGI가 10만 달러라면 7,500달러까지는 그냥 날아가는 셈이죠.
2026년 standard deduction은 부부 합산 32,200달러예요. 65세 이상이면 배우자당 1,650달러가 추가되고요. 의료비와 다른 공제를 다 합쳐 이걸 넘어야 itemize가 의미가 있습니다.
솔직히 이 숫자를 보고 좀 허탈했습니다. 리프트 하나로는 문턱을 못 넘는 집이 많을 거예요. 다만 같은 해에 수술비나 요양비가 크게 겹쳤다면 이야기가 달라집니다.
참고로 65세 이상에게 2025년부터 2028년까지 1인당 6,000달러의 senior deduction이 새로 생겼습니다. 이건 itemize 여부와 상관없이 받는 공제라서 의료비 공제와 따로 생각하시면 돼요.
그럼 자녀가 돈을 냈다면 누가 공제받을까요? 원칙은 돈을 낸 사람이, 자기 본인이나 배우자나 dependent를 위해 낸 의료비만 넣을 수 있다는 겁니다.
부모님을 dependent로 올리려면 부모님 전체 생활비의 절반 넘게를 자녀가 부담해야 해요. 2025년 기준으로는 부모님 총소득이 5,200달러 미만이라는 조건도 있습니다.
그런데 의료비 공제에는 숨은 예외가 하나 있어요. 소득 조건 때문에만 dependent가 안 되는 부모님이라면, 자녀가 낸 의료비는 자녀 쪽 의료비에 넣을 수 있습니다.
형제들이 생활비를 나눠 내는 집이라면 multiple support agreement라는 방법도 있어요. 다만 공사비를 형제 여럿이 쪼개 내면 누구도 공제를 제대로 못 받는 상황이 생길 수 있으니, 누가 낼지 먼저 정하는 게 낫습니다.
서류도 미리 챙겨야 해요. 의사의 소견서로 왜 이 공사가 필요한지 남겨두고, 집값이 크게 오를 만한 공사라면 감정평가를 받아두는 게 안전합니다.
견적서와 영수증은 의료 목적 부분과 그냥 리모델링 부분을 나눠서 받아두세요. 나중에 계산할 때 이게 제일 큰 차이를 만듭니다.
제 생각을 덧붙이자면, 이런 비용은 사실 세금 공제보다 더 직접적인 지원이 필요한 영역이라고 봅니다. 부모님이 집에서 안전하게 지내시는 게 결국 요양시설 비용을 줄이는 길이기도 하니까요.
나라면 이렇게 하겠습니다. 공사 전에 의사 소견서부터 받고, 올해 다른 의료비가 얼마나 될지 대충 합산해본 다음, itemize가 가능할 것 같으면 그때 같은 해에 몰아서 진행하겠어요.
부모님 소득, 누가 돈을 내는지, 집 명의가 누구인지에 따라 결과가 꽤 달라집니다. 개인 상황에 따라 다르니 CPA나 세무 전문가와 꼭 한 번 확인하고 진행하시길 권합니다.
공제가 되든 안 되든, 부모님 넘어지시기 전에 손보는 게 먼저입니다. 다만 같은 돈을 쓸 거라면 순서만 잘 짜도 조금은 돌려받을 수 있다는 것, 그거 하나만 기억하셔도 충분해요.
 하늘FoxMan
 오드리될뻔



 orvian89 |

 looksee 78 |

 vivavida |

 MEDBIO 미국 의사 블로그 |
 Burbank Lee |
 icotla |
 apricotla |

 oneonly |
 빛나는 우리들만의 세상 |
 gardener 007 |
 golfmaster |
 나나나 나나나 나나나 |
 Who's watching? |
 EndonE |
 RockStar |
 Casa Mia |
 You Only Live Once |
 열심히 달리는 CPA |
 Joyce 77 |
 Runner Kim |
 마이타운 마이웨이 블로그 |
 mymiami 스토리 |
 Entip |
 Tony Park |
 장클로드분당 블로그 |
 달려라 DJ DC |
 쌀집아저씨 BLOG |
 Doori Ark |