

지난주 내년 급여 공제 안내 메일이 왔습니다. 평소 같으면 대충 읽고 지웠을 텐데, 숫자 하나가 눈에 걸렸습니다.
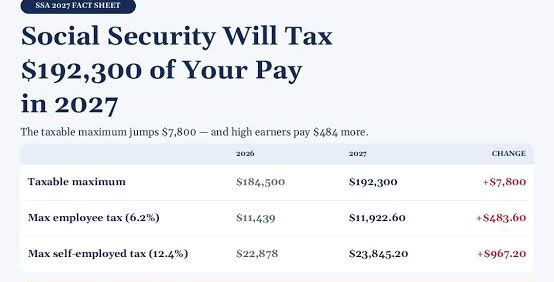
19만2,300달러.
2027년 소셜시큐리티 세금이 부과되는 연봉 상한입니다.
2026년 18만4,500달러에서 7,800달러 올랐습니다.
월급은 회사가 알아서 올려주지 않는데, 세금 계산 기준은 참 부지런하게 올라갑니다. 이런 건 누가 시키지 않아도 매년 잘합니다.
세율은 그대로 6.2%입니다. 직원이 6.2%, 회사가 6.2%를 냅니다.
결국 연봉이 과세 상한을 넘는 직장인은 내년에 소셜시큐리티 세금으로 최대 1만1,922달러 60센트를 내게 됩니다.
올해보다 483달러 60센트 더 내는 겁니다.
회사도 똑같이 추가 부담을 집니다. 자본주의 사회에서 회사와 직원이 이렇게 사이좋게 돈을 내는 경우도 흔치 않습니다.
물론 연봉 10만 달러 받는 사람에게는 별 차이가 없습니다. 어차피 소득 전체에 6.2%가 붙었으니까요.
문제는 연봉 18만4,500달러를 넘는 사람들입니다.
이 사람들은 올해 일정 금액을 벌고 나면 소셜시큐리티 공제가 멈췄습니다.
그런데 내년에는 그 시점이 늦어집니다. 연봉 19만 달러라면 올해보다 5,500달러에 세금이 더 붙습니다. 추가 부담은 341달러입니다.
큰돈 아니라고요? 정부가 매년 몇백 달러씩 더 가져가는데 기분 좋을 사람이 어디 있겠습니까.
그렇다고 소셜시큐리티 세금만 생각하면 곤란합니다.
메디케어 세금 1.45%는 상한이 없습니다. 연봉이 20만 달러든 200만 달러든 계속 붙습니다.
게다가 개인 근로소득이 20만 달러를 넘으면 초과분에 추가 메디케어 세금 0.9%가 적용됩니다. 부부 합산 신고 기준은 25만 달러입니다.
소셜시큐리티에는 천장이 있지만 메디케어에는 천장이 없습니다. 세금 제도도 나름대로 역할 분담이 확실합니다.
자영업자는 더 재미있습니다.
직원 몫 6.2%와 고용주 몫 6.2%를 혼자 부담합니다. 합계 12.4%입니다.
2027년 과세 상한을 기준으로 단순 계산하면 소셜시큐리티 세금만 최대 2만3,845달러 20센트입니다.
실제 자영업세 계산에는 순소득 조정 등이 적용됩니다.
혼자 사업해서 돈 벌고, 혼자 세금 내고, 혼자 스트레스받습니다. 사장이라는 직함이 참 대단합니다.
여기서 60대 직장인들이 특히 알아야 할 문제가 하나 있습니다.
소셜시큐리티 은퇴연금을 조기에 받으면서 계속 일하는 경우입니다.
만기 은퇴 연령에 도달하기 전에 연금을 받으면 근로소득 제한이 적용됩니다.
제시된 2027년 기준으로 연간 2만5,560달러를 넘으면 초과 소득 2달러마다 연금 1달러가 보류됩니다.
한 달에 2,130달러 정도입니다.
미국에서 이 돈으로 여유롭게 살 수 있느냐고요? 지역에 따라 집세 내기도 빠듯합니다.
그렇다고 부족한 생활비를 벌려고 일을 더 하면 연금 지급액이 줄어들 수 있습니다.
참으로 골때리게 정교하게 손보고 만들어 놓은 제도입니다.
만기 은퇴 연령에 도달하는 해에는 소득 제한이 더 높아지고, 만기 은퇴 연령에 도달한 달부터는 근로소득 때문에 연금이 보류되지 않습니다.
다행히 소득 제한 때문에 보류된 연금이 무조건 사라지는 것은 아닙니다.
만기 은퇴 연령에 도달하면 사회보장국이 이를 반영해 연금액을 다시 계산합니다.
그런데 여기서 또 오해하면 안 됩니다. 보류된 돈을 한꺼번에 현금으로 돌려준다는 뜻은 아닙니다. 이후 월 연금액을 조정하는 방식입니다.
그리고 60대에도 일을 계속하면 연금액이 올라갈 가능성이 있습니다.
소셜시큐리티 은퇴연금은 일반적으로 소득이 높았던 35년을 기준으로 계산합니다. 젊었을 때 소득이 낮았던 해를 지금의 높은 소득으로 대체할 수 있다면 연금액이 늘어날 수 있습니다.
그러니까 60대에 일하는 것이 반드시 손해는 아닙니다. 세금을 더 내는 만큼 미래 연금 계산에 도움이 될 수도 있습니다.
직장을 두 군데 다니는 사람도 확인할 것이 있습니다.
각 회사는 다른 회사에서 얼마를 공제했는지 모르기 때문에 소셜시큐리티 세금을 각각 원천징수합니다.
두 직장의 급여를 합치면 연간 과세 상한을 초과해 세금을 납부하는 경우가 생깁니다.
이런 초과 공제액은 일반적으로 연방 소득세 신고 과정에서 크레딧으로 처리할 수 있습니다.
W-2가 두 장이라면 Box 4에 기재된 소셜시큐리티 세금부터 확인해 보시기 바랍니다.
정부가 알아서 계산해 줄 거라고 믿고 아무것도 확인하지 않는 것은 그다지 현명한 태도가 아닙니다.
텍사스는 주 개인소득세가 없으니 급여명세서에서 주 소득세 항목을 걱정할 필요는 없습니다.
물론 연방 소득세와 급여세는 그대로 냅니다. 세금이 없는 천국이 아니라 세금 종류가 조금 다른 곳일 뿐입니다.
결국 중요한 것은 자신의 숫자를 정확히 아는 겁니다.
연봉이 얼마인지, 소셜시큐리티 세금을 얼마나 내는지, 연금을 언제 받을 것인지, 일을 계속하면 연금 지급에 어떤 영향이 있는지 정도는 직접 계산할 줄 알아야 합니다.
 silverfoxwalker1906
 midnightdreammaker1985



 looksee 78 |

 vivavida |

 MEDBIO 미국 의사 블로그 |
 Burbank Lee |
 vibranto |
 BIODOCTOR NEWS |
 NexarO |

 orvian89 |
 정신건강 psychiatrist |
 빛나는 우리들만의 세상 |
 gardener 007 |
 golfmaster |
 나나나 나나나 나나나 |
 Who's watching? |
 EndonE |
 RockStar |
 Casa Mia |
 You Only Live Once |
 열심히 달리는 CPA |
 Joyce 77 |
 Runner Kim |
 마이타운 마이웨이 블로그 |
 mymiami 스토리 |
 Entip |
 Tony Park |
 장클로드분당 블로그 |
 달려라 DJ DC |
 쌀집아저씨 BLOG |
 Doori Ark |