
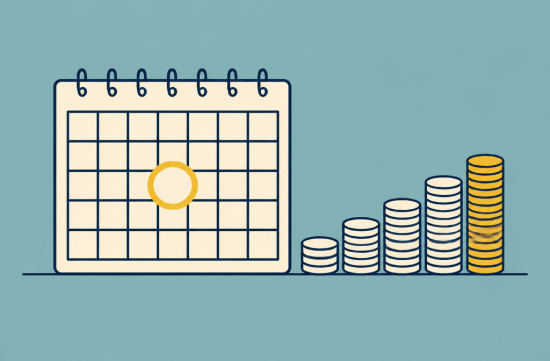
얼마 전 아는 분이 메디케어 고지서를 보다가 깜짝 놀랐다는 이야기를 들었어요. 회사를 그만두고 COBRA로 버티다가 파트B를 늦게 신청했는데, 매달 보험료에 벌금이 붙어 나오더라는 거예요.
더 놀라운 건 이 벌금이 한두 해로 끝나는 게 아니라는 점이었어요. 파트B를 유지하는 동안 계속 붙는다고 해요.
그래서 오늘은 65세를 앞둔 분들, 그리고 부모님 일정을 챙기는 분들이 꼭 알아야 할 파트B 가입 시기와 벌금 구조를 꼼꼼하게 정리해 볼게요.
먼저 기본 숫자부터 볼게요. 2026년 메디케어 파트B 표준 보험료는 월 $202.90이에요.
늦게 가입하면 가입할 수 있었는데 안 한 기간 중 꽉 채운 12개월마다 표준 보험료의 10%가 추가돼요. 그리고 이 추가분은 파트B를 갖고 있는 동안 평생 따라붙어요.
계산해 보면 실감이 나요. 1년 늦으면 월 $20.29가 붙어서 $223.19, 2년 늦으면 $40.58이 붙어서 $243.48이 돼요.
7년을 미룬 경우라면 70%가 붙어 월 $344.93까지 올라가요. 한 달에 $140 넘게 더 내는 셈인데, 이걸 몇십 년 낸다고 생각하면 솔직히 좀 무섭더라고요.
게다가 벌금은 그해 표준 보험료를 기준으로 다시 계산돼요. 보험료가 오르면 벌금 금액도 같이 오르는 구조라서 시간이 갈수록 부담이 커질 수 있어요.
그럼 언제 가입해야 할까요? 처음 가입 기간은 65세 생일이 있는 달을 중심으로 앞뒤 3개월씩, 총 7개월이에요.
예를 들어 생일이 6월이라면 3월부터 9월까지가 처음 가입 기간이에요. 이 안에만 신청하면 벌금 걱정은 없어요.
65세 전에 이미 소셜시큐리티 연금을 받고 있다면 보통 자동으로 가입 처리가 돼요. 반대로 연금을 아직 안 받고 있다면 직접 신청해야 하니 이 부분을 꼭 체크하세요.
계속 회사에 다니는 분들은 상황이 조금 달라요. 본인이나 배우자의 현재 직장을 통한 단체 건강보험이 있으면 파트B 가입을 미뤄도 되는 경우가 많아요.
이런 분들은 퇴직하거나 그 직장 보험이 끝나면, 둘 중 먼저 오는 시점부터 8개월 안에 특별 가입 기간으로 신청할 수 있어요. 이 기간 안에만 하면 벌금이 붙지 않아요.
여기서 많은 분들이 놓치는 함정이 있어요. COBRA와 은퇴자 보험은 현재 직장 보험으로 인정되지 않는다는 점이에요.
그러니까 퇴사 후 COBRA를 쓰고 있다고 안심하고 있다가 8개월을 넘기면 특별 가입 기간이 사라져요. 앞에서 말한 지인분이 딱 이 경우였어요.
오바마케어 같은 마켓플레이스 개인 보험도 직장 보험이 아니라서 같은 문제가 생길 수 있어요. 이름이 건강보험이라고 다 같은 취급을 받는 게 아니더라고요.
직원 수가 적은 회사도 조심해야 해요. 직원이 20명 미만인 회사라면 일하고 있어도 메디케어가 먼저 지불하고 회사 보험은 그다음에 지불하는 구조가 일반적이에요.
이 경우 파트B가 없으면 회사 보험이 파트B가 냈을 몫을 안 내줄 수도 있어요. 회사 규모가 작다면 인사 담당자나 보험사에 우리 플랜이 메디케어와 어떻게 맞물리는지 꼭 물어보세요.
만약 이미 기간을 놓쳤다면 매년 1월 1일부터 3월 31일까지 열리는 일반 가입 기간을 이용해야 해요.
예전에는 이때 신청해도 7월 1일에야 보장이 시작됐는데, 2023년부터 규칙이 바뀌어서 신청한 다음 달 1일부터 보장이 시작돼요. 다만 이 경우에도 늦은 기간만큼 벌금은 그대로 붙어요.
제가 정리하면서 느낀 건, 이 제도가 생각보다 너그럽지 않다는 점이에요. 실수 한 번이 평생 비용이 되는 구조라 좀 더 친절하게 안내해 줬으면 하는 마음도 들어요.
그래도 미리 알면 충분히 피할 수 있는 벌금이에요. 제가 직접 챙긴다면 65세 생일 3개월 전 달력에 먼저 표시해 둘 것 같아요.
그리고 직장 보험으로 미룰 계획이라면 퇴사 날짜를 기준으로 8개월 마감일을 따로 적어둘 거예요. 나중에 증빙을 위해 회사에서 보험 가입 기간 확인서를 받아두는 것도 잊지 않으려고요.
신청은 소셜시큐리티 웹사이트나 사무실을 통해 할 수 있어요. 영어가 부담스러운 분들은 가족이나 지역 한인 단체의 도움을 받아 미리 함께 확인하는 게 좋아요.
참고로 2027년 파트B 보험료는 아직 발표 전이라 오늘 정리한 금액은 2026년 기준이에요. 새 금액이 나오면 벌금 계산도 그에 맞춰 달라져요.
개인 상황에 따라 적용되는 규칙이 다를 수 있으니 SSA나 메디케어 공식 안내, 또는 무료 상담 서비스인 HICAP에 꼭 확인해 보세요. 복용 중인 약이나 치료 계획이 있다면 보장 범위는 의사, 약사와 상의해서 정하시고요.
정리하면 처음 7개월을 놓치지 않는 것, COBRA는 직장 보험이 아니라는 것, 퇴사 후 8개월 마감을 지키는 것, 이 세 가지만 기억해도 대부분의 벌금은 피할 수 있어요.
여러분 주변에도 파트B 시기를 헷갈려서 고생한 분이 있으신가요? 경험이나 궁금한 점을 댓글로 나눠 주시면 함께 확인해 볼게요.
 햇살Writer
 칸영화제


 황제는 성장해야한다 |
 squidogame |
 daddyyo |
 Top Beaches |
 Solo Yolo |
 Star Blog |

 미국 지역 정보 로컬 뉴스 |

 USA 현대자동차 키아 |
 빛나는 우리들만의 세상 |
 gardener 007 |
 golfmaster |
 나나나 나나나 나나나 |
 Who's watching? |
 EndonE |
 RockStar |
 Casa Mia |
 You Only Live Once |
 열심히 달리는 CPA |
 Joyce 77 |
 Runner Kim |
 마이타운 마이웨이 블로그 |
 mymiami 스토리 |
 Entip |
 Tony Park |
 장클로드분당 블로그 |
 달려라 DJ DC |
 쌀집아저씨 BLOG |
 Doori Ark |