
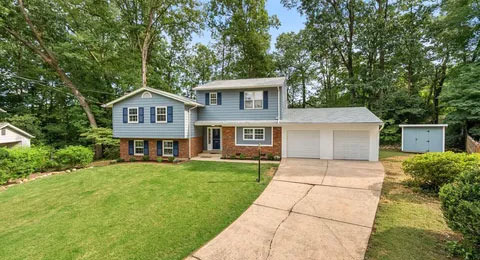
애넌데일에서 집을 알아보다 보면 리스팅 가격을 보고 한 번 놀라게 됩니다.
괜찮다 싶은 단독주택은 60만 달러를 훌쩍 넘고 70만 달러 정도도 이제 별로 특별해 보이지 않습니다.
2026년 상반기 Zillow와 Redfin의 시장 흐름을 종합해 보면 애넌데일 주택가격은 대략 70만 달러 안팎을 생각해야 합니다. 워싱턴 DC 출퇴근이 가능한 북버지니아라는 위치에 한인 생활권까지 잘 만들어져 있으니 가격이 쉽게 내려가기 어려운 이유도 있습니다.
그렇다면 70만 달러짜리 집을 실제로 사려면 소득이 얼마나 필요할까요.
20%인 14만 달러를 다운페이먼트한다고 가정하면 모기지는 56만 달러입니다. 30년 고정금리 6.75%를 적용하면 월 원리금은 약 3,632달러가 나옵니다.
여기서 끝이 아닙니다.
페어팩스 카운티 재산세를 대략 1.1% 수준으로 계산하면 70만 달러 주택의 재산세는 한 달 약 640달러 정도입니다.
주택보험을 연간 1,500달러 정도로 잡으면 월 125달러가 추가됩니다.
결국 모기지 원리금과 재산세, 보험료를 합하면 매달 약 4,400달러가 집에 들어가는 셈입니다.
여기에 HOA가 있는 주택이라면 실제 부담은 더 올라갑니다.
그럼 연봉은 얼마 정도 되어야 할까요? 주택 관련 비용을 월소득의 28% 정도로 제한하는 전통적인 계산법을 적용해 보면 월소득 약 1만5,700달러, 연소득으로는 약 18만9천 달러가 필요합니다.
물론 은행이 무조건 이 기준만 적용한다는 뜻은 아닙니다. 자동차 할부금이나 학자금 대출, 신용카드 부채가 얼마나 있는지에 따라 실제 승인 가능한 금액은 달라집니다. 반대로 부채가 거의 없고 신용이 좋다면 다른 조건이 나올 수도 있습니다.
재미있는 건 페어팩스 카운티 자체가 미국에서도 소득이 상당히 높은 지역이라는 점입니다. 중위 가구소득이 약 13만 달러 안팎으로 알려져 있는데도 70만 달러 주택을 전통적인 28% 기준으로 구입하기에는 부족합니다.
결국 애넌데일에서 단독주택을 구입하는 가정 중 맞벌이가 많은 이유도 여기서 어느 정도 설명됩니다. 남편과 아내가 각각 9만~10만 달러 정도를 번다면 합산소득 18만~20만 달러가 되면서 현실적으로 70만 달러 주택을 바라볼 수 있기 때문입니다.
반면 외벌이로 연소득 10만~13만 달러 정도라면 무리해서 단독주택을 구입하기보다는 타운홈이나 콘도로 가격을 낮추거나 다운페이먼트를 크게 하는 방법을 생각해볼 수 있습니다.
애넌데일 집값이 비싸기는 하지만 버지니아는 텍사스의 일부 대도시권과 비교하면 재산세 부담이 상대적으로 낮다는 장점도 있습니다. 집값만 보고 비교하면 비싸 보여도 매년 내야 하는 재산세까지 계산하면 이야기가 조금 달라집니다.
결론적으로 70만 달러짜리 애넌데일 주택을 20% 다운으로 구입한다면 월 주택비용 약 4,400달러, 연소득은 대략 19만 달러 정도를 하나의 기준으로 생각해볼 수 있습니다.
결국 중요한 건 "70만 달러짜리 집을 살 수 있느냐"보다 "사고 난 뒤에도 매달 4천 달러가 넘는 주거비를 부담하면서 여유 있게 생활할 수 있느냐"입니다. 애넌데일에서는 그 계산부터 해보고 집을 보는 게 현실적입니다.
 푸딩Buddy
 글루미먼데이

 virex |
 vexon87 |
 seouljung |
 Well Done Sir |
 Vision XT |
 orvik90 |
 So Good Day |
 nivex85 |
 내년에 꼭 부자되자 |
 yentra |
 donut33 |
 gravity |
 미국 골프장 유람기 |
 세상에 이런일이있네 |
 Agenda Center |
 Digital Flag |
 timemachine |
 Starry Eyes |
 Desert King |
 택사스 부동산 블로그 |
 미국 은퇴 연금 정보 |
 시애틀 - 에메랄드 시티 |
 미국이민 30년 이야기 |
 모르는개산책 blog |
 캘리포니아 드리머 |
 수염난 딸기 스무디 |
 Heart Ticker |
 제시켜알바 BLOG |
 젤리아 Angel |