
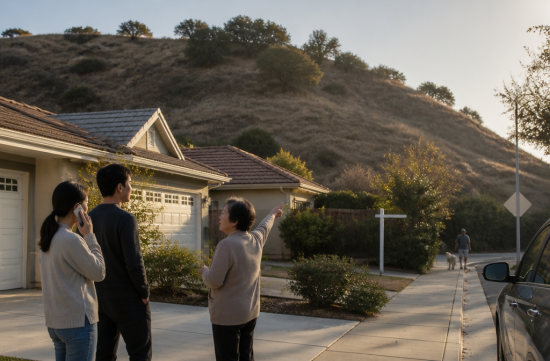
요즘 상담을 하다 보면 계약서에 사인하고 나서야 보험 견적을 알아보는 분이 아직도 많습니다. 그러다 보험사 세 곳에서 연달아 거절당하고 클로징 일주일 전에 발을 동동 구르는 경우를 올해만 여러 번 봤어요.
먼저 숫자 하나를 보시죠. 캘리포니아 FAIR Plan 가입 건수는 2025년 말 668,600건으로, 1년 사이 44% 늘었습니다. 민간 보험사가 신규 가입을 줄이면서 밀려난 집들이 이쪽으로 몰린 결과입니다.
스탠퍼드 연구진 분석으로는 2026년 3월 기준 주 전체 단독주택의 5%가 FAIR Plan에 들어 있습니다. 새로 나가는 주택담보대출 17건 중 1건 이상은 FAIR Plan 말고는 선택지가 없는 집이라고 하고요.
비용도 가볍지 않습니다. FAIR Plan 인상안 29.1%가 승인돼 10월 15일부터 적용된다고 보도됐습니다. 원래 요청은 35.8%였고, 산불 위험이 큰 지역일수록 인상 폭이 크다고 합니다.
FAIR Plan은 기본적으로 화재, 낙뢰, 연기, 내부 폭발 정도만 보장합니다. 물 피해나 도난, 배상책임은 빠져 있어서 DIC라고 부르는 보완 보험을 따로 붙이는 게 보통이에요.
애너하임은 한 도시 안에서도 사정이 꽤 다릅니다. 평지 쪽 오래된 동네와 애너하임 힐스 언덕 지역은 보험사가 보는 눈부터 다르거든요. 2008년 11월 프리웨이 콤플렉스 화재, 2017년 10월 캐니언 파이어 2를 기억하시는 분이라면 이유를 짐작하실 겁니다.
그래서 집을 보러 다니는 단계에서 첫 번째로 할 일은 주소를 CAL FIRE의 화재위험지역 지도에 넣어보는 겁니다. 매우 높음 등급이 나오면 보험 문의를 다른 집보다 훨씬 일찍 시작하셔야 합니다.
두 번째는 CLUE 리포트입니다. 그 집에 지난 7년간 들어간 보험 청구 기록으로, 청구 종류와 날짜, 지급액이 나옵니다.
문제는 바이어가 직접 뽑을 수 없다는 점입니다. 집주인만 신청할 수 있고, 연방 공정신용보고법에 따라 1년에 한 번은 무료입니다. 그러니 오퍼를 넣을 때 셀러에게 CLUE 리포트 제출을 요청하는 문구를 넣어두시라고 권합니다.
물 피해 청구가 두세 번 있는 집이면 보험료가 확 뛰거나 거절될 수 있습니다. 배관을 어떻게 고쳤는지 영수증까지 같이 받아두면 보험사 설명할 때 훨씬 수월합니다.
세 번째는 인스펙션 리포트를 보험 눈으로 다시 읽는 겁니다. 낡은 지붕, 오래된 전기 패널, 폴리부틸렌 배관 같은 항목은 보험사가 민감하게 봅니다. 인스펙터에게 보험 쪽에서 문제 될 만한 걸 따로 짚어달라고 부탁해도 됩니다.
그리고 이 모든 걸 언제 하느냐가 핵심입니다. 캘리포니아 표준 매매계약서는 바이어에게 기본 17일의 조사 기간을 줍니다. 이 기간 안에는 대체로 디파짓을 지키면서 계약을 정리할 수 있습니다.
그런데 보험 가능 여부는 대출이나 감정처럼 따로 이름 붙은 조건이 아닙니다. 조사 기간 안에서 함께 확인하는 게 일반적이지만, 계약마다 문구가 다르니 에이전트와 꼭 확인하세요.
제가 권하는 순서는 오퍼 전 화재위험 등급 확인, 수락 첫 주에 견적 세 군데입니다. 그리고 17일이 끝나기 전에 바인더를 받을 수 있는지 확인합니다.
견적은 한 회사 에이전트보다 여러 보험사를 다루는 독립 브로커에게 받는 쪽이 낫습니다. 거절당해도 바로 다른 곳으로 넘어갈 수 있으니까요.
견적서를 받으면 보험료만 보지 마시고 공제액과 재건축 비용 기준 보장 한도를 같이 보세요. 싸다고 골랐는데 공제액이 몇 배 높은 경우가 적지 않습니다.
민간 보험사가 모두 문을 닫은 건 아닙니다. 주 보험국이 추진하는 지속가능 보험 전략에 따라 미래 예측형 산불 모델이 승인됐습니다. 이 모델을 쓰는 보험사는 위험 지역에서도 가입을 늘리기로 약속해야 합니다.
머큐리, CSAA, USAA 등이 확대 계획을 먼저 냈다고 주 보험국 자료에 나와 있습니다. 다만 동네별로 실제 신규 가입이 얼마나 풀렸는지는 아직 체감하기 이르다는 게 현장 분위기입니다. 기대는 하되 계획에 넣지는 마세요.
FAIR Plan으로 갈 수밖에 없는 집이라면 계산을 다시 해보셔야 합니다. FAIR Plan에 DIC를 더한 금액을 모기지 상환액에 얹어 월 부담이 감당되는지 보는 겁니다. 이 숫자가 맞지 않으면 아무리 마음에 드는 집이어도 내려놓는 게 맞습니다.
렌트 수익을 보고 사는 투자용 주택은 더 냉정해야 합니다. 보험료가 오르면 그만큼 수익률이 바로 깎이는데, 렌트를 같은 속도로 올릴 수 있는 건 아니니까요. 수익 계산표에 보험료 인상분을 미리 넣어두시길 권합니다.
콘도나 타운하우스는 HOA 마스터 보험이 있는지부터 확인합니다. HOA 보험이 FAIR Plan으로 넘어갔거나 보장이 줄었다면 관리비 인상이나 특별 부과금으로 이어질 수 있습니다. HOA 서류에서 보험 항목은 꼭 따로 읽어보세요.
오래 이 일을 하면서 보니 집값이나 금리는 다들 열심히 따지는데 보험은 늘 마지막 순서였습니다. 지금은 시장이 달라졌습니다.
보험을 못 구하면 대출이 안 나오고, 대출이 안 나오면 계약이 깨집니다. 보험 견적을 맨 앞으로 당기는 것만으로 이런 일을 대부분 막을 수 있습니다.
마음에 드는 집일수록 확인을 서두르셔야 합니다. 마음이 먼저 가면 불리한 숫자가 잘 안 보이거든요.
정리하면 이렇습니다. 화재위험 지도, CLUE 리포트, 인스펙션의 보험 관련 항목, 그리고 17일 안의 견적 세 군데입니다. 이 네 가지만 챙기셔도 보험 안 되는 집은 거의 걸러집니다.
보험료와 규정은 집 상태와 보험사마다 다르게 적용되니, 최종 판단 전에 브로커와 에이전트에게 개별로 확인받으시길 바랍니다. 숫자는 이 글을 쓰는 11월 초 기준입니다. 집 사는 순서에 보험 하나만 앞으로 당겨도 마음고생이 훨씬 줄어듭니다.
 Harbor72
 스프링롤공작기지




 쵸코 쵸코 Star |

 gentle |

 neapolis |

 moo moo |
 ultron78 |
 스파게티 날고있는 종교 |
 둥글게 둥글게 동요천국 |
 Anna Life |
 ssome |
 skykong |
 빛나는 우리들만의 세상 |
 gardener 007 |
 golfmaster |
 나나나 나나나 나나나 |
 Who's watching? |
 EndonE |
 RockStar |
 Casa Mia |
 You Only Live Once |
 열심히 달리는 CPA |
 Joyce 77 |
 Runner Kim |
 마이타운 마이웨이 블로그 |
 mymiami 스토리 |
 Entip |
 Tony Park |
 장클로드분당 블로그 |
 달려라 DJ DC |