
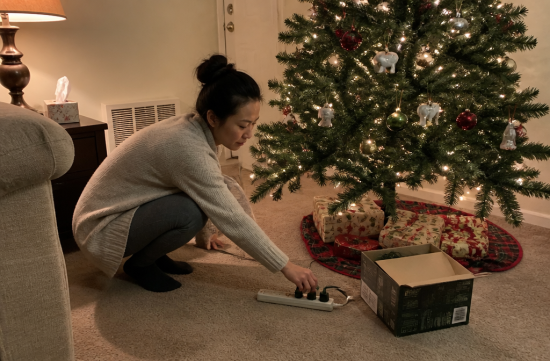
거실 트리에 전구를 감고 나서 코드를 꽂은 채 잠들었는데, 새벽에 연기 냄새가 난다면요. 불을 끈 다음에 바로 떠오르는 질문은 하나일 거예요. 이거 보험으로 되는 걸까요?
결론부터 말하면, 표준 홈오너 보험은 트리나 조명에서 시작된 화재를 대체로 보상 대상으로 봅니다. 다만 얼마를 어떤 항목으로 받느냐는 전혀 다른 이야기예요.
먼저 실제로 얼마나 자주 나는 불인지 볼게요. 제가 확인한 최신 NFPA(미국화재예방협회) 수치는 2016~2020년 평균이고, 2022년 12월 보도로 나온 자료입니다.
이 기간 트리 관련 주택 화재는 연평균 160건, 사망 2명, 부상 11명, 직접 재산 피해 1200만 달러였어요. 건수만 보면 적은데, 건당 피해로 나눠 보면 가볍게 볼 숫자는 아닙니다.
원인도 눈여겨볼 만해요. 전기 배선이나 조명 장비가 관련된 경우가 44%였고, 장식 전구가 불을 낸 경우만 19%였습니다. 트리 화재를 볼 때 전선과 전구까지 같이 봐야 하는 이유예요.
이제 보험 이야기로 넘어갈게요. 홈오너 보험은 하나의 덩어리가 아니라 항목별로 나뉜 묶음이에요. 화재가 나면 보통 네 칸이 움직입니다.
첫째는 Dwelling, 쉽게 말하면 집 건물 자체예요. 그을린 벽과 천장, 바닥 수리나 재건축 비용이 여기서 나옵니다.
둘째는 Personal Property, 즉 집 안의 물건입니다. 가구, 가전, 옷, 그리고 트리 장식과 포장해둔 선물도 이 칸이에요.
Triple-I(보험정보연구소) 기준으로 소개되는 일반적인 한도는 건물 보장액의 50~70%입니다. 다만 경험칙에 가까운 범위라서 내 증권의 숫자는 따로 봐야 해요.
셋째는 ALE, Additional Living Expenses입니다. 용어가 낯설다면 집에 못 사는 동안의 추가 생활비라고 생각하면 돼요. 호텔비나 늘어난 식비가 대표적입니다.
집 일부를 세놓고 있다면 이 항목이 받지 못한 렌트까지 메워줄 수 있어요. 렌트 수익을 보는 분들은 놓치기 쉬운 부분입니다.
넷째는 Liability, 배상책임이에요. 불이 옆집으로 번지거나 손님이 다쳐 소송까지 가면 여기서 대응합니다. 한도는 보통 10만 달러부터 시작한다고 소개돼요.
가벼운 부상이라면 Medical Payments가 먼저 쓰일 수 있어요. 과실을 따지지 않고 치료비를 내주는 항목이고, 대개 1000~5000달러 수준입니다.
그럼 함정은 어디 있을까요. 제가 제일 먼저 보는 건 물건을 어떤 기준으로 쳐주느냐예요.
ACV는 감가상각을 뺀 현재 가치, Replacement Cost는 새로 살 때 드는 값입니다. 쉽게 말하면 몇 년 쓴 TV를 중고값으로 받느냐, 새 TV값으로 받느냐의 차이예요.
그런데 표준 보험은 물건을 ACV로 보상하는 경우가 많습니다. 새 값 기준으로 받고 싶다면 보험료를 더 내고 옵션을 붙여야 해요. 이 부분은 저도 볼 때마다 좀 아쉽습니다.
두 번째는 공제액, 즉 내가 먼저 부담하는 금액이에요. 공제액이 500달러이고 피해가 2000달러면 받는 돈은 1500달러입니다.
전구 몇 줄이나 장식 몇 상자 태운 정도라면 청구 실익이 없을 수 있어요. 청구 이력이 보험료 인상으로 이어질 수도 있으니 계산부터 해보세요.
미시시피에서 증권을 볼 때는 공제액 칸을 한 번 더 확인하세요. 허리케인 공제액은 주 규정상 허리케인 기간의 바람, 우박 같은 손해에 적용되는 조건입니다. 화재에 어떤 공제액이 붙는지는 Declarations page, 즉 증권 첫 장에서 따로 봐야 해요.
세 번째가 사람들이 제일 궁금해하는 부주의 문제입니다. 코드 꽂아두고 잔 것도 보상이 될까요? 여기는 안내 자료마다 표현이 달라요.
Lemonade 안내는 실수로 난 불은 대체로 보상된다고 하면서도, 방치로 판단되면 거절될 수 있다고 적어둡니다. MoneyGeek은 중대한 과실을 제외 대상으로 설명하고요. 어디까지가 중대한지는 약관과 사실관계에 달려 있습니다.
보험사 Acuity는 불량 전구를 밤새 꽂아둔 경우를, Policygenius는 잘못된 설치나 UL 인증이 없는 전구를 거절 가능 사례로 꼽아요. 고의 방화가 보상되지 않는 건 어느 자료나 같습니다.
그러니 "실수면 무조건 나온다"도, "부주의면 못 받는다"도 단정하긴 어려워요. 정확한 답은 내 약관의 제외 조항에 있고, 개인 상황에 따라 달라지니 담당 에이전트에게 확인하는 게 맞습니다.
세입자라면 그림이 달라집니다. 집주인 보험은 건물을 보는 것이고, 세입자 물건이나 세입자의 배상책임까지 책임지지 않아요.
내 짐과 내 실수로 번진 피해는 렌터스 보험의 몫입니다. 그래서 집주인 입장이라면 리스에 세입자 보험 가입 조건을 넣어두는 편이 깔끔하다고 봐요.
예방은 복잡하지 않아요. 생나무 트리는 매일 물을 주고, 벽난로나 히터에서 최소 3피트 떨어뜨립니다. 공인 시험기관 표시가 있는 전구를 쓰고, 외출하거나 잘 때는 꺼두면 됩니다.
이 습관들은 불도 막지만, 혹시 분쟁이 생겼을 때 내 쪽 설명을 단단하게 해주는 효과도 있어요. 전구 구입 영수증이나 포장 사진을 남겨두면 더 좋고요.
사고가 났다면 안전을 확인한 뒤 피해 사진과 영상을 찍고 보험사에 바로 알리세요.
청구가 늦어지거나 거절됐는데 납득이 안 되면 미시시피 보험국(MID) 소비자 서비스에 민원을 넣을 수 있어요. 전화는 601-359-2453 또는 800-562-2957이고, 서류는 원본 말고 사본만 보내라고 안내합니다.
저라면 이번 주말에 트리 꺼내기 전에 증권 첫 장부터 펴보겠어요. 물건 보상이 ACV인지, ALE 한도가 얼마인지, 이 두 줄만 확인해도 올겨울 마음이 한결 편해집니다.
 벨그레이전화
 안졸리냐졸려


 silents |

 쵸코 쵸코 Star |

 gentle |

 neapolis |

 moo moo |
 sing sing |
 donutfield |
 rapids |
 아시다시피 미시시피 |
 citrus pop |
 DO 메인 TODAY |
 korvex |
 tacobunny |
 B.I.G. Victor |
 콘푸라이트 선생님입니다 |
 cyvera80 |
 Springs Korea |
 Runner Kim |
 물리적인 법칙과 과학 |
 Lansinger |
 honey honey |
 dictionary |
 silverleaf |
 Bany T. |
 Korea Forever |
 wavey |
 Valley Bang |
 집에서 즐기는 삼바 |
 고로케 그러케 뉴스 |