
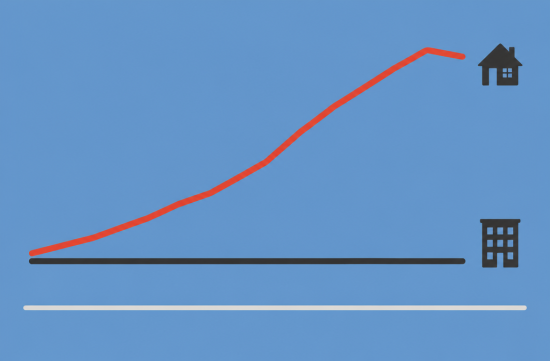
요즘 가장 자주 듣는 고민은 "렌트를 더 살까, 지금 집을 살까?"입니다. 10월 새크라멘토의 핵심만 짚으면 렌트는 제자리였고, 부담은 금리 쪽에서 커졌습니다.
기준 시점부터 밝혀두겠습니다. 렌트는 10월치가 나와 있지만 매매 통계는 제가 확인한 범위에서 9월치가 최신입니다. 10월 실거래 집값은 발표 전이라 넘겨짚지 않겠습니다.
아파트먼트 리스트 11월 보고서를 보면 10월 새크라멘토 시 중간 렌트는 $1,666입니다. 한 달 전보다 0.1% 올랐고, 1년 전보다는 0.9% 낮습니다.
1베드룸은 $1,367, 2베드룸은 $1,727입니다. 메트로 전체 중간값은 $1,754로 시보다 높고, 1년 변동폭은 -0.2%에 그쳤습니다.
줌퍼의 11월 3일 자료는 금액이 조금 다릅니다. 1베드룸 평균 $1,495는 1년 전과 같고, 2베드룸 $1,828은 1년 전보다 1% 낮습니다.
집계 방식이 달라 금액끼리 맞춰볼 일은 아닙니다. 두 자료의 방향은 같습니다. 보합이거나 아주 조금 내려왔습니다.
외곽을 나란히 놓으면 차이가 보입니다. 줌퍼 평균으로 엘크그로브는 $2,600에 1년 전보다 3% 낮고, 로즈빌은 $2,600에 4% 낮습니다.
폼섬만 $2,950으로 3% 올랐습니다. 학군까지 따져 엘크그로브와 폼섬을 함께 보신다면 차이는 $350입니다. 매물 구성이 다르니 같은 크기끼리 다시 비교해보셔야 합니다.
세입자라면 인상 통보를 받았을 때 같은 단지의 신규 매물 가격부터 확인하세요. 시장이 보합인 시기에는 이 숫자가 협상 근거가 됩니다.
주법 AB 1482의 연간 인상 상한은 5%에 지역 물가상승률을 더한 값이고, 최대 10%입니다. 건축 15년 미만 건물 등 예외가 있으니 내 집이 해당되는지 시 세입자 보호 프로그램에 확인해보세요.
매매로 넘어가겠습니다. 캘리포니아 부동산협회(C.A.R.)의 9월 통계에서 새크라멘토 카운티 단독주택 중간가는 $555,000입니다. 8월보다 1.1%, 1년 전보다 2.8% 올랐습니다.
거래량은 반대로 움직였습니다. 8월보다 1.8%, 1년 전보다 2.7% 줄었습니다.
재고는 3.2개월치, 판매까지 걸린 중간 기간은 28일로 작년 9월과 같습니다. 주 전체가 3.7개월, 29일이니 조금 더 빠듯한 편입니다.
이웃 플레이서 카운티는 $675,000으로 3.4% 올랐고 거래는 5.6% 줄었습니다. 새크라멘토 카운티와의 가격 차이는 $120,000입니다.
호가 쪽 신호는 다릅니다. FRED에 올라온 리얼터닷컴 자료를 보면 9월 카운티 중간 호가는 $531,950으로 1년 전보다 2.1% 낮습니다.
활성 매물은 2,607건으로 1년 전 2,460건보다 늘었습니다. 물건은 늘고 부르는 값은 내려간 것입니다.
그래서 저는 2.8% 상승을 집값이 강하다는 뜻으로 읽지 않습니다. 중간가는 그달에 어떤 집이 팔렸느냐에 따라서도 달라집니다.
진짜 변수는 금리입니다. 프레디맥 30년 고정 평균은 9월 10일 6.76%에서 10월 15일 7.40%까지 올랐고, 10월 29일 7.24%로 조금 내려왔습니다. 작년 10월 30일에는 6.17%였습니다.
$555,000짜리 집에 20%를 다운하고 $444,000을 30년 고정으로 빌린다고 가정해 직접 계산해봤습니다. 원리금만 6.17%일 때 월 $2,711, 7.24%일 때 월 $3,026입니다.
같은 집인데 매달 $315 차이입니다. 6.76%로 계산하면 월 $2,883이니, 7주 사이에 $143이 더 붙은 셈입니다. 저도 다시 계산해봤을 정도입니다.
9월 통계에 이 충격이 다 담겼다고 보기는 어렵습니다. C.A.R. 측도 9월 계약 감소를 근거로 앞으로 거래가 더 둔화될 수 있다고 봤습니다.
렌트와 나란히 놓아보겠습니다. 줌퍼 2베드룸 월 $1,828과 위의 원리금 월 $3,026은 $1,198 차이입니다. 프로포지션 13 기본 세율 1%만 적용해도 재산세가 월 $462 더 붙고, 보험과 수리비는 별도입니다.
물론 아파트와 단독주택을 그대로 비교할 수는 없습니다. 원하는 동네에서 같은 크기의 렌트와 매매 매물을 하나씩 골라 이 계산을 해보시기 바랍니다.
사려는 분께 나쁜 소식만 있는 것은 아닙니다. 매물이 늘고 호가가 내려가는 시기에는 셀러 크레딧을 물어볼 여지가 생깁니다. 다만 재고 3.2개월은 바이어가 마음대로 고를 수준은 아닙니다.
렌트 수익을 보는 투자자라면 계산이 더 빡빡합니다. 렌트는 멈춰 있고 금리는 7%대이니, 대출을 크게 쓰는 매입은 현금흐름부터 따져봐야 합니다.
저라면 5년 이상 살 계획이 있고 7%대 월 부담을 지금 소득으로 감당할 수 있을 때 매물을 보기 시작하겠습니다. 금리 하락을 전제로 예산을 늘려야 한다면 렌트를 1년 더 택하겠습니다.
앞으로 볼 것은 C.A.R.의 10월 카운티 통계, 프레디맥 주간 금리, 활성 매물 수입니다. 위 계산은 단순 가정이니 결정 전에는 대출 담당자와 본인 조건으로 다시 확인해보시기 바랍니다.
 그레이전화
 나는투우사

 silents |

 쵸코 쵸코 Star |

 gentle |

 neapolis |

 moo moo |
 오로지 Dentalbay |
 장내 유익균을 잘 키우세요 |
 Tony Park |
 물리적인 법칙과 과학 |
 citrus pop |
 DO 메인 TODAY |
 korvex |
 tacobunny |
 B.I.G. Victor |
 콘푸라이트 선생님입니다 |
 cyvera80 |
 Springs Korea |
 Runner Kim |
 Lansinger |
 honey honey |
 dictionary |
 silverleaf |
 Bany T. |
 Korea Forever |
 wavey |
 Valley Bang |
 집에서 즐기는 삼바 |
 고로케 그러케 뉴스 |