
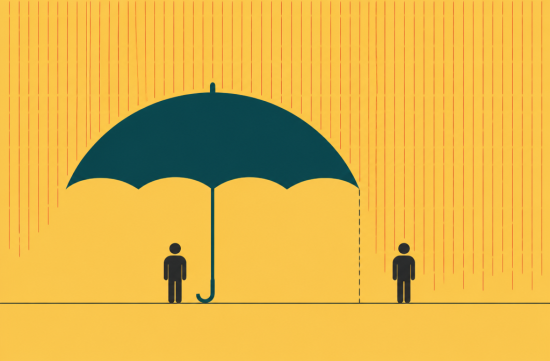
보험 갱신 안내문이 오는 철이 됐습니다. 봉투를 열면 올해도 보장 내용보다 보험료 숫자에 눈이 먼저 갑니다.
healthinsurance.org 집계를 보면 루이지애나 개인 건강보험의 2027년 보험료는 평균 18.1% 오릅니다. 보조금을 빼기 전 금액 기준입니다.
앞서 나온 예비 신청치 17.3%보다 오히려 조금 높아졌어요. 2026년에도 평균 23.7%가 올랐으니 두 해 연속 두 자릿수입니다.
전국과 비교해도 가볍지 않습니다. KFF가 분석한 전국 보험사 신청 인상률의 중간값은 15%였습니다.
회사별 편차는 더 큽니다. Ambetter 24.5%, UnitedHealthcare 21.1%, 블루크로스 14.4%, HMO Louisiana 13.7%, CHRISTUS 13.4%, AmeriHealth Caritas 10.5%입니다.
같은 주 안에서 최고와 최저가 14%포인트나 벌어집니다. 이 차이가 뒤에서 꽤 중요해집니다.
왜 이렇게 오를까요. KFF가 꼽은 첫 번째 원인은 병원비를 비롯한 의료 가격 상승입니다.
여기에 2025년 말로 끝난 강화 보조금이 겹쳤습니다. 보험료 부담에 가입자가 빠져나가면 남은 사람들의 평균 건강 상태가 나빠지고, 그 비용이 다시 요율에 붙습니다.
루이지애나의 이탈 폭은 숫자로 보입니다. 2025년 264,790명이던 실제 납부 가입자가 2026년 2월에는 195,759명으로, 26% 줄었습니다.
해석은 갈립니다. KFF는 보조금 종료를 주된 이유로 보고, 트럼프 행정부는 부정 가입자 정리 효과를 강조합니다.
저는 둘 다 일부 맞다고 봅니다. 다만 KFF 쪽 전문가가 부정 가입 규모를 수백만이 아닌 수십만 명으로 추정한 걸 보면, 무게는 보조금 쪽에 더 실립니다.
그럼 본론입니다. 보조금이 이 18%를 막아줄까요? 제 답은 소득 구간과 고른 플랜에 따라 전혀 다르다는 쪽입니다.
프리미엄 택스 크레딧은 보험료를 몇 퍼센트 깎아주는 제도가 아닙니다. 지역 벤치마크, 즉 두 번째로 싼 실버 플랜 가격에서 소득에 따른 내 부담액을 뺀 차액을 지원합니다.
그래서 벤치마크가 오르면 보조금도 같이 불어납니다. 강물이 불면 둑도 같이 높아지는 구조라고 보면 됩니다.
예를 들어 보겠습니다. 소득 5만 달러인 1인 가구는 2026년 빈곤선 15,960달러의 313%입니다. IRS 표에서 300~400% 구간의 부담률은 10.22%이니, 벤치마크 기준 내 몫은 월 426달러입니다.
벤치마크가 월 700달러라고 가정하면 보조금은 274달러입니다. 이 가격이 18.1% 올라 827달러가 돼도 내 몫은 426달러 그대로이고, 보조금이 401달러로 늘어납니다.
물론 공짜는 아닙니다. 이 구간 부담률이 2026년 9.96%에서 올라서, 같은 소득이면 월 415달러에서 426달러가 됩니다. 11달러면 타코 두어 개 값이니 이 정도는 웃고 넘어갈 만합니다.
문제는 둑이 끊기는 자리입니다. 빈곤선 400%, 제 계산으로 1인 63,840달러, 4인 가족 132,000달러를 넘으면 보조금은 0원입니다.
이 선 위라면 인상분을 전부 맞습니다. 월 700달러 플랜이 18.1% 오르면 월 127달러, 1년이면 1,520달러가 그냥 더 나갑니다. 소득이 들쭉날쭉한 자영업자나 나이 들어 보험료가 비싼 부부에게 특히 뼈아픈 대목입니다.
두 번째 구멍은 자동 갱신입니다. 보조금은 벤치마크를 따라 움직이니, 내 플랜이 벤치마크보다 많이 올랐다면 그 차액은 고스란히 내 몫이 됩니다.
세 번째는 소득 예측입니다. 보조금 초과분 상환 한도가 2026 세금연도부터 사라졌습니다. 내년 초 세금 보고 때 처음 체감하는 분들이 나올 겁니다.
네 번째는 이민 신분입니다. 2027년부터 크레딧은 영주권자, 쿠바, 아이티 입국자, 일부 COFA 주민으로 좁혀집니다. 난민과 망명자는 보험을 살 수는 있어도 크레딧은 못 받습니다.
다섯 번째는 메디케이드입니다. 2027년부터 월 80시간 근로 요건(또는 월 소득 580달러)이 붙는데, 이 요건을 못 채워 탈락하면 마켓플레이스 크레딧도 받을 수 없습니다.
그래도 저소득층은 상당 부분 보호를 받습니다. 2026년 등록자의 91%가 보조금 대상이었고 평균 보조금은 월 674달러, 대상자 평균 순보험료는 월 82달러였습니다.
소득 1인 39,900달러, 4인 82,500달러 이하라면 실버 플랜에 붙는 자기부담 감면도 챙겨야 합니다. 월 보험료만 보고 브론즈로 가면 놓치는 혜택입니다.
일정은 CMS 발표대로 11월 1일부터 2027년 1월 15일까지입니다. 12월 15일까지 골라야 1월 1일에 시작되고, 그 뒤에 고르면 2월 1일부터입니다.
저라면 이렇게 하겠습니다. 내년 소득부터 다시 잡습니다. 자동 갱신에 맡기지 않고 HealthCare.gov에서 올해 플랜과 벤치마크를 나란히 놓고 봅니다.
400% 선 근처라면 은퇴계좌나 HSA 납입으로 소득을 조정할 여지가 있는지 세무사에게 물어보겠습니다. 플랜을 바꾸기 전에는 다니는 병원과 약이 그대로 되는지 확인하고, 치료 중이라면 의사나 약사와 상의하는 게 안전합니다.
정리하면 이렇습니다. 400% 아래에서 벤치마크 근처 플랜을 고르면 18% 인상은 대부분 보조금이 받아냅니다. 그 선을 넘으면 받아줄 것이 없습니다.
이 글은 11월 초까지 공개된 자료 기준이고, 18.1%는 어디까지나 평균입니다. 내 숫자는 직접 넣어봐야 나옵니다. 둑은 어디서 끊기는지 미리 알아두는 사람이 덜 젖는 법입니다.
 잠이최고다

 United States Army |
 premium |
 황제는 성장해야한다 |
 squidogame |
 daddyyo |
 berrypup |
 ORAVEZIN 오빠 |
 mochifox |
 panda express |

 citrus pop |
 DO 메인 TODAY |
 korvex |
 tacobunny |
 B.I.G. Victor |
 콘푸라이트 선생님입니다 |
 cyvera80 |
 Springs Korea |
 Runner Kim |
 물리적인 법칙과 과학 |
 Lansinger |
 honey honey |
 dictionary |
 silverleaf |
 Bany T. |
 Korea Forever |
 wavey |
 Valley Bang |
 집에서 즐기는 삼바 |
 고로케 그러케 뉴스 |