
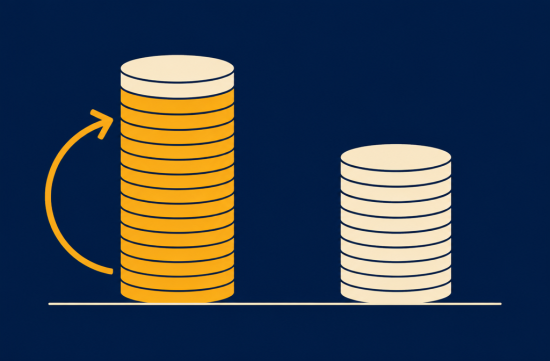
입주금 50만 달러를 냈고 계약서에는 90% 환불이라고 적혀 있다고 해볼게요. 그럼 퇴거하고 나서 45만 달러는 언제 들어올까요?
이 질문에 답이 안 나오면 아직 사인하면 안 됩니다. 진짜 중요한 건 환불 비율보다 환불 조건이거든요.
CCRC는 Continuing Care Retirement Community의 줄임말이에요. 캘리포니아 노인국은 큰 일회성 입주금과 월 유지비를 내고 평생 주거와 여러 단계의 돌봄을 받는 구조라고 설명합니다.
입주금 숫자는 자료마다 꽤 달라요. MyLifeSite는 2025년 전국 평균이 48만 달러를 넘는다고 했고, 다른 소비자 가이드는 2026년 평균을 40만 달러로 잡았습니다. 정부 통계는 아니니 감만 잡으세요.
먼저 환불형입니다. 떠날 때 입주금의 일정 비율을 돌려주는 계약인데, 환불 비율은 25%부터 100%까지 있고 새 단지에서는 90%가 흔하다는 보도가 있어요.
대신 환불 비율이 높을수록 입주금이 비싸집니다.
비환불형은 이름이 좀 misleading해요. 처음부터 0원이 아니라 매달 환불액이 깎이는 declining balance 방식이 많거든요.
어떤 계약은 매달 1%씩 줄어서 12개월 뒤 88%가 남습니다. 매달 1~2%씩 줄면 50~100개월 사이에 0이 되는 계산이고요.
그러니까 오래 살수록 나중에 돌려받을 돈은 사라져요. 대신 입주금이 싸니 남은 돈을 직접 굴릴 수 있습니다.
MyLifeSite가 78세, 79세 부부를 놓고 12년을 계산했더니, 수익률 3%에서는 환불금까지 합친 75%와 90% 환불형이 거의 같았고 둘 다 declining balance를 앞섰습니다.
재밌는 건 합계는 비슷해도 75% 계약 쪽이 손에 쥔 저축이 훨씬 많았다는 점이에요.
수익률을 6%로 올리면 declining balance가 꽤 따라붙지만, 환불금까지 합치면 역전되지는 않았어요. 다만 한 커뮤니티 가격표로 돌린 계산입니다.
캘리포니아에서 제일 중요한 단어는 따로 있어요. refundable이냐 repayable이냐입니다.
repayable 계약은 입주금 일부를 돌려주겠다고 약속하되, 그 유닛에 다음 사람이 들어오거나 재판매되는 걸 조건으로 겁니다. 주법은 이 돈을 refund라고 부르거나 광고하지 못하게 해놨어요.
refundable은 유닛을 비운 뒤 14일, 또는 사망이나 해지 통지 후 90일 중 늦은 날까지 지급해야 합니다. repayable은 재판매 후 14일이에요. 출발점이 다르죠.
repayable 쪽 지급이 늦어지면 이자가 붙습니다. 180일이 지나면 4% 단리, 240일이 지나면 6% 단리, 거기서 1년 더 지나면 6% 복리예요. 2017년 1월 1일 이후 계약 기준입니다.
2015년 주의회 법안 분석에는 Pacific Grove의 한 CCRC가 재판매 조건을 이유로, 사망한 지 3년이 넘은 입주자 유족 측에 53만 600달러를 안 줬다는 사례가 나옵니다.
안전장치도 달라요. refundable 계약을 파는 곳은 신탁으로 refund reserve를 쌓고 매년 다시 계산해 주 정부에 보고해야 하는데, repayable은 이 준비금 대상으로 취급되지 않습니다.
솔직히 이건 좀 답답해요. 집 팔아서 낸 돈이 다음 입주자에게 달려 있다면, 주 정부가 더 세게 보호해야 한다고 봅니다. 올해 AB 1983 법안도 이 지연 문제를 다뤘는데, 최종 결과까지는 제가 확인하지 못했어요.
실제 입주일부터 90일 안에는 서면 통보로 이유 없이 취소할 수 있고, 비지분형 계약이면 낸 돈에서 돌봄에 쓰인 비용을 뺀 금액을 돌려받아요.
세금도 갈립니다. 환불되는 부분은 대출처럼 취급돼서 의료비 공제 근거가 안 되고, 비환불 부분에서만 공제가 나온다는 게 판례와 전문가 자료의 공통된 설명이에요.
IRS Publication 502(2025년판)는 life-care fee 중 의료비에 해당하는 부분을 인정합니다. 다만 의료비 합계가 AGI의 7.5%를 넘는 부분만 공제돼요.
247 Wall St.의 가상 계산을 보면 의료비 비중을 40%로 놓았을 때, 50만 달러 90% 환불형은 공제 대상이 2만 달러, 35만 달러 비환불형은 14만 달러입니다. 7.5% 하한 적용 전 숫자예요.
나중에 환불을 받으면 예전 공제분이 소득으로 잡힐 수 있다는 점도 있어요. 세금과 계약 선택은 개인 상황에 따라 다르니까 사인 전에 세무사와 시니어 전문 변호사에게 꼭 확인하세요.
시간 가치도 잊으면 안 됩니다. 같은 기사 계산으로 45만 달러를 15년 뒤에 받으면, 물가상승률 3%일 때 오늘 가치로 28만 9천 달러 수준이에요. 90%가 그 90%가 아닌 거죠.
캘리포니아 사회복지부(CDSS)가 권하는 질문도 챙기세요. 환불 시점이 계약 종료인가, 다른 사건인가. 월비는 얼마까지 오르나.
어시스티드 리빙이나 요양으로 옮기면 월비가 어떻게 바뀌나. 장기 부채는 얼마인가. 준비금은 충분한가.
돌봄 단계별 입주율은 안정적인가. 현금 흐름은 플러스인가.
CDSS도 승인이 추천이나 이행 보증은 아니라고 분명히 적어두었습니다. 담당 부서 전화는 916-654-0591이에요.
저라면 이 순서로 봅니다. 계약서에서 refundable인지 repayable인지부터 찾습니다.
그 다음 지급 시점을 봅니다. 환불 비율은 그 다음이에요.
상속이 정말 중요하다면 환불형을 보되 재판매 조건 없는 계약을 먼저 찾겠습니다. 그게 아니라면 90%에 끌리기보다 75%나 그 아래와 나란히 놓고 계산해볼 거예요. 숫자 큰 쪽이 늘 이기는 건 아니니까요.
 탕수육레이저연맹


 memorabilia |

 orvian89 |

 looksee 78 |

 vivavida |

 MEDBIO 미국 의사 블로그 |
 콘푸라이트 선생님입니다 |

 쵸코 쵸코 Star |
 탐구하는 미국 생활 정보 |
 citrus pop |
 DO 메인 TODAY |
 korvex |
 tacobunny |
 B.I.G. Victor |
 cyvera80 |
 Springs Korea |
 Runner Kim |
 물리적인 법칙과 과학 |
 Lansinger |
 honey honey |
 dictionary |
 silverleaf |
 Bany T. |
 Korea Forever |
 wavey |
 Valley Bang |
 집에서 즐기는 삼바 |
 고로케 그러케 뉴스 |