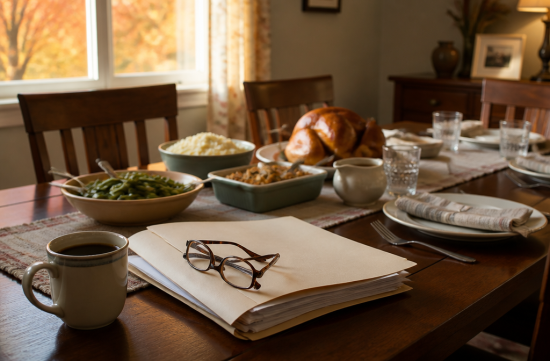
얼마 전에 지인이 하소연을 하나 했다. 추수감사절 저녁 자리에서 어머니가 느닷없이 유언장 얘기를 꺼냈다는 거다. 칠면조 자르다 말고 갑자기 파워 오브 어토니가 어쩌고 하니 다들 젓가락, 아니 포크를 놓쳤단다.
그런데 이런 이야기, 주변에서 한 번씩은 다 듣는다. 평소엔 절대 돈 얘기 안 하던 부모님이 어느 날 갑자기 은퇴 계좌 비밀번호를 알려주고, 집 명의를 어떻게 할 건지 얘기하고, 장례는 어디서 치르라고 못을 박는다. 자녀 입장에선 뜬금없다 싶지만 사실 그 타이밍에는 패턴이 있다.
대개는 건강에 작은 경고등이 켜졌을 때다. 건강검진에서 안 좋은 수치가 나왔거나, 넘어져서 병원 신세를 졌거나, 가까운 친구가 세상을 떠났거나. 본인이 영원할 것 같지 않다는 걸 몸으로 느끼는 순간, 그동안 미뤄뒀던 대화가 툭 튀어나온다. 배우자를 먼저 보낸 경우도 흔한 계기다. 혼자 남고 나서야 재정 상황을 정리해야 한다는 압박을 느끼는 거다.
미국에서 자란 세대와 이민 1세대 부모님 사이에서는 이 타이밍이 더 극적으로 갈리기도 한다. 자식들은 어릴 때부터 용돈 기입장을 쓰고 세금 신고를 스스로 배우며 자랐는데, 부모님은 돈 얘기를 입 밖에 내는 걸 체면 문제로 여기며 살아온 경우가 많다. 그러다 보니 준비는 다 해놓고도 말은 안 하고, 결국 위기가 닥쳐야 입을 여는 식이 된다.
여기서 하고 싶은 말은 하나다. 그래서 어떻게 하면 되는데. 감정적으로 서운해하거나 왜 진작 말 안 했냐고 따지는 건 도움이 안 된다. 중요한 건 그 순간이 왔을 때 흘려듣지 않고 바로 문서로 남기는 거다. 파워 오브 어토니, 헬스케어 디렉티브, 계좌 접근 권한, 이런 건 감정이 아니라 서류로 처리하는 문제다.
정부나 요양 시스템이 알아서 해줄 거라는 기대는 애초에 접는 게 낫다. 메디케이드가 있다지만 자산 조건부터 대기 기간까지 현실은 녹록지 않다. 결국 자기 가족의 노후는 자기 가족이 미리 정리해두는 수밖에 없다. 이건 냉정한 얘기가 아니라 그냥 현실적인 얘기다.
그러니 부모님이 갑자기 돈 얘기를 꺼내신다면 당황하지 말고 오히려 반가워할 일이다. 그 타이밍을 놓치지 않고 구체적인 계획으로 옮기는 게 자식 세대가 할 몫이다. 말이 나온 김에 변호사 상담 날짜부터 잡아보는 게 순서다.
 하트Dream
 TwinB



 logger |
 콘푸라이트 선생님입니다 |
 모르는개산책 blog |
 칸영화 블로그 제작소 |
 Yoyma |
 peace yo |
 Mr Cleveland |
 슈크림도어 방탄소면 |
 novapixel |
 lavender |
 macan 08 |
 고로케 그러케 뉴스 |
 colo colo |
 미국 기상청 뉴우스 |
 Dragon Lee |
 미국 음식정보 & 칼로리 |
 zephyrs |
 Ness 6 |
 Montgomery Mom |
 SteelOrbit |
 Puddle Puddle |
 아리조나 Cowboy |
 macaronpop |
 marydock |
 peachpanda |
 미국대학 진학 정보 |