

개인사업자보다 S Corporation이 유리하다는 말, 세금에서 차이가 난다
LA에서 작은 사업을 하시는 분들과 이야기하다 보면 어느 정도 매출과 이익이 생기기 시작할 때 꼭 나오는 이야기가 있습니다.
"이제 S Corporation으로 바꾸는 게 낫지 않을까요?"
처음 장사할 때는 Sole Proprietorship, 즉 개인사업자로 시작하는 경우가 많습니다.
그냥 여러모로 처음시작할때 관리하기 편하기 때문입니다.
그런데 사업에서 매년 꾸준히 이익이 남기 시작하면 S Corporation 이야기가 나오는 가장 큰 이유 중 하나가 바로 세금입니다.
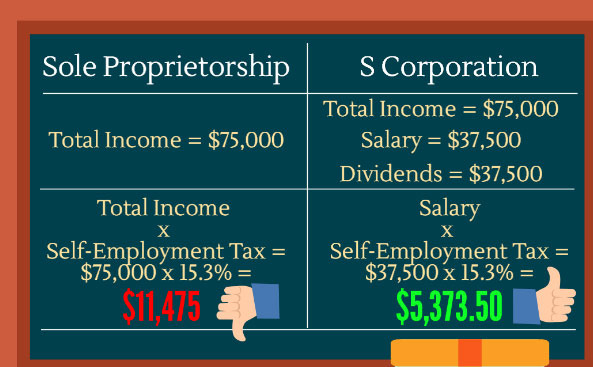
위 그림을 보면 이해하기 쉽습니다. 사업에서 1년에 7만5천 달러의 순이익이 발생했다고 가정해보겠습니다.
개인사업자라면 기본적으로 사업의 순이익 전체가 자영업 소득이 됩니다.
그림에서는 여기에 15.3%를 단순 적용해 Self-Employment Tax가 11,475달러라고 표시했습니다.
반면 S Corporation은 구조가 다릅니다. 예를 들어 회사에서 일하는 사장에게 3만7,500달러를 W-2 급여로 지급하고 나머지 3만7,500달러를 회사 이익의 분배금으로 가져간다고 생각해보겠습니다.
여기서 중요한 차이가 생깁니다. 급여에는 Social Security와 Medicare에 해당하는 payroll tax가 붙지만, 일반적으로 S Corporation의 주주 분배금 자체에는 같은 방식의 Social Security와 Medicare 세금이 붙지 않습니다.
바로 이것 때문에 일정 수준 이상 이익을 내는 사업자들이 S Corporation을 검토하는 겁니다.
그런데 사진에 나온 숫자를 그대로 실제 세금이라고 생각하면 안 됩니다.
개인사업자의 Self-Employment Tax는 단순히 순이익에 15.3%를 곱해서 끝나는 구조가 아니고, S Corporation 급여에도 직원 부담분과 회사 부담분이 있습니다. 소득세 역시 별도로 계산해야 합니다.
즉 사진은 세법 계산서라기보다 'S Corporation에서는 모든 사업이익에 자영업세가 붙는 구조가 아니다'라는 원리를 쉽게 보여주는 그림이라고 보면 됩니다.
그렇다면 사장 월급을 아주 작게 잡으면 세금을 훨씬 많이 줄일 수 있지 않을까요?
여기서 IRS 규정이 등장합니다.
S Corporation의 주주가 회사에서 실제로 일을 한다면 회사는 그 사람에게 reasonable compensation, 즉 합리적인 수준의 급여를 지급해야 합니다.
예를 들어 LA에서 식당을 운영하면서 일주일에 50시간씩 일하고 직원 관리부터 주문, 손님 응대, 회계까지 사실상 General Manager 역할을 하는 사장이 있다고 해봅시다.
회사가 15만 달러를 벌었다고 사장 월급을 1만 달러만 주고 나머지를 전부 distribution으로 가져가는 것은 세금 문제를 일으킬 수 있습니다.
IRS가 급여를 지나치게 낮게 잡았다고 판단하면 일부 분배금을 다시 급여로 분류하고 관련 고용세와 벌금 등을 요구할 수 있습니다.
인터넷에서 흔히 말하는 "S Corp은 월급 60%, 배당 40%로 하면 된다" 같은 공식도 없습니다.
사장이 실제로 하는 일, 근무시간, 경력, 회사 규모, 그리고 LA에서 비슷한 일을 하는 사람의 급여 등을 종합적으로 보는 것이 중요합니다.
그래도 사업이 어느 정도 커지면 S Corporation이 매력적인 이유는 분명합니다.
개인사업자는 사업 순이익과 사장 개인의 노동소득을 분리하기 어렵습니다.
S Corporation에서는 사장이 회사에서 일해서 받는 W-2 급여와 회사 소유주로서 가져가는 이익 분배를 구분할 수 있습니다.
예를 들어 내가 직접 일한 대가는 급여로 받고, 직원 월급과 렌트, 각종 비용과 내 급여까지 지급하고도 회사에 이익이 남았다면 그 부분은 사업주로서 받는 분배금이 될 수 있는 겁니다. 다만 LA에서 사업한다면 S Corporation이 무조건 정답이라고 생각해서도 안 됩니다.
법인을 운영하면 payroll을 제대로 처리해야 하고 세금 신고도 복잡해집니다. CPA 비용, bookkeeping 비용 등이 추가될 수도 있습니다.
캘리포니아에는 S Corporation에 적용되는 별도의 주 세금과 최소 franchise tax 문제도 있기 때문에 연방 payroll tax 절감액만 보고 판단하면 안 됩니다. 그래서 이제 막 시작해서 1년에 이익이 2만~3만 달러 정도 남는 작은 사업이라면 추가 관리비용 때문에 S Corporation의 장점이 크지 않을 수도 있습니다.
반대로 매년 7만5천 달러, 10만 달러, 15만 달러처럼 일정한 이익이 계속 발생하고, 그중 합리적인 급여를 지급한 뒤에도 상당한 이익이 남는 사업이라면 이야기가 달라집니다. 그때부터는 CPA에게 실제 숫자를 넣어 비교해볼 가치가 충분히 있습니다.
결국 S Corporation의 장점은 단순히 "세금을 적게 낸다"가 아닙니다.
사장이 회사에서 일해서 받는 노동의 대가와 사업을 소유해서 발생하는 이익을 구분할 수 있고, 그 구조에 따라 Social Security와 Medicare 세금 부담이 달라질 수 있다는 것이 핵심입니다. LA에서 사업이 어느 정도 자리를 잡았다면 CPA에게 물어보는 것이 가장 현실적입니다.
 영스타운
 mintcloudwalker1951

 Casa Mia |
 CA Real Estate |
 Eldorado 88 |
 limestone |
 loran |
 안졸리냐졸려 blog |
 주말의 명화 블로그 |
 카리나별이나 블로그 |
 Victory 1988 |
 Yo Lock Me Up |
 fonix |
 맥모닝불여일견블로그라네 |
 뉴욕과 인근지역의 백과사전 |
 romeo JU |
 Folding Instructions |
 See It |
 memorabilia |
 건강검진 기초체력 관리 |
 Carolina border |
 xylora |
 linex |
 washington mom |
 Deep South 미시시피 |
 moomoon |
 premium |
 hexora |
 jammybear |
 chiobase |
 jondol |