
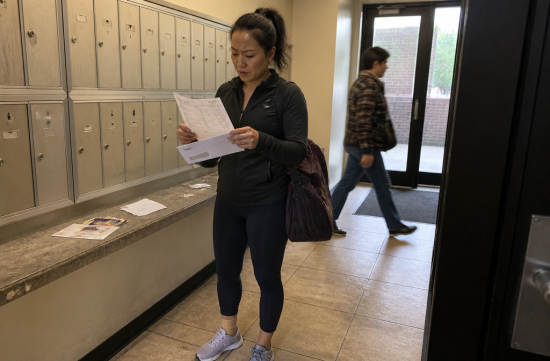
여러분, 우편함 열었다가 심장이 바닥까지 쿵 떨어져 본 적 있으세요? 저는 지난주에 그 경험을 제대로 했어요.
댄스 수업에서 점프 착지를 살짝 잘못해서 발목이 부었거든요. 걱정돼서 응급실에 갔고, 다행히 뼈는 멀쩡하다는 얘기를 듣고 가볍게 돌아왔죠.
그런데 몇 주 뒤에 날아온 청구서가 전혀 가볍지 않았어요. 병원은 분명 제 보험 네트워크 안이었는데, 따로 온 의사 청구서가 네트워크 밖 요금으로 찍혀 있더라고요.
처음엔 그냥 내야 하나 싶어서 한숨만 푹푹 쉬었어요. 그러다 친구가 서프라이즈 빌 금지법부터 확인해 보라고 해서 밤새 공식 자료를 뒤져 봤습니다.
결론부터 말하면, 이런 청구서는 무조건 다 내는 게 아니에요. 제가 알아낸 내용을 차근차근 풀어볼게요.
먼저 연방법인 No Surprises Act예요. 2022년 1월부터 시행됐고, 민간 건강보험 가입자가 받는 가장 흔한 유형의 서프라이즈 빌을 막아줍니다.
보호 대상은 크게 세 가지예요. 응급실 진료, 네트워크 안 병원이나 외래 수술센터에서 받은 비응급 진료 중 네트워크 밖 의료진이 끼어든 경우, 그리고 에어 앰뷸런스예요.
이 경우 환자는 네트워크 안에서 진료받았을 때의 본인부담금, 그러니까 코페이, 코인슈런스, 디덕터블만 내면 돼요. 나머지 차액을 환자에게 청구하는 밸런스 빌링은 금지돼 있고요.
제 발목 사건이 딱 여기에 해당했어요. 응급실은 이 법에서 가장 확실하게 보호받는 영역이라서, 알고 나니 억울함이 조금 가라앉더라고요.
여기서 꼭 알아둘 함정이 하나 있어요. 비응급 진료라면 네트워크 밖 의료진이 미리 안내문을 주고 환자 서명을 받아서 보호를 포기하게 할 수 있거든요.
이 동의서는 보통 진료 72시간 전까지 받아야 하고, 당일 예약이면 최소 3시간 전이어야 해요. 그러니 수술 전에 뭔가 서명하라고 하면 내용을 꼭 읽어보세요.
다행히 예외가 있어요. 응급 진료, 그리고 마취, 영상의학, 병리, 검사실 같은 보조 서비스는 동의서를 써도 보호를 포기할 수 없습니다.
이제 뉴욕주 이야기예요. 뉴욕은 연방법보다 먼저 자체 서프라이즈 빌 보호법을 만들었고, 지금도 주 금융서비스국(DFS)이 이걸 관리하고 있어요.
DFS 설명에 따르면 네트워크 안 병원이나 수술센터에서 네트워크 밖 의료진에게 진료받았는데, 네트워크 안 의사가 없었거나 환자가 몰랐다면 서프라이즈 빌로 봐요.
네트워크 안 의사가 네트워크 밖 의료진에게 보냈는데, 그 사실을 인정하는 서면 동의를 하지 않았을 때도 해당됩니다. 이 경우에도 환자는 네트워크 안 본인부담금만 부담하면 돼요.
뉴욕주는 서프라이즈 빌 증명 양식도 마련해 뒀어요. 의뢰로 생긴 청구서라면 이 양식을 보험사와 의료진에게 제출해야 하고, 병원 안에서 생긴 청구서라면 필수는 아니지만 권장된대요.
뉴욕주에서는 보험사와 의료진 사이 금액 다툼을 독립 분쟁조정(IDR)으로 풀어요. 핵심은 환자가 그 싸움 한가운데에 끼지 않도록 빼준다는 점이에요.
보험이 없거나 보험을 안 쓰기로 한 분들도 보호 장치가 있어요. 예약 진료라면 의료진이 미리 굿 페이스 에스티메이트, 즉 예상 비용 견적서를 줘야 하거든요.
실제 청구액이 한 의료진 기준으로 견적보다 400달러 이상 많으면 분쟁 절차를 신청할 수 있어요. 기한은 첫 청구서를 받은 날부터 120일이니 달력에 꼭 표시해 두세요.
그럼 청구서를 받았을 때 뭘 해야 할까요? 제가 실제로 해본 순서대로 정리해 볼게요.
첫째, 보험사가 보낸 EOB와 병원 청구서를 나란히 놓고 비교해요. 누가 네트워크 밖으로 처리됐는지, 제가 낼 금액이 얼마로 찍혔는지 보는 거예요.
둘째, 청구서를 보낸 곳에 전화해서 이게 서프라이즈 빌 보호 대상이 아니냐고 물어봐요. 통화한 날짜와 담당자 이름은 꼭 적어 두시고요.
셋째, 보험사에도 같이 연락해서 네트워크 안 기준으로 다시 처리해 달라고 요청해요. 저는 이 단계에서 반쯤 해결되는 느낌이었어요.
그래도 안 풀리면 연방 차원에서는 CMS 도움 센터(1-800-985-3059)에 민원을 넣을 수 있어요. 뉴욕주 보험 규제를 받는 플랜이라면 DFS(800-342-3736)에 문의하는 것도 방법이에요.
하나 주의할 점은 지상 앰뷸런스예요. 연방법 보호 목록에는 에어 앰뷸런스만 들어가 있어서, 구급차 청구서는 따로 확인이 필요해요.
그리고 제 보험이 주 규제 플랜인지, 회사가 자체 운영하는 플랜인지에 따라 연락할 곳이 달라질 수 있어요. 헷갈리면 보험 카드 뒷면 번호로 먼저 물어보는 게 제일 빨라요.
건강 문제 자체는 청구서 걱정 때문에 미루지 마시고 꼭 의사, 약사와 상의하세요. 저도 발목 때문에 겁먹고 병원 안 갔으면 더 크게 다쳤을 거예요.
솔직히 이번 일로 느낀 건, 청구서 숫자가 크다고 바로 결제 버튼부터 누르면 안 된다는 거예요. 한 번만 멈춰서 따져보면 돌려받을 길이 보이더라고요.
저라면 앞으로 청구서를 받으면 일단 사진 찍어 두고, EOB 오기 전까지는 절대 먼저 결제 안 할 거예요. 여러분도 우편함 앞에서 무너지지 말고, 통통 튀는 마음으로 한 번 더 확인해 봐요!
 고슴도치방구

 LIZ 법률정보 블로그 |

 카리나별이나 블로그 |
 Jimbeam 88 |
 타코벨사탕 노트 블로그 |
 Splendid Mission |
 Misstic M |

 molten |
 Yoyma |
 Elastico |
 honeypot |
 summer |
 adventure77 |
 flexible |
 신통방통 신내린 제임스박 |
 truepixel |
 Kathy's Blog |
 Hae Naem |
 quatspace |
 Marisol |
 Glassroom |
 Granola |
 joyfull yang |
 올리비아 블로그예요 |
 미국살면서 수필써보기 |
 피아노 선생님 블로그 |
 bearcup |
 explorer |
 dictionary |
 Mr Bull Jung |